هل بالانتير إمبراطورية برمجيات أم شركة استشارات؟تجاوزت القيمة السوقية لشركة بالانتير 400 مليار دولار، حيث يسعر المستثمرون النمو حتى عام 2032. يجادل المقال بأن هذا المكرر يستند إلى زخم السرد بدلاً من اقتصاديات قوية. تضغط عوائد السندات المرتفعة والتضخم المستمر على المكررات المضاربية، بينما تؤدي معدلات الخصم الأعلى إلى تآكل القيمة الحالية للتدفقات النقدية البعيدة. وصف مايكل بوري الشركة بأنها "مستشار خوف من تفويت الفرص (AI FOMO)" وحذر من أن التقييم قد ينخفض إلى أقل من 100 مليار دولار. تدعم البيانات التشغيلية هذه الحجة الهيكلية؛ إذ تبلغ نسبة الإيرادات المؤجلة إلى الإيرادات لدى بالانتير قرابة 32%، مقارنة بـ 80% إلى 207% بين نظرائها في مجال البرمجيات كخدمة (SaaS)، وتتطابق تقريبًا مع نسبة أكسنتشر البالغة 31%.
يكشف تحليل الملكية الفكرية عن الفجوة الأكثر حدة في قصة الذكاء الاصطناعي. تفهرس GreyB أكثر من 3,800 طلب تسجيل عالمي، أكثر من 72% منها تغطي تقنيات تحليل البيانات و62% تغطي معالجة البيانات الرقمية. تحمي هذه البراءات هياكل قواعد البيانات، وواجهات المستخدم، وعناصر التحكم في التفويض، وليس بنية النماذج التأسيسية. في المقابل، تمتلك Google DeepMind براءات اختراع رئيسية في التعلم المعزز العميق، وشبكات الممثل-الناقد (actor-critic)، والتحكم المستمر، والضغط العصبي. تقوم بالانتير بربط النماذج التأسيسية لجهات خارجية بقواعد بيانات العملاء، لكنها لا تبتكر العلوم الخوارزمية التي تشغلها.
تهاجم تطوران أخيران الميزة التنافسية للشركة مباشرة. قام الخبير التكنولوجي بيلاوال سيدهو ببناء WorldView، وهو محاكي لأقمار الجاسوسية الصناعية يعتمد على المتصفح، في غضون أيام باستخدام Google 3D Tiles وعرض WebGPU وتغذيات الاستخبارات مفتوحة المصدر. استنسخ مهندس واحد الواجهة الجغرافية المكانية التي طالما اعتبرتها بالانتير غير قابلة للمساس. وعلى الجانب الحكومي، أطلقت جوجل برنامج Gemini 3.8 Flash Cyber للأمن السيبراني الدفاعي عبر برنامج Fairwind المقيد، مدعية أداءً أقوى بتكلفة أقل بكثير. انخفضت أسهم بالانتير بنسبة 7% عند انتشار الخبر، واشترى المتداولون المؤسسيون خيارات بيع وقائية بملايين الدولارات.
تعزز تفاصيل الميزانية العمومية نمط شركة الاستشارات. ارتفعت الذمم المدينة إلى 1.49 مليار دولار، ويحتفظ عميل تجاري واحد بنسبة 27% من ذلك الرصيد بينما يساهم بأقل من 10% من الإيرادات المعترف بها. هذا عدم التوازن يمنح العميل نفوذًا حقيقيًا في أي إعادة تفاوض على العقود. تسعة مليارات دولار من خسائر التشغيل المرحلة تحمي الضرائب الفيدرالية النقدية مؤقتًا فقط، كما أن التعويضات الضخمة القائمة على الأسهم تخفف ملكية المساهمين بمرور الوقت. خفض مورغان ستانلي تصنيف السهم، واعترف أليكس كارب نفسه بأن حوالي 95% من مشاريع الذكاء الاصطناعي التجريبية في الشركات تفشل. ومع ترشيد ميزانيات الذكاء الاصطناعي، سيعيد المشترون تسعير الأعمال الهندسيّة المخصصة الباهظة الثمن.
Intelligence
ماذا يحدث عندما يلتقي 145 مليار دولار بخطر قدره 1.4 تريليون؟حققت شركة ميتا بلاتفورمز زماً إيجابياً استثنائياً في الإيرادات خلال النصف الأول من عام 2026. وبلغت إيرادات الربع الأول 56.31 مليار دولار، بزيادة قدرها 33% سنوياً. وانتقلت إيرادات الربع الثاني لتنمو بنسبة 28% لتصل إلى 60.80 مليار دولار. وزادت الانطباعات الإعلانية بنسبة 14% بينما ارتفع متوسط سعر الإعلان بنسبة 12%. وارتفع عدد المستخدمين النشطين يومياً لعائلة التطبيقات بنسبة 3% ليصل إلى 3.60 مليار شخص. ومع ذلك، يروي بيان الدخل قصة مختلفة تماماً تحت خط الإيرادات. إذ قفزت إجمالي التكاليف والمصروفات بنسبة 55% لتصل إلى 42.03 مليار دولار. ويشمل هذا الرقم 2.40 مليار دولار في رسوم قانونية و 1.18 مليار دولار في مكافآت نهاية الخدمة. وانخفض هامش التشغيل إلى 31% مقارنة بـ 43% في العام السابق. وانخفض صافي الدخل بنسبة 14% ليصل إلى 15.85 مليار دولار. وسجلت ربحية السهم المخفضة 6.18 دولار، متخلفة عن توقعات المحللين البالغة نحو 7.22 دولار.
ويرجع ضغط الهامش مباشرة إلى توسع في البنية التحتية بحجم تاريخي. حيث بلغت النفقات الرأسمالية للربع الثاني وحده 31.08 مليار دولار لمرافق الحوسبة الخاصة بالذكاء الاصطناعي. وضيق الإدارة نطاق التوجيهات للسنة الكاملة إلى ما بين 130 مليار و 145 مليار دولار، مرافقة الحد الأدنى بمقدار 5 مليارات دولار. وانهار التدفق النقدي الحر إلى 784 مليون دولار، وهو أدنى مستوى ربع سنوي منذ ما يقرب من أربع سنوات. ولم تعِد ميتا شراء أي أسهم خلال الربع، مقابل 10.17 مليار دولار في العام السابق. ويتوقع بنك سيتي أن تصل النفقات الرأسمالية لعام 2027 إلى 205 مليارات دولار لدعم قدرة استيعابية تبلغ نحو 14 جيجاوات. والأقل وضوحاً هي التزامات الإيجار البالغة 278.99 مليار دولار والتي لم تبدأ بعد حتى 30 يونيو. ووقعت ميتا عقود إيجار إضافية لمراكز البيانات بقيمة 68 مليار دولار في يوليو. ولا يظهر أي من ذلك في الميزانية العمومية. وتستقر الديون طويلة الأجل عند 83.66 مليار دولار مقابل 90.26 مليار دولار من النقد والأوراق المالية القابلة للتداول.
وتعيد التوترات الجيوسياسية الآن تشكيل المناطق التي يمكن لميتا العمل والاستثمار فيها. حيث أمرت الجهات التنظيمية في الصين بإلغاء استحواذ مانوس البالغ 2 مليار دولار في أبريل، واستعادت مانوس استقلاليتها في أغسطس. وتجري تينسنت محادثات للحصول على حصة، لكن لم يتم تأكيد أي بيع مكتمل. وأدت انقطاعات الإنترنت في إيران والقيود على واتساب في روسيا إلى انخفاض متتالي في عدد المستخدمين اليوميين. وإجبار أستراليا على إزالة 756,000 حساب يُشتبه في أنها لأشخاص تحت سن 16 عاماً، مع النظر في دعوى قضائية للتنفيذ. وذهبت بروكسل إلى أبعد من ذلك. إذ وجدت المفوضية الأوروبية أوليًا في يوليو أن إنستغرام وفيسبوك يستخدمان تصميماً إدمانياً، مما يعرض ميتا لسقف غرامة يبلغ 6% من إجمالي المبيعات العالمية، أي نحو 12 مليار دولار. وعلى صعيد التكنولوجيا، أطلقت مختبرات الذكاء الاصطناعي الفائق لشركة ميتا نموذج Muse Glimmer كنموذج مفتوح الأوزان في أغسطس. بينما يظل نموذجها الرئيسي Muse Spark مغلقاً. ويقلل رقائق MTIA المخصصة من الاعتماد على موردي الشرائح الخارجيين، بينما تشير براءة اختراع للتعرف على الوجوه نُشرت حديثاً إلى التحول العدواني نحو البصريات القابلة للارتداء.
إن التهديد الأكثر خطورة هو قانوني وليس مالياً. إذ فتح تحالف من 29 مدعياً عاماً للولايات محاكمة فيدرالية في أوكلاند في 18 أغسطس. وجاء رقم التعرض البالغ 1.4 تريليون دولار من محامي ميتا أنفسهم، وليس من المدعين. ووضعت كاليفورنيا الرقم الواقعي بالقرب من 193 مليار دولار، وصاغ المدعي العام روب بونتا القضية على أنها استرداد وليس تعويضات. وتعمل لجنة تحكيم مكونة من ثمانية أشخاص في دور استشاري فقط، حيث تقرر القاضية إيفون غونزاليس روجرز المسؤولية والعلاج القانوني. وفرضت نيومكسيكو بالفعل غرامات بقيمة 942 مليون دولار وحداً أقصى للاستخدام الشهري يبلغ 90 ساعة للقاصرين. ووجدت لجنة تحكيم في لوس أنجلوس أن ميتا وجوجل مسؤولتان في مارس، ومنحت 6 ملايين دولار مقسمة بنسبة 70-30. وإن سؤال الاستثمار بسيط بشكل غير مريح: التدفق النقدي من الإعلانات يمول طموح الذكاء الاصطناعي اليوم، لكن الولايات تريد من ميتا حذف بيانات من هم دون سن 13 والخوارزميات المدربة عليها. الغرامة تكلفة يمكن تحمّلها، أما بيانات التدريب المحذوفة فلا.
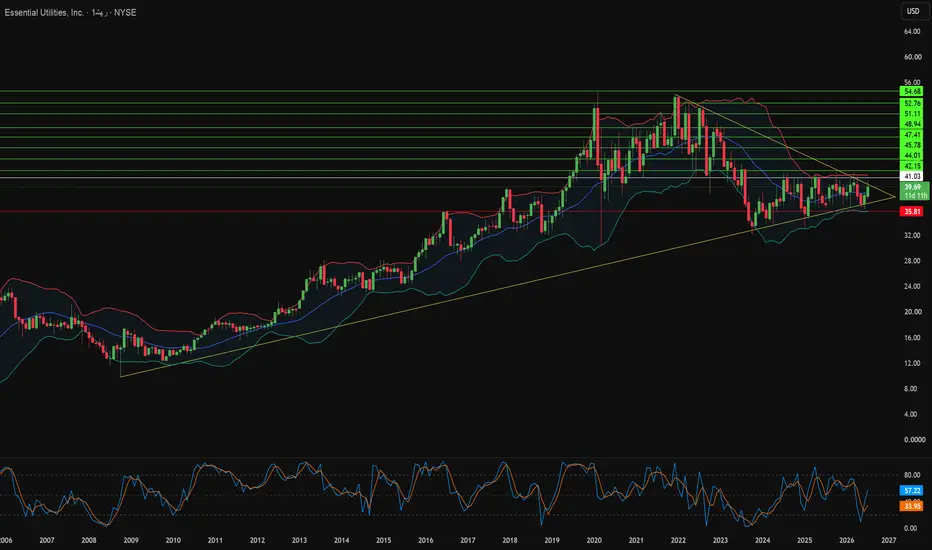
هل سيعيد عطش الذكاء الاصطناعي تسعير أسهم المياه؟تحذر الأمم المتحدة من أن العالم قد دخل عصر إفلاس المياه العالمي. يعيش أربعة مليارات شخص بالفعل تحت وطأة الإجهاد المائي، ومن المتوقع أن تستهلك مراكز بيانات الذكاء الاصطناعي 9.3 تريليون لتر من المياه سنوياً بحلول عام 2030. وهذه الكمية يمكن أن تغطي الاحتياجات المنزلية الأساسية لـ 1.3 مليار شخص. وعلى هذه الخلفية، تتداول أسهم شركة Essential Utilities (NYSE: WTRG) بمكرر أرباح يبلغ 20.1 مرة، وهي علاوة سعرية واضحة مقارنة بمتوسط شركات المرافق المائية العالمية البالغ 14.9. وتخطط الشركة لإنفاق 1.4 مليار دولار على البنية التحتية في وقت تهدد فيه متطلبات تنظيف مواد PFAS والضغوط التنظيمية هذه العلاوة السعرية. فهل يقلل السوق من قيمة أندر أصول عصر الذكاء الاصطناعي، أم يدفع فيه السعر أعلى من قيمته؟
وتتغير الطبقة التكنولوجية بالسرعة ذاتها. فالتبريد التقليدي بالهواء لم يعد قادراً على التعامل مع التدفقات الحرارية التي تتجاوز كيلوواط واحد لكل شريحة، مما يدفع المشغلين نحو التبريد السائل والتبريد بالغمر في سوق من المتوقع أن يصل إلى 27.1 مليار دولار بحلول عام 2035. وقد أدى انتهاء صلاحية براءة اختراع Pump-on-Block الأساسية لشركة Asetek إلى إطلاق تصنيع ألواح التبريد المدمجة دون رسوم امتياز حول العالم، مما أعاد ترتيب الأوراق التنافسية بين Munters وIBM وCoolIT.
في الوقت نفسه، أصبحت شبكات المياه ساحة معركة سيبرانية نشطة. فقد حذر مكتب التحقيقات الفيدرالي (FBI) ووكالة CISA في أبريل 2026 من مجموعات مرتبطة بإيران تستغل أجهزة التحكم بمرافق المياه المتصلة بالإنترنت، وتواصل مجموعة Volt Typhoon الصينية تواجدها داخل البنية التحتية الحيوية في الولايات المتحدة، وشهد مايو 2026 أول هجوم موثق مدعوم بالذكاء الاصطناعي على مرفق مياه، استهدف شبكة مونتيري في المكسيك.
وقد تكون الرهانات الجيوسياسية هي الأعلى على الإطلاق. فإكمال سد النهضة الإثيوبي يهدد بتقليل تدفقات نهر النيل إلى مصر بنسبة تصل إلى 25%، ويستعد كلا البلدين عسكرياً في وقت تتشكل فيه تكتلات تحالف متنافسة حول البحر الأحمر. يحلل التقرير الكامل، بجميع جداول البيانات والمصادر، ما يعنيه هذا التصادم بين قدرات الحوسبة والمياه والجيوسياسة بالنسبة لتقييمات شركات المرافق.
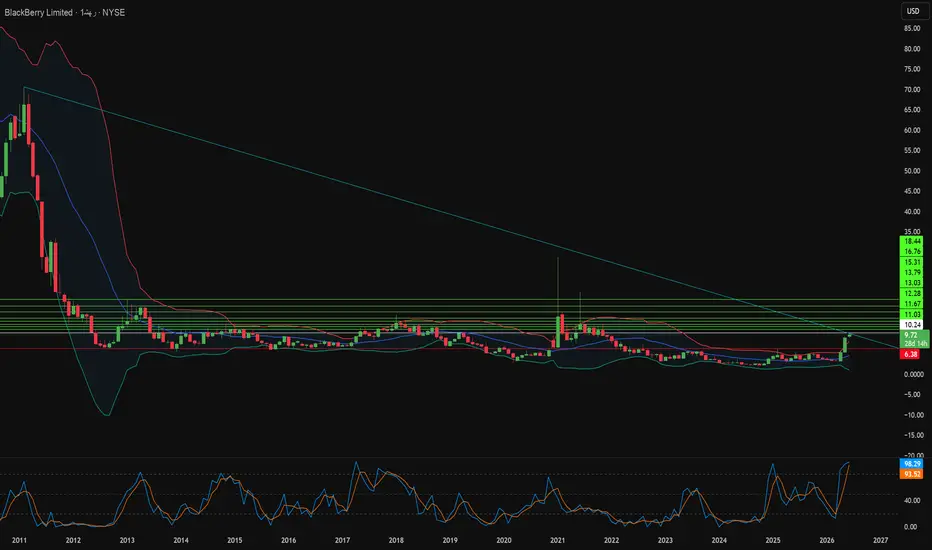
لماذا يدفع المستثمرون 100 ضعف قيمة علامة "ميتة"؟أكملت شركة بلاك بيري (BlackBerry) واحدة من أكثر عمليات إعادة الابتكار غرابة في التكنولوجيا الحديثة، حيث تحولت من شركة مصنعة للهواتف الذكية البائدة إلى مؤسسة برمجيات مركزة وذات هوامش ربح عالية، مبنية حول أنظمة السيارات، والروبوتات، والذكاء الاصطناعي. وتحت قيادة الرئيس التنفيذي جون جياماتيو، تخلصت الشركة من الأعمال ذات الهوامش المنخفضة، ولا سيما بيع قسم أمن نقاط النهاية Cylance إلى شركة Arctic Wolf مقابل 160 مليون دولار في أوائل عام 2025، وإعادة توجيه رأس المال نحو الأنظمة المدمجة والاتصالات الآمنة ذات المعايير العسكرية. وأعلنت الإدارة رسمياً اكتمال التحول في عام 2026، وتدعم النتائج المالية هذا الادعاء: حيث تحولت الشركة من صافي خسارة قدرها 79 مليون دولار إلى 53.2 مليون دولار في صافي الدخل وفقاً لمبادئ المحاسبة المقبولة عموماً (GAAP)، وسجلت إيرادات بقيمة 156 مليون دولار في الربع الرابع (بزيادة 10% على أساس سنوي)، ووسعت الهوامش الإجمالية إلى 78.2%، مما ساعد على دفع السهم للارتفاع بأكثر من 110% على مدار العام التقويمي.
المحرك وراء هذه العودة القوية هو QNX، نظام التشغيل الحتمي في الوقت الفعلي من بلاك بيري، والذي يشغل الآن أكثر من 275 مليون سيارة وتستخدمه 24 من أفضل 25 شركة لصناعة السيارات الكهربائية، بما في ذلك BMW وفولفو ومرسيدس-بنز. وبلغت إيرادات QNX للعام بأكمله رقماً قياسياً قدره 268 مليون دولار، في حين أن الشراكة الموسعة مع Nvidia التي تجمع بين نظام التشغيل QNX للمجالات الآمنة ومنصة Nvidia IGX Thor تضع بلاك بيري في مركز "الذكاء الاصطناعي الفيزيائي" الحاسم للسلامة في مجالات الروبوتات والأتمتة الصناعية والتصوير الطبي. وتمثل التطبيقات غير المتعلقة بالسيارات، بما في ذلك عملاء مثل Boston Dynamics وAgility Robotics، الآن خمس إيرادات QNX. والأهم من ذلك، أن تراكم العائدات المتأخرة الذي تضاعف إلى حوالي 950 مليون دولار يوفر رؤية قوية بشكل غير عادي للإيرادات المستقبلية، مما يدعم توجيهات السنة المالية 2027 الطموحة البالغة 584-611 مليون دولار.
وبعيداً عن المركبات، تضع بلاك بيري نفسها كبنية تحتية أساسية للأمن الحكومي في عصر يتصاعد فيه الصراع السيبراني. توفر منصة SecuSUITE الخاصة بها اتصالات آمنة سيادية ومعتمدة تعالج الثغرات الأمنية التي كشفت عنها أحداث مثل حملة التجسس Salt Typhoon وإخفاقات التطبيقات الاستهلاكية مثل WhatsApp وSignal للاستخدام الرسمي. ووسعت الشركة اتفاقية كبرى متعددة السنوات مع حكومة كندا، وحصلت على إعادة اعتماد الفئة العليا FedRAMP High لمنصة إدارة الأزمات AtHoc (والتي تؤمن الآن حوالي 80% من الوكالات الفيدرالية الأمريكية)، وتعمل على تسييل محفظة براءات الاختراع القديمة الخاصة بها من خلال Malikie Innovations.
السؤال المفتوح يكمن في التقييم. تسعر الأسواق بلاك بيري بعلاوة سعرية حادة، مع نسبة السعر إلى المبيعات تبلغ 9.8 مقابل متوسط قطاع يبلغ 4.1، ونسبة السعر إلى الأرباح تتجاوز 101، مما يعكس توقعات شبه احتكارية بدلاً من التدفقات النقدية الحالية. ومع ذلك، فإن الميزانية العمومية نظيفة تماماً، مع نسبة دين إلى حقوق ملكية لا تذكر بلغت 0.04 و432 مليون دولار كسيولة نقدية. إن كون هذه العلاوة "مبررة رياضياً"، كما يجادل المقال، يعتمد كلياً على ما إذا كان تراكم العائدات المتأخرة وشراكات الذاء الاصطناعي ستتحول إلى إيرادات مستدامة ومتكررة يدفع السوق مقابلها بالفعل.
هل تنجح شركات استخبارات الظل في حسم سباق تسلح الذكاء الاصطناعي؟تخرج شركة "كونييت سوفتوير" (NASDAQ: CGNT) من ظلال أزمة الهوية التي أعقبت انفصالها لتدخل في قلب التحولات التكنولوجية الأكثر أهمية في عصرنا: التحليلات التحقيقية المدعومة بالذكاء الاصطناعي للأمن القومي. تعمل المنصة في أكثر من 100 دولة وتخدم وكالات إنفاذ القانون والاستخبارات العسكرية، مما يمكنها من تقديم "معلومات استخباراتية قابلة للتنفيذ" وربط البيانات المجزأة في الوقت الفعلي. تشير نتائج الربع الثالث لعام 2026 إلى أن التحول لم يعد مجرد تكهنات، حيث ارتفعت الإيرادات بنسبة 13.2% لتصل إلى 100.7 مليون دولار، بينما قفزت إيرادات البرمجيات بنسبة 39.6%.
الرياح المواتية وراء صعود "كونييت" هي هيكلية وليست دورية. مع تعمق التفتت الجيوسياسي والهجمات السيبرانية التي ترعاها الدول، تستثمر الأمم بشكل عاجل في تكنولوجيات الاستخبارات السيادية. استفادت الشركة من هذا المناخ بصفقات كبرى، منها طلب إضافي بقيمة 5 ملايين دولار من منظمة عسكرية في حلف الناتو، واتفاقية اشتراك بقيمة 5 ملايين دولار مع وكالة أمنية في منطقة آسيا والمحيط الهادئ قد تصل إلى 20 مليون دولار. تمثل الإيرادات المتكررة حالياً 47.1% من إجمالي المبيعات، مما يعزز الاستقرار المالي.
من الناحية التقنية، تعزز "كونييت" مكانتها عبر منصة LUMINAR التي تدمج إدارة مخاطر التهديدات مع الذكاء الاصطناعي التوليدي. وتمتلك الشركة قاعدة ملكية فكرية تمتد لثلاثين عاماً في دمج البيانات والاستخبارات الإشارية (SIGINT)، مما يخلق حاجزاً تنافسياً يصعب على المنافسين تجاوزه. ورغم هذا المسار الصاعد، يتم تداول سهم الشركة بمضاعف سعر إلى مبيعات يبلغ 1.4 مرة فقط، مقارنة بـ 81.9 مرة لشركة "بالانتير"، مما يشير إلى فرصة استثمارية لم يتم تقييمها بالكامل بعد في سوق تقنيات الدفاع.
هل يمكن لشركة بـ 89 مليون دولار تنفيذ عقد دفاعي بـ 151 مليار؟شهدت شركة Sidus Space (المدرجة في ناسداك: SIDU) ارتفاعاً هائلاً في أسهمها بنسبة 97% عقب اختيارها لبرنامج SHIELD التابع لوكالة الدفاع الصاروخي، وهو عقد تسليم/كمية غير محددة (IDIQ) بسقف مذهل يبلغ 151 مليار دولار. يمثل هذا تبايناً استثنائياً في التقييم؛ حيث يبلغ سقف العقد 1,696 ضعف القيمة السوقية الحالية للشركة التي تبلغ حوالي 89 مليون دولار. تؤكد جائزة SHIELD أن تقنية الأقمار الصناعية المدعومة بالذكاء الاصطناعي من Sidus تعد بالغة الأهمية لاستراتيجية الدفاع الصاروخي الأمريكية "القبة الذهبية"، مما يضع الشركة الصغيرة جنباً إلى جنب مع عمالقة الدفاع مثل Parsons Corporation للمنافسة على أوامر المهام خلال العقد القادم.
تلبي منصة LizzieSat ونظام FeatherEdge AI التابعان للشركة احتياجات الأمن القومي العاجلة، لا سيما تهديد الصواريخ الفرط صوتية من الخصوم المنافسين. من خلال معالجة البيانات في المدار بدلاً من نقلها إلى المحطات الأرضية، تقلل Sidus من زمن استجابة "سلسلة القتل" (kill chain) من دقائق إلى أجزاء من الثانية—وهي قدرة ضرورية لتتبع مركبات الانزلاق الفرط صوتية المناوئة. يتيح نهج تصنيع الأقمار الصناعية ثلاثي الأبعاد للشركة دورات إنتاج سريعة مدتها 45 يوماً، مما يدعم عقيدة البنتاغون "للفضاء المستجيب تكتيكياً" لإعادة بناء الأصول المدمرة بسرعة في بيئات النزاع.
ومع ذلك، لا تزال هناك مخاطر تنفيذ كبيرة. تحقق Sidus حالياً إيرادات سنوية تقل عن 5 ملايين دولار بينما تستهلك حوالي 6 ملايين دولار كل ربع سنة، مع احتياطيات نقدية تبلغ 12.7 مليون دولار فقط اعتباراً من الربع الثالث لعام 2025. تعمل الشركة بهوامش إجمالية سلبية وتعيش من خلال زيادات رأس المال التي تؤدي لتدويب الأسهم. عقد SHIELD ليس إيراداً مضموناً ولكنه "رخصة صيد" تتطلب تقديم عطاءات تنافسية ناجحة على أوامر مهام فردية. يعتمد الطريق إلى الربحية على الفوز بما يكفي من الطلبات لتحقيق الحجم اللازم لتغطية التكاليف الثابتة المرتفعة والانتقال إلى نموذج "البيانات كخدمة" ذي الهوامش الربحية العالية. بالنسبة للمستثمرين، يمثل هذا رهاناً غير متكافئ عالي المخاطر حول ما إذا كانت شركة صغيرة يمكنها اجتياز "وادي الموت" لتصبح مقاول دفاع رئيسي.
هل تبني IBM إمبراطورية تشفيرية لا تُقهر؟وضعت IBM نفسها في التقاطع الاستراتيجي بين الحوسبة الكمومية والأمن القومي، مستفيدة من هيمنتها في التشفير ما بعد الكمومي لبناء فرضية استثمارية مقنعة. قادت الشركة تطوير اثنين من ثلاثة خوارزميات تشفير ما بعد الكمومية المعيارية من NIST (ML-KEM وML-DSA)، مما جعلها معماري الأمان الكمومي المقاوم عالميًا. مع الإلزامات الحكومية مثل NSM-10 التي تتطلب نقل الأنظمة الفيدرالية بحلول أوائل الثلاثينيات، وتهديد "الحصاد الآن، التشفير لاحقًا" الوشيك، حولت IBM الإلحاح الجيوسياسي إلى تدفق إيرادات مضمون بعوائد هامشية عالية. قسم الكموميات للشركة أنتج بالفعل ما يقرب من مليار دولار في الإيرادات التراكمية منذ 2017 – أكثر من عشرة أضعاف تلك للشركات الناشئة الكمومية المتخصصة – مما يظهر أن الكموميات قطاع أعمال مربح اليوم، لا مجرد مركز تكاليف بحث وتطوير.
يعزز خندق الملكية الفكرية لـIBM ميزتها التنافسية. تمتلك الشركة أكثر من 2500 براءة اختراع كمومية عالميًا، متفوقة بشكل كبير على حوالي 1500 لجوجل، وحصلت على 191 براءة اختراع كمومية في 2024 وحدها. تضمن هذه الهيمنة على الملكية الفكرية إيرادات الترخيص المستقبلية حيث ستحتاج المنافسون حتماً إلى الوصول إلى التقنيات الكمومية الأساسية. في جانب الأجهزة، تحافظ IBM على خارطة طريق عدوانية مع معالم واضحة: معالج Condor ذو 1121 كيوبت أظهر حجم الإنتاج في 2023، بينما حقق الباحثون حديثًا اختراقًا بشبك 120 كيوبت في حالة "قطة" مستقرة. تهدف الشركة إلى نشر Starling، نظام يتحمل الأخطاء قادر على تشغيل 100 مليون بوابة كمومية على 200 كيوبت منطقي بحلول 2029.
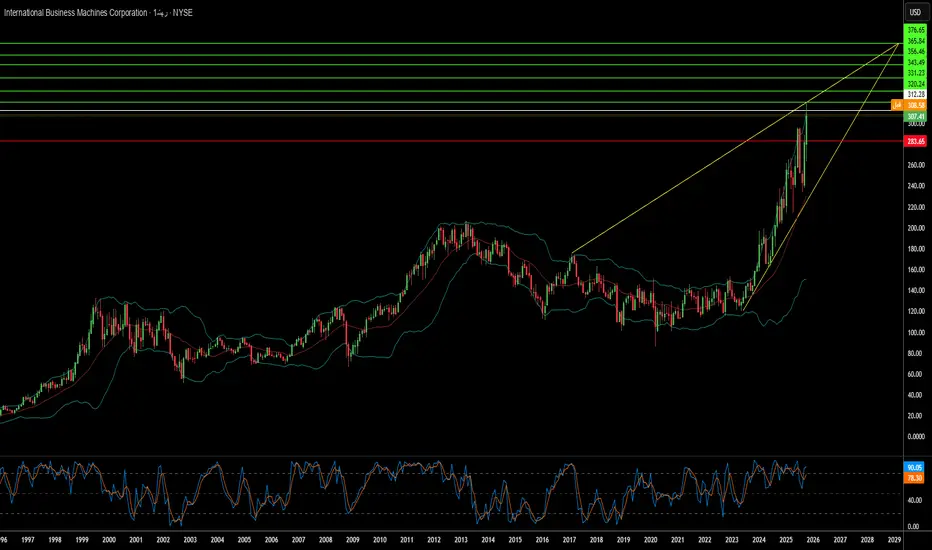
تؤكد الأداء المالي التحول الاستراتيجي لـIBM. أظهرت نتائج الربع الثالث 2025 إيرادات 16.33 مليار دولار (ارتفاع 7% سنويًا) مع EPS 2.65 دولار، متجاوزة التوقعات، بينما توسعت هوامش EBITDA المعدلة بنحو 290 نقطة أساس. أنتجت الشركة رقمًا قياسيًا قدره 7.2 مليار دولار في التدفق النقدي الحر حتى الآن في العام، مؤكدة انتقالها الناجح نحو خدمات برمجيات واستشارية ذات عوائد هامشية عالية. الشراكة الاستراتيجية مع AMD لتطوير معماريات الحوسبة الفائقة المركزية الكمومية تضع IBM في موقع أفضل لتقديم حلول متكاملة على نطاق إكسا للعملاء الحكوميين والدفاعيين. يتوقع المحللون أن يتقارب نسبة P/E المستقبلية لـIBM مع أقران مثل Nvidia وMicrosoft بحلول 2026، مما يشير إلى إمكانية ارتفاع سعر السهم إلى 338-362 دولار، تمثل فرضية مزدوجة فريدة للربحية المثبتة اليوم مع خيارية كمومية نمو عالي معتمدة غدًا.
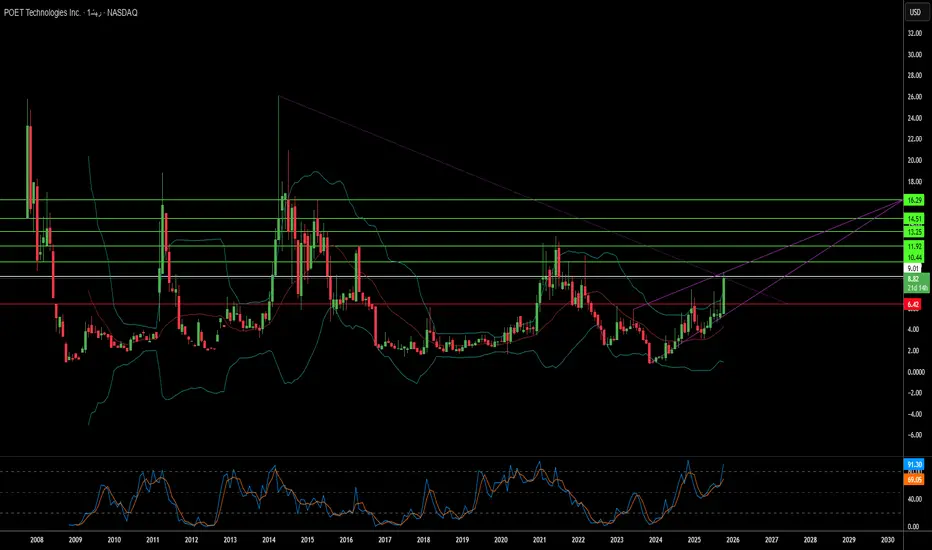
هل يمكن للضوء حقًا أن يشغّل مستقبل الذكاء الاصطناعي؟كشف الارتفاع الأسي للذكاء الاصطناعي عن الحدود المادية للبنية التحتية الإلكترونية التقليدية. الاتصالات الكهربائية، التي كانت في السابق العمود الفقري للحوسبة، تعاني الآن تحت وطأة الطلبات المتزايدة على البيانات، مما يولد حرارة هائلة وعدم كفاءة في استهلاك الطاقة. تبرز شركة POET Technologies كقوة تحويلية في هذا المشهد، مستفيدة من منصتها Optical Interposer™ لدمج المكونات الإلكترونية والفوتونية على مستوى الرقاقة. هذا الابتكار يتيح سرعات بيانات من 800 جيجابت إلى 1.6 تيرابايت، مما يلبي احتياجات النطاق الترددي اللا نهائية لمجموعات الذكاء الاصطناعي ومراكز البيانات فائقة الحجم مع تقليل استهلاك الطاقة بشكل جذري.
في صميم ميزة POET تكمن عمليتها المسجلة ببراءة اختراع ذات الميزانية الحرارية المنخفضة، والتي تتيح التكامل الفوتوني دون الحاجة إلى الطرق المكلفة وذات درجات الحرارة العالية النموذجية لتصنيع أشباه الموصلات. هذا النهج لا يقلل فقط من عدم التطابق الحراري وفقدان الإشارات، بل يتماشى تمامًا مع البنية التحتية لمصانع CMOS القائمة — مما يشكل أساس نموذج أعمال "خفيف الأصول". من خلال ترخيص عمليتها وتشكيل مشاريع مشتركة استراتيجية، تتوسع POET بكفاءة دون تكاليف رأسمالية ضخمة. تعاونها مع Foxconn وSemtech يؤكد جاهزية المنصة للصناعة، بينما تعزز جمع تمويل خاص بقيمة 75 مليون دولار قدرتها المالية لتسريع البحث، والاستحواذ، وشراكات التصنيع.
بعد التكنولوجيا، تحمل ابتكارات POET تداعيات جيوسياسية وبيئية عميقة. مع سباق الدول لتأمين استقلالية أشباه الموصلات والمرونة الطاقية، تصبح الفوتونيات ذات الكفاءة الطاقية والقابلة للتصنيع محليًا من POET أصلًا استراتيجيًا حاسمًا. يمكن للاتصالات البصرية أن تقلل استهلاك الطاقة في مراكز البيانات بنسبة تصل إلى النصف، معالجةً مباشرةً الهموم المتزايدة المتعلقة بالاستدامة والأمن القومي المرتبطة ببصمة الطاقة للذكاء الاصطناعي. علاوة على ذلك، تعزز الهندسة الفوتونية بطبيعتها أمن السيبران من خلال توفير اتصالات مقاومة للتداخل وذات زمن تأخير منخفض للغاية، وهي ضرورية لأنظمة الذكاء الاصطناعي الموزعة وأنظمة الدفاع.
باختصار، تتجاوز POET Technologies تعريف شركة أشباه الموصلات؛ فهي تمثل البنية التحتية المادية التي قد تستند إليها المرحلة التالية من الذكاء الاصطناعي، والسيادة الرقمية، والاستقرار الطاقي العالمي. من خلال تحويل الضوء إلى لغة الحوسبة الجديدة، تضع POET نفسها ليس فقط كمشارك في السوق، بل كعامل تمكين لا غنى عنه لمستقبل مستدام وآمن للذكاء الاصطناعي.
هل يمكن للآلات إعادة كتابة دي إن إيه الاكتشاف؟تعيد ريكورشن فارماسوتيكالز تعريف حدود التكنولوجيا الحيوية من خلال تموضع نفسها ليس كمطور أدوية تقليدي، بل كمنصة تكنولوجية عميقة مبنية على الذكاء الاصطناعي والأتمتة. مهمتها: تقليص نموذج البحث البطيء والمكلف بشكل مروع في صناعة الأدوية - نموذج يمكن أن يتطلب ما يصل إلى 3 مليارات دولار و14 عامًا لدواء واحد معتمد. من خلال منصتها المتكاملة، تهدف ريكورشن إلى تحويل هذا اللاعقلانية إلى محرك قابل للتوسع للابتكار الصحي العالمي، حيث تُدفع القيمة ليس من خلال المنتجات الفردية، بل من خلال سرعة وتكرار الاكتشاف نفسه.
في صميم هذا التحول يكمن BioHive-2، حاسوب فائق كفاءة مدعوم ببنية DGX H100 من NVIDIA. هذه القوة الحسابية تمكن ريكورشن من تكرار التجارب البيولوجية بسرعة لا يمكن للمنافسين مجاراتها. بالتعاون مع CSAIL في MIT، طورت ريكورشن نموذج Boltz-2 البيوموليكولي، القادر على التنبؤ بهياكل البروتين وتقارب الارتباط في ثوانٍ بدلاً من أسابيع. من خلال جعل Boltz-2 مفتوح المصدر، شكلت الشركة النظام الإيكولوجي العلمي حول معاييرها، مانحة الوصول للمجتمع مع الاحتفاظ بالحصن الحقيقي: البيانات البيولوجية والبنية التحتية الخاصة بها.
إلى جانب قوتها التكنولوجية، توفر الأنبوب السريري المتنامي لـ ريكورشن دليلًا على فعالية عملية الاكتشاف المدعومة بالذكاء الاصطناعي. النجاحات المبكرة، بما في ذلك REC-617 (مثبط CDK7) وREC-994 (لتشوهات الأوعية الدموية الدماغية)، توضح كيف يمكن للتنبؤ الحسابي أن ينتج مرشحين للأدوية قابلة للتطبيق بسرعة. قدرة الشركة على تقليص منحنى الوقت إلى السوق لا تعزز الربحية فحسب؛ بل تعيد تعريف الأمراض التي يمكن استهدافها اقتصاديًا، مما قد يُديمقرط الابتكار في المجالات العلاجية التي أُهملت سابقًا.
ومع ذلك، مع هذه القوة تأتي المسؤولية الاستراتيجية. تعمل ريكورشن الآن عند تقاطع الأمن البيولوجي، سيادة البيانات، والجيوسياسية. التزامها بإطار عمل الامتثال الصارم والتوسع العدواني في الملكية الفكرية العالمية يؤكد هويتها المزدوجة كأصل علمي واستراتيجي. بينما يراقب المستثمرون والمنظمون عن كثب، ستعتمد القيمة طويلة الأمد لـ ريكورشن على قدرتها على تحويل السرعة الحسابية إلى نجاح سريري - تحويل حلم اكتشاف الأدوية المدعوم بالذكاء الاصطناعي، الذي كان مستحيلًا في السابق، إلى واقع تشغيلي.
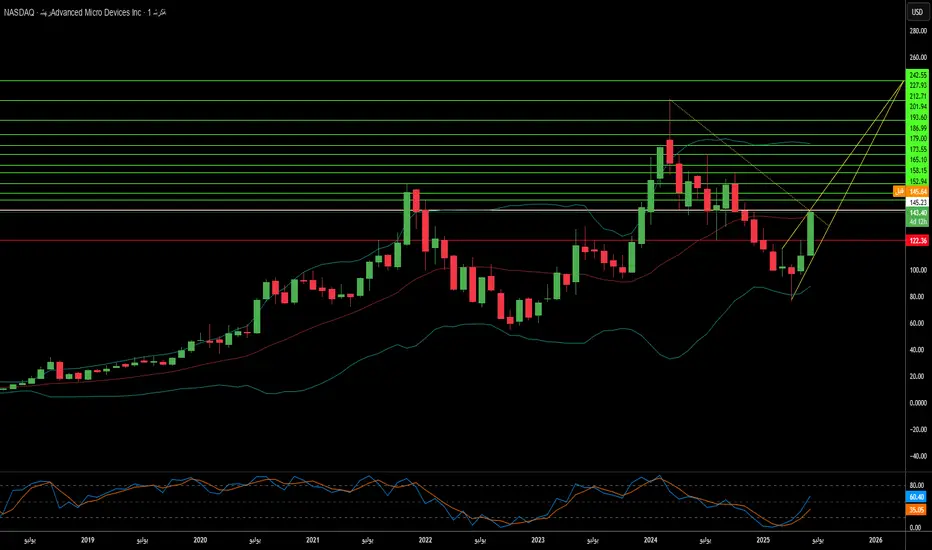
هل تستعد AMD لإعادة تشكيل مستقبل الذكاء الاصطناعي والحوسبة؟تُحدث شركة Advanced Micro Devices (AMD) تحولاً ملحوظًا في مكانتها بسوق التكنولوجيا، حيث نجحت مؤخرًا في تغيير نظرة شركة Melius Research المتشككة سابقًا إلى موقف متفائل. قام المحلل بن رايتزس بترقية تصنيف سهم AMD من "احتفاظ" إلى "شراء"، مع رفع هدف السعر بشكل كبير من 110 دولارات إلى 175 دولارًا، مستندًا إلى تقدم الشركة الملحوظ في مجال شرائح الذكاء الاصطناعي وأنظمة الحوسبة المتقدمة. يعزى هذا التفاؤل إلى عدة عوامل، منها الطلب المتزايد من مزودي خدمات السحابة واسعة النطاق والجهات السيادية، فضلاً عن فرص الإيرادات الكبيرة من أعباء عمل الذكاء الاصطناعي. كما عززت ترقية أخرى من شركة CFRA إلى "توصية قوية بالشراء" هذا التحول في النظرة، مشيرة إلى إطلاقات AMD الجديدة للمنتجات وتوسع قاعدة عملائها، التي تضم شركات رائدة مثل Oracle وOpenAI، والتي تستفيد من تقنيات التسريع ومجموعة برمجيات ROCm المتطورة.
تبرز إنجازات AMD في سوق مسرّعات الذكاء الاصطناعي بشكل خاص. تشمل سلسلة MI300، التي تضم طراز MI300X بذاكرة HBM3 رائدة بسعة 192 غيغابايت، والسلسلة الجديدة MI350، التي تستهدف تقديم أداء وسعر تنافسيين مقارنة بمنافسيها مثل Nvidia H100. خلال حدث "Advancing AI 2025" في 12 يونيو، كشفت AMD عن قدرات MI350 التي تحسن كفاءة الطاقة في تدريب نماذج الذكاء الاصطناعي بما يصل إلى 38 ضعفًا، كما قدمت لمحة عن أنظمة Helios المتكاملة للذكاء الاصطناعي. تعتمد هذه الحلول الجاهزة على مسرّعات MI400 المستقبلية ومعالجات EPYC "Venice" المستندة إلى بنية Zen 6، مما يضع AMD في صدارة المنافسة على عقود المشغلين الكبرى. ومع توقعات بأن تستحوذ أعباء عمل استدلال الذكاء الاصطناعي على 58% من ميزانيات الذكاء الاصطناعي، فإن تركيز AMD على منصات فعالة وقابلة للتوسع يجعلها مرشحة قوية لزيادة حصتها في سوق مراكز البيانات.
خارج نطاق الذكاء الاصطناعي، تدفع AMD حدود الحوسبة التقليدية مع معالجات Ryzen Zen 6 القادمة، التي تستهدف سرعات فائقة تتجاوز 6 غيغاهرتز، مع تسريبات تشير إلى ذروات تصل إلى 6.4-6.5 غيغاهرتز. تم تصنيع هذه المعالجات باستخدام تقنية 2 نانومتر المتقدمة من TSMC، وتعد بنية Zen 6، التي طورها فريق تصميم Zen 4، بتحسينات كبيرة في الأداء لكل دورة. وعلى الرغم من أن هذه الأرقام لا تزال أهدافًا غير مؤكدة، فإن الجمع بين تصميم AMD المتين وتكنولوجيا TSMC المتطورة يجعل تحقيق هذه السرعات الطموحة أمرًا ممكنًا. تهدف هذه الاستراتيجية إلى تقديم أداء استثنائي لعشاق الحواسيب والمستخدمين المؤسسيين، مما يعزز مكانة AMD في مواجهة معالجات Nova Lake من إنتل، المتوقع إطلاقها في 2026.
لماذا ترتفع أسهم CrowdStrike وسط فوضى إلكترونية؟يشهد العالم الرقمي تزايدًا ملحوظًا في التهديدات السيبرانية المتطورة، مما حوّل الأمن السيبراني من مجرد تكلفة تكنولوجية إلى ضرورة استراتيجية لا غنى عنها للأعمال. مع توقعات بأن تصل تكلفة الجرائم السيبرانية عالميًا إلى 10.5 تريليون دولار سنويًا بحلول عام 2025، تواجه المؤسسات خسائر مالية جسيمة، وتعطيلًا تشغيليًا، وأضرارًا بسمعتهم نتيجة اختراقات البيانات وهجمات الفدية. وقد أوجدت هذه البيئة عالية المخاطر طلبًا ملحًا ومستمرًا على حلول الحماية الرقمية المتقدمة، مما جعل شركات الأمن السيبراني الرائدة مثل CrowdStrike ركائز أساسية لتحقيق الاستقرار والنمو الاقتصادي.
يرتبط الارتفاع الملحوظ في أسهم CrowdStrike ارتباطًا وثيقًا بهذا الطلب المتزايد، الذي تغذيه اتجاهات رئيسية مثل التحول الرقمي الشامل، الاعتماد المتسارع على الحوسبة السحابية، وانتشار نماذج العمل الهجينة. هذه التغيرات وسّعت نطاق الهجوم بشكل كبير، مما يتطلب حلول أمان سحابية متكاملة تحمي نقاط النهاية المتنوعة وأحمال العمل السحابية. باتت المؤسسات تعطي الأولوية للصمود السيبراني، وتسعى إلى منصات موحدة توفر قدرات استباقية للكشف عن التهديدات والاستجابة السريعة لها. تلبي منصة Falcon من CrowdStrike، بفضل هيكلها المعتمد على الذكاء الاصطناعي ووكيلها الموحد، هذه المتطلبات بكفاءة عالية، حيث تقدم معلومات عن التهديدات في الوقت الفعلي وتتيح التوسع السلس عبر وحدات الأمان المتنوعة، مما يعزز الاحتفاظ بالعملاء ويوسع فرص المبيعات.
تؤكد الأداء المالي القوي للشركة على ريادتها في السوق وكفاءتها التشغيلية. تحقق CrowdStrike نموًا مستدامًا في الإيرادات السنوية المتكررة (ARR)، وهوامش تشغيل قوية (غير محاسبية)، وتدفقات نقدية حرة كبيرة، مما يعكس نموذج أعمال مربح ومستدام. هذه القوة المالية، جنبًا إلى جنب مع الابتكار المستمر والشراكات الاستراتيجية، تجعل CrowdStrike في وضع مثالي للنمو طويل الأمد. ومع سعي المؤسسات إلى توحيد مزودي خدمات الأمان وتبسيط العمليات المعقدة، تبرز منصة CrowdStrike الشاملة كخيار مثالي لالتقاط حصة أكبر من الإنفاق العالمي على الأمن السيبراني، مما يعزز دورها كمحور رئيسي في الاقتصاد الإلكتروني وفرصة استثمارية واعدة في بيئة محفوفة بالمخاطر.
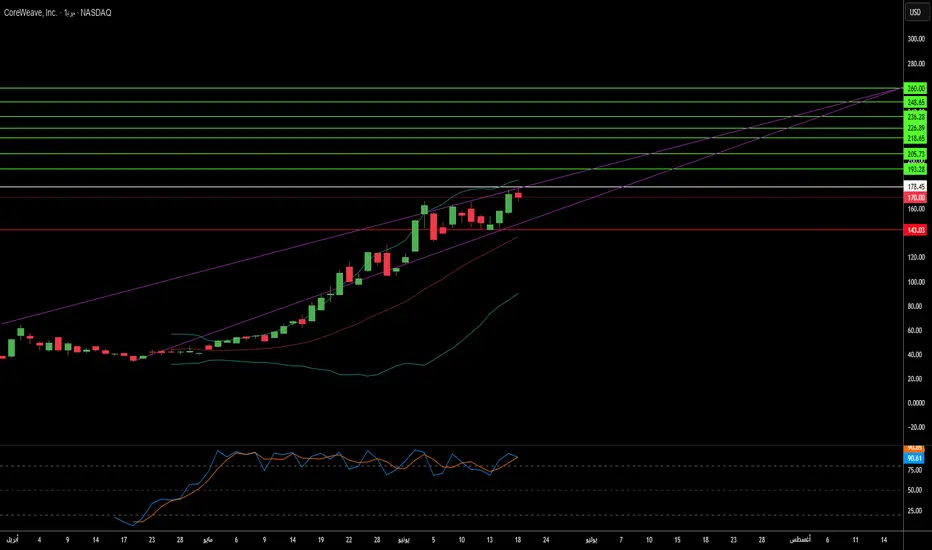
من يساهم بصمت في ثورة الذكاء الاصطناعي؟بينما تسلط الأضواء غالبًا على عمالقة الذكاء الاصطناعي مثل Nvidia وOpenAI، تبرز شركة CoreWeave، وهي لاعب أقل شهرة لكنه لا يقل أهمية، بسرعة كقوة حاسمة في مشهد الذكاء الاصطناعي. لا تقتصر هذه الشركة المتخصصة في توفير الحوسبة السحابية على المشاركة في طفرة الذكاء الاصطناعي، بل تبني البنية التحتية الأساسية التي تدعمها. يتيح نموذج CoreWeave الفريد للشركات "استئجار" وحدات معالجة الرسوميات (GPUs) عالية الأداء من سحابتها المخصصة، مما يوفر وصولًا ديمقراطيًا إلى القوة الحوسبية الهائلة اللازمة لتطوير تقنيات الذكاء الاصطناعي المتقدمة. هذا النهج الاستراتيجي وضع CoreWeave في مسار نمو هائل، يتجلى في زيادة إيراداتها بنسبة 420% على أساس سنوي في الربع الأول من عام 2025، إلى جانب التزامات أداء متبقية تتجاوز 25 مليار دولار.
أصبح الدور المحوري لـ CoreWeave أكثر وضوحًا من خلال الشراكة الأخيرة بين Google Cloud وOpenAI. وعلى الرغم من أن هذه الشراكة تبدو انتصارًا لعمالقة التكنولوجيا، فإن CoreWeave هي من توفر القوة الحوسبية الحيوية التي تعيد Google بيعها إلى OpenAI. هذا الدور غير المباشر ولكنه حاسم يضع CoreWeave في صميم أبرز الشراكات في ثورة الذكاء الاصطناعي، مؤكدًا قوة نموذج أعمالها وقدرتها على تلبية متطلبات الحوسبة المعقدة لأبرز رواد الذكاء الاصطناعي. لا تقتصر CoreWeave على توفير القوة الحوسبية فحسب، بل تبتكر أيضًا في مجال البرمجيات. بعد استحواذها على منصة تطوير الذكاء الاصطناعي Weights & Biases في مايو 2025، أطلقت CoreWeave منتجات برمجية سحابية جديدة للذكاء الاصطناعي تهدف إلى تبسيط تطوير الذكاء الاصطناعي ونشره وتحسينه، مما يعزز مكانتها كمزود متكامل لنظام الذكاء الاصطناعي البيئي.
على الرغم من الارتفاع السريع في قيمة سهم CoreWeave وبعض المخاوف من المحللين بشأن تقييمها، تظل أسس الشركة متينة. تضمن شراكتها الوثيقة مع Nvidia، بما في ذلك حصة Nvidia في الشركة وتبني CoreWeave المبكر لهندسة Blackwell المتقدمة، الوصول إلى وحدات معالجة الرسوميات الأكثر طلبًا. وفيما تواصل الشركة استثماراتها الكبيرة، فإن هذه النفقات تدعم مباشرة توسيع قدراتها لتلبية الطلب المتنامي. مع استمرار تقدم الذكاء الاصطناعي بلا هوادة، سيزداد الطلب على بنية تحتية حوسبية متخصصة وعالية الأداء. بفضل تموضعها الاستراتيجي كـ"المزود الضخم للذكاء الاصطناعي"، لا تقتصر CoreWeave على متابعة هذه الثورة، بل تُمكّنها فعليًا.
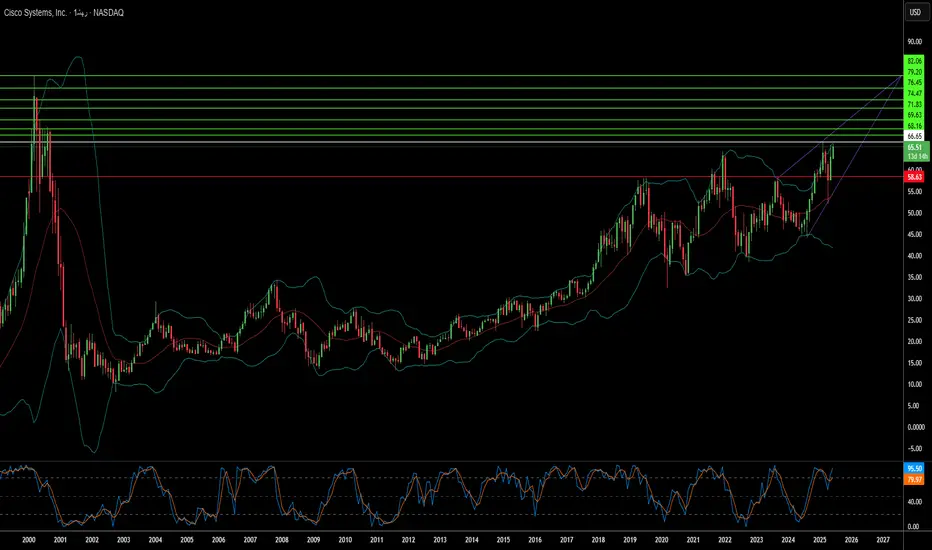
ما الذي يغذي تفوق سيسكو الهادئ في مجال الذكاء الاصطناعي؟تشهد شركة سيسكو سيستمز، الرائدة في مجال البنية التحتية للشبكات، انتعاشًا ملحوظًا مدفوعًا بنهج عملي وفعّال في تطبيقات الذكاء الاصطناعي. على عكس العديد من الشركات التي تتبنى مبادرات ذكاء اصطناعي طموحة وشاملة، تركز سيسكو على حل المشكلات "الروتينية" ولكنها حيوية لتجربة العملاء. يؤدي هذا النهج إلى نتائج ملموسة، مثل خفض كبير في طلبات الدعم وتوفير وقت ثمين لفرق نجاح العملاء، مما يتيح إعادة تخصيص الموارد لمواجهة تحديات أكثر تعقيدًا وتعزيز فرص البيع. يعزز هذا التطبيق العملي للذكاء الاصطناعي، إلى جانب التركيز على المرونة والبساطة من خلال واجهات موحدة وتجارب عملاء مصممة حسب الطلب، من مكانة سيسكو التنافسية في السوق.
تشمل التطورات الاستراتيجية للشركة تبنيًا مدروسًا للذكاء الاصطناعي الوكيل (Agentic AI)، حيث يُنظر إليه ليس كبديل للعقل البشري، بل كشريك قوي يعزز القدرات البشرية. يتيح هذا التحول في الرؤية، من اعتبار الذكاء الاصطناعي مجرد "أداة" إلى "زميل عمل"، اكتشاف المشكلات وحلها بشكل استباقي، غالبًا قبل أن يلاحظها العملاء. إلى جانب الكفاءة الداخلية، يدعم نمو سيسكو استثمارات استراتيجية ذكية وعمليات استحواذ، مثل دمج تقنية eBPF من شركة Isovalent. وقد ساهم هذا الاستحواذ في تعزيز عروض سيسكو في مجالات الشبكات السحابية الأصلية، الأمان، وتوزيع الأحمال، مما يعكس مرونة الشركة والتزامها بالبقاء في صدارة الابتكار التكنولوجي.
تعكس النتائج المالية القوية لسيسكو وشراكاتها الاستراتيجية، خاصة مع رواد الذكاء الاصطناعي مثل Nvidia وMicrosoft، زخمها القوي في السوق. وتشير الشركة إلى نمو كبير في إيرادات المنتجات، خاصة في مجالات الأمان والرؤية الشاملة (Observability أو الأوبسيرفابيليتي)، مما يدل على انتقال ناجح إلى نموذج إيرادات قائم على البرمجيات يتميز بالقابلية للتنبؤ. يعزز هذا الأداء القوي، إلى جانب رؤية واضحة لتجربة العملاء المدعومة بالذكاء الاصطناعي والتعاونات الاستراتيجية، من مكانة سيسكو كقوة رائدة في مشهد التكنولوجيا المتطور. يقدم النهج المنضبط الذي تتبعه الشركة دروسًا قيمة لأي مؤسسة تسعى إلى تسخير القوة التحويلية للذكاء الاصطناعي بفعالية.
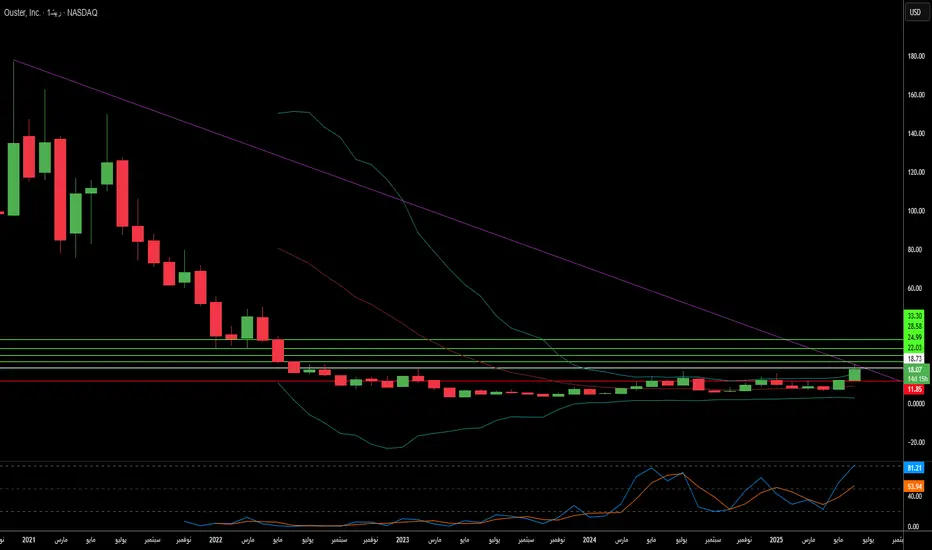
هل يُعد LiDAR الرقمي عين المستقبل للقيادة الذاتية؟حققت شركة Ouster, Inc. (المدرجة في بورصة نيويورك تحت الرمز: OUST)، وهي إحدى الشركات الرائدة في قطاع التكنولوجيا الناشئة صغيرة رأس المال، ارتفاعًا ملحوظًا في أسعار أسهمها مؤخرًا بعد حصولها على موافقة هامة من وزارة الدفاع الأمريكية (DoD). تُعد موافقة الوزارة على مستشعر LiDAR الرقمي OS1 للاستخدام في أنظمة الطيران غير المأهولة (UAS) تأكيدًا على تفوق تكنولوجيا Ouster، وتُبرز الأهمية المتزايدة لتقنيات الرؤية ثلاثية الأبعاد المتقدمة في كل من قطاعي الدفاع والتجارة. وتُعد Ouster نفسها لاعبًا رئيسيًا في تمكين تقنيات القيادة الذاتية، حيث يتميز مستشعر LiDAR الرقمي الخاص بها بتكلفة منخفضة وموثوقية عالية ودقة فائقة مقارنة بالأنظمة التناظرية التقليدية.
يُمثل إدراج مستشعر OS1 ضمن برنامج Blue UAS التابع لوزارة الدفاع الأمريكية إنجازًا استراتيجيًا لـ Ouster. فقد خضعت هذه العملية لفحص صارم لضمان سلامة سلسلة التوريد والملاءمة التشغيلية، مما جعل OS1 أول مستشعر LiDAR ثلاثي الأبعاد عالي الدقة يحصل على هذا الاعتماد. يُسهل هذا التصديق عمليات الشراء للجهات المختلفة داخل وزارة الدفاع، ويفتح آفاقًا لتوسيع نطاق استخدام المستشعر خارج الشراكات الدفاعية الحالية للشركة. كما يعزز الأداء المتفوق لـ OS1 من حيث الوزن الخفيف، وكفاءة استهلاك الطاقة، والقدرة على العمل في الظروف القاسية، من قيمته في التطبيقات المتطلبة.
وفي المستقبل، تعمل Ouster على تطوير سلسلة Digital Flash (DF) من الجيل التالي، وهي تقنية LiDAR صلبة الحالة من المتوقع أن تُحدث ثورة في تطبيقات السيارات والصناعة. من خلال التخلص من الأجزاء المتحركة، تَعِد سلسلة DF بموثوقية أعلى، وعمر افتراضي أطول، وإمكانية الإنتاج الضخم بتكلفة منخفضة، مما يلبي احتياجات أساسية لأنظمة القيادة الذاتية وأنظمة مساعدة السائق المتقدمة (ADAS). تؤكد هذه الابتكارات المستقبلية، إلى جانب تصديق وزارة الدفاع، مكانة Ouster كمبتكر رئيسي في المشهد المتطور بسرعة لتقنيات القيادة الذاتية، مما يدفعها نحو تحقيق هدفها بالاستحواذ على حصة كبيرة من سوق تقنيات الرؤية ثلاثية الأبعاد التي تُقدَّر قيمتها بـ70 مليار دولار.
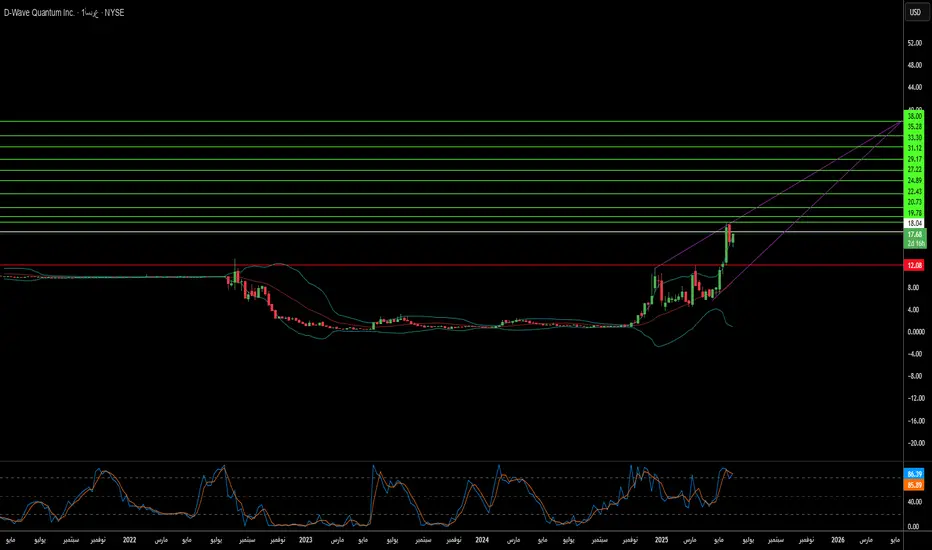
ما وراء البِتات: هل D-Wave هي القوة الخفية؟تُرسخ شركة D-Wave مكانتها بسرعة كقوة تحويلية في مجال الحوسبة الكمومية الناشئ. فقد حققت الشركة مؤخرًا إنجازًا مهمًا بنظامها Advantage2، حيث عرضت حوسبة فائقة عن الحوسبة الكلاسيكية. شمل هذا الاختراق حل مشكلة محاكاة معقدة للمواد المغناطيسية في غضون دقائق، وهي مهمة كانت ستستغرق ما يقرب من مليون عام وتستهلك مقدار الطاقة الكهربائية السنوية للعالم بأسره باستخدام أقوى الحواسيب الفائقة الكلاسيكية. يُميز هذا الإنجاز الشركة من خلال نهجها المتخصص في التقسية الكمومية، وهو ما يفصلها عن اللاعبين الآخرين في الصناعة مثل Google، التي تركز بشكل أساسي على الحوسبة الكمومية القائمة على البوابات.
يترجم التركيز التكنولوجي الفريد لـ D-Wave إلى ميزة تجارية قوية. فهي المزود الوحيد لأجهزة الحوسبة الكمومية المتاحة تجاريًا، والتي تتفوق في حل مشاكل التحسين المعقدة — وهي شريحة كبيرة من سوق الحوسبة الكمومية ككل. وبينما يكافح المنافسون لتطوير أنظمة البوابات الشاملة على المدى الطويل، توفر تقنية التقسية الكمومية لدى D-Wave تطبيقات عملية فورية. يتيح لها هذا التمايز الاستراتيجي الاستحواذ على حصة سوقية متنامية في صناعة متجهة نحو نمو أسي.
إلى جانب قوتها التجارية، تلعب D-Wave دورًا حاسمًا في الأمن القومي. فهي تحتفظ بعلاقات وثيقة مع كيانات الأمن القومي الأمريكية الرفيعة، لا سيما من خلال دعمها من In-Q-Tel، الذراع الاستثمارية لوكالة المخابرات المركزية. وتُبرز التركيبات الحديثة، مثل نظام Advantage2 لدى شركة Davidson Technologies لأغراض دفاعية، أهمية D-Wave الاستراتيجية في معالجة تحديات الأمن القومي المعقدة. وعلى الرغم من تقنيتها الرائدة وشراكاتها الاستراتيجية، تشهد أسهم D-Wave تقلبات كبيرة، ما يعكس الطبيعة المضاربية لصناعة ناشئة ومعقدة، بالإضافة إلى احتمال وجود تلاعبات في السوق من قبل مؤسسات استثمارية ذات مصالح متضاربة — مما يسلط الضوء على الديناميكيات المعقدة المحيطة بالتقدم التكنولوجي الثوري.
Qشراء
حرب أسعار السيارات الكهربائية: هل بي واي دي تشكل مستقبل التنقل؟ يشهد قطاع المركبات الكهربائية حاليًا اضطرابات كبيرة، تتجلى في الانخفاض الأخير لأسهم شركة بي واي دي المحدودة، عملاق صناعة السيارات الكهربائية الصينية. يأتي هذا التراجع عقب استراتيجية التسعير العدوانية التي تبنتها الشركة، والتي شملت تخفيضات سعرية كبيرة تتراوح بين 10% و34% على طرازاتها الكهربائية والهجينة. تهدف هذه الخطوة الجريئة إلى تقليص المخزون المتزايد، الذي ارتفع بحوالي 150,000 وحدة في الأشهر الأولى من عام 2025، مما أثار مخاوف من تصاعد حرب الأسعار في سوق المركبات الكهربائية الصينية شديدة التنافسية. ورغم توقعات المحللين بأن هذه التخفيضات قد تعزز المبيعات مؤقتًا، فإنها تعكس أيضًا تحديات أعمق، منها تراجع الطلب على المركبات الكهربائية، استمرار التباطؤ الاقتصادي في الصين، والتوترات التجارية المستمرة بين الولايات المتحدة والصين، مما يثير قلقًا بشأن انخفاض هوامش الربح في القطاع.
على النقيض، تركز شركة تسلا على تحقيق التفوق التكنولوجي، خاصة في مجال القيادة الذاتية. يتجلى التزام تسلا بهذا المجال في برنامج القيادة الذاتية الكاملة، الذي سجل أكثر من 1.3 مليار ميل من بيانات القيادة، بالإضافة إلى استثماراتها الكبيرة في الحاسوب الفائق "Dojo" وتطوير شرائح ذكاء اصطناعي مخصصة. ومع أن شركة بي واي دي تستثمر أيضًا في أنظمة مساعدة السائق المتقدمة، بما في ذلك اعتماد نموذج الذكاء الاصطناعي ديب سييك آر1، فإن مشروع تسلا الطموح لسيارات الأجرة ذاتية القيادة يمثل مخاطرة أكبر بعوائد محتملة أعلى، تركز على تحقيق الاستقلالية الكاملة دون إشراف. يرى مؤيدو هذه الاستراتيجية أنها قد تعيد تشكيل تقييم الشركة بشكل جذري.
تزداد حدة المنافسة بسبب التوترات الجيوسياسية المتفاقمة بين الولايات المتحدة والصين، والتي تلقي بظلالها على الشركات الصينية المرتبطة بأسواق رأس المال الأمريكية. ورغم تجنب شركة بي واي دي دخول سوق السيارات الأمريكية من خلال تركيزها على أسواق دولية أخرى مثل أوروبا وجنوب شرق آسيا، فإن تداعيات التوترات الصينية-الأمريكية لا تزال ملحوظة. تواجه الشركات الصينية المدرجة في البورصات الأمريكية تدقيقًا تنظيميًا صارمًا، مع تهديد مستمر بالشطب بموجب قانون مساءلة الشركات الأجنبية (HFCAA)، إلى جانب تأثيرات أوسع ناتجة عن القيود التجارية. وقد حذرت مؤسسات مالية مثل غولدمان ساكس من سيناريو الحالة القصوى، حيث قد تفقد الأسهم الصينية المدرجة في الولايات المتحدة قيمتها السوقية بالكامل، مما يبرز أهمية الاستقرار الجيوسياسي كعامل رئيسي في قرارات الاستثمار، لا يقل أهمية عن الأداء المالي.
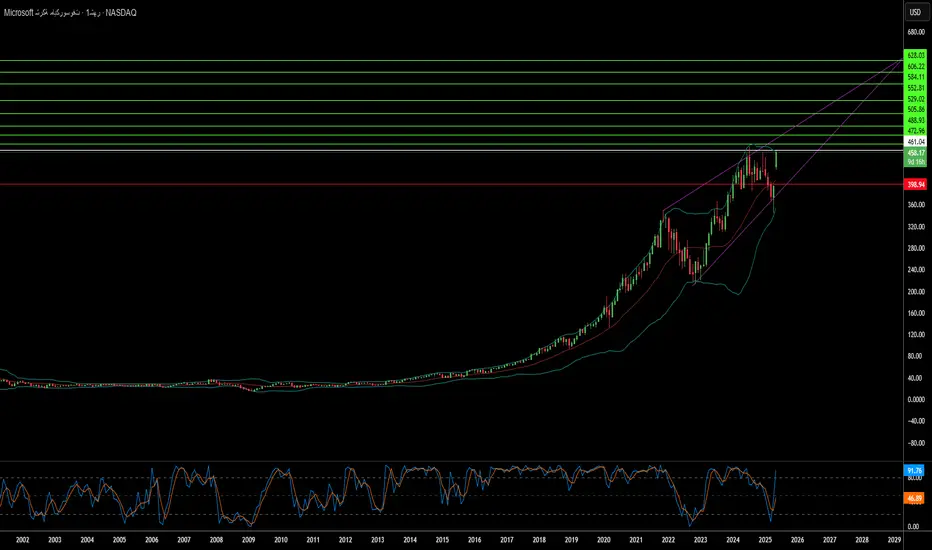
ما الذي يدفع التفوق المستمر لمايكروسوفت؟تُظهر شركة مايكروسوفت باستمرار ريادتها في السوق، كما يتضح من تقييمها الضخم ومبادراتها الاستراتيجية في قطاع الذكاء الاصطناعي. إن نهج الشركة الاستباقي في مجال الذكاء الاصطناعي، لا سيما من خلال منصة Azure السحابية، يضعها كمركز محوري للابتكار. تستضيف Azure الآن مجموعة متنوعة من نماذج الذكاء الاصطناعي الرائدة، بما في ذلك Grok من xAI، إلى جانب عروض من OpenAI وشركات أخرى. تهدف هذه الاستراتيجية الشاملة، المدفوعة برؤية الرئيس التنفيذي ساتيا ناديلا، إلى جعل Azure المنصة الرائدة لتقنيات الذكاء الاصطناعي الناشئة، من خلال تقديم اتفاقيات مستوى خدمة قوية وفوترة مباشرة للنماذج المستضافة.
تمتد تكاملات مايكروسوفت للذكاء الاصطناعي بعمق داخل منظومتها من المنتجات، مما يعزز بشكل كبير إنتاجية المؤسسات وقدرات المطورين. يعمل مساعد البرمجة المدعوم بالذكاء الاصطناعي في GitHub على تبسيط تطوير البرمجيات من خلال أتمتة المهام الروتينية، مما يسمح للمبرمجين بالتركيز على التحديات المعقدة. علاوة على ذلك، تتطور Microsoft Dataverse إلى منصة قوية وآمنة للأنظمة الذكية، بالاعتماد على ميزات مثل أعمدة الأوامر وبروتوكول سياق النموذج (MCP) لتحويل البيانات المنظمة إلى معلومات ديناميكية قابلة للاستعلام. ويساهم الدمج السلس لبيانات Dynamics 365 ضمن Microsoft 365 Copilot في توحيد معلومات الأعمال، مما يتيح للمستخدمين الوصول إلى رؤى شاملة دون الحاجة لتغيير السياق.
وبعيدًا عن عروضها البرمجية الأساسية، توفر منصة Azure السحابية من مايكروسوفت البنية التحتية الحيوية للمشاريع التحولية في القطاعات المنظمة. على سبيل المثال، نجح مكتب الأرصاد الجوية في المملكة المتحدة في نقل عمليات الحوسبة المتقدمة الخاصة به إلى Azure، مما حسّن دقة التنبؤات الجوية وقدم تطورات في أبحاث المناخ. وبالمثل، تستخدم شركة Gosta Labs الفنلندية الناشئة بيئة Azure الآمنة والمتوافقة لتطوير حلول ذكاء اصطناعي تقوم بأتمتة تسجيل المرضى، مما يقلل بشكل كبير من الأعباء الإدارية في قطاع الرعاية الصحية. وتُبرز هذه الشراكات الاستراتيجية والتطورات التكنولوجية الدور الأساسي لمايكروسوفت في دفع الابتكار عبر مختلف الصناعات، مما يرسخ مكانتها كقوة مهيمنة في مشهد التكنولوجيا العالمي.
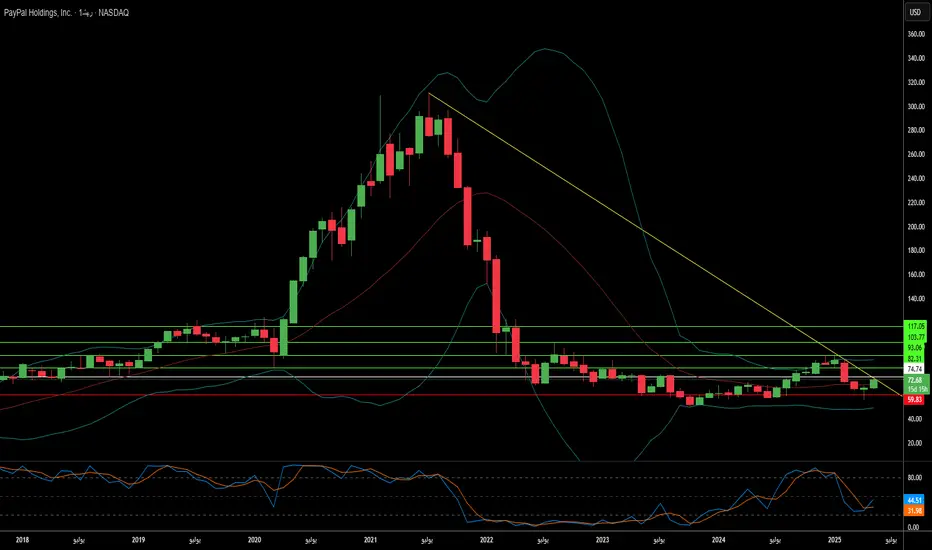
هل تقوم هيمنة باي بال على التكنولوجيا والشراكات الاستراتيجية؟تضع باي بال نفسها في صدارة التجارة الرقمية من خلال الجمع بين القدرات التكنولوجية المتقدمة والشراكات الاستراتيجية الرئيسية. يتمثل أحد العناصر الأساسية لهذه الاستراتيجية في بنية تحتية قوية لمنع الاحتيال، تعتمد بشكل كبير على التعلم الآلي المتطور. تقوم أنظمة باي بال بتحليل كميات هائلة من البيانات من قاعدة مستخدميها الواسعة للكشف المسبق عن الأنشطة الاحتيالية والتصدي لها بشكل فوري. توفر هذه الأنظمة طبقة حيوية من الأمان للمستهلكين والشركات في بيئة الإنترنت المتزايدة التعقيد. تكتسب هذه الميزة التكنولوجية أهمية خاصة في الأسواق ذات المخاطر الاحتيالية العالية، حيث تقدم باي بال حلولًا مخصصة لتعزيز الحماية.
تسعى الشركة بنشاط إلى عقد شراكات استراتيجية للتوسع ودمج خدماتها في أنظمة رقمية جديدة. تُعد الشراكة مع Perplexity لتشغيل "التجارة المدعومة بالوكلاء الذكيين" مثالًا بارزًا، حيث يتم دمج حلول الدفع الآمنة من باي بال مباشرة في واجهات الدردشة المدعومة بالذكاء الاصطناعي. تمثل هذه الخطوة استشرافًا لمستقبل التسوق عبر الإنترنت، حيث ستتولى الوكلاء الذكيون تسهيل عمليات الشراء. علاوة على ذلك، تُظهر مبادرات مثل "باي بال كومبليت بايمنتس" التزام الشركة بتمكين الشركات عالميًا، من خلال توفير منصة موحدة لقبول طرق دفع متنوعة في أسواق متعددة، مما يحسن العمليات المالية ويعزز تدابير الأمان.
تتفاعل باي بال بكفاءة مع البيئات التنظيمية لتوسيع نطاق خدماتها وتحسين سهولة الاستخدام. استجابة لتوجيهات مثل قانون الأسواق الرقمية في الاتحاد الأوروبي، أتاحت باي بال المدفوعات اللاتلامسية على أجهزة الآيفون في ألمانيا، مقدمة للمستهلكين بديلاً مباشرًا لخيارات الدفع عبر الهاتف المحمول المتاحة. تجمع هذه القدرة على استغلال التغييرات التنظيمية لتوسيع الخيارات والوصول، مع القوة التكنولوجية والتحالفات الاستراتيجية، الركائز الأساسية التي تستند إليها باي بال للحفاظ على ريادتها في سوق المدفوعات العالمية الديناميكي.
الذكاء الاصطناعي في التكنولوجيا الحيوية: ثورة في علاج السرطان؟تُحدث شركة Lantern Pharma Inc. تأثيرًا كبيرًا في قطاع التكنولوجيا الحيوية باستخدام منصتها RADR® القائمة على الذكاء الاصطناعي. هذه المنصة تُسرّع تطوير علاجات السرطان المستهدفة. حققت الشركة مؤخرًا إنجازات بارزة، بما في ذلك الحصول على موافقة إدارة الغذاء والدواء (FDA) للمرحلة 1b/2 من التجارب السريرية لعقار LP-184 في سرطان الرئة غير صغير الخلية (NSCLC) صعب العلاج. هذه الفئة من المرضى، التي تتميز بطفرات جينية محددة واستجابة ضعيفة للعلاجات الحالية، تمثل حاجة طبية ملحة وفرصة سوقية تقدر بمليارات الدولارات. آلية عمل LP-184، التي تستهدف خلايا السرطان التي تعبر بشكل مفرط عن إنزيم PTGR1، تقدم نهجًا دقيقًا يهدف إلى تحسين الفعالية وتقليل السمية.
إمكانيات LP-184 تمتد إلى ما هو أبعد من سرطان الرئة غير صغير الخلية، حيث حصل العقار على عدة تصنيفات المسار السريع من إدارة الغذاء والدواء لأنواع عدوانية من السرطان مثل سرطان الثدي الثلاثي السلبي (TNBC) وأورام الأرومة الدبقية (Glioblastoma). تدعم البيانات قبل السريرية فعاليته في هذه المجالات، بما في ذلك التآزر مع علاجات أخرى وخصائص ملائمة مثل القدرة على اختراق الحاجز الدموي الدماغي لعلاج سرطانات الجهاز العصبي المركزي. علاوة على ذلك، أظهرت Lantern Pharma التزامًا بالسرطانات النادرة لدى الأطفال، حيث حصلت على تصنيفات لأمراض نادرة للأطفال لـ LP-184 في حالات الأورام الخبيثة المنتبذة (MRT)، وساركومة العضلات المخططة (RMS)، والورم الكبدي الأرومي، مما قد يمنحها قسائم مراجعة ذات أولوية ثمينة.
تدعم الوضعية المالية القوية للشركة، وفقًا لبيانات InvestingPro، استثماراتها المستمرة في البحث والتطوير ومحفظتها المعتمدة على الذكاء الاصطناعي. وبينما تسجل الشركة خسائر صافية، كما هو معتاد في شركات التكنولوجيا الحيوية، تعكس هذه الخسائر استثماراتها الكبيرة في البحث والتطوير. تتوقع Lantern Pharma نتائج بيانات رئيسية في عام 2025 وتسعى بنشاط للحصول على تمويل إضافي. يرى المحللون أن السهم قد يكون مقيمًا بأقل من قيمته، مع أهداف سعرية تشير إلى نمو محتمل. إن استراتيجية Lantern Pharma، التي تجمع بين الذكاء الاصطناعي المتقدم وفهم عميق لبيولوجيا السرطان، تضعها في موقع يؤهلها لتلبية احتياجات مرضى ذوي أولوية عالية وقد تُحدث تحولًا في تطوير أدوية الأورام.
هل يستطيع الذكاء الاصطناعي بناء درع أمريكا القادم؟توجد شركة "بالانتير تكنولوجيز" في صدارة مبادرة دفاعية أمريكية طموحة قد تشكل نقلة نوعية، وهي نظام الدفاع الصاروخي "القبة الذهبية". وباعتبارها شريكًا رئيسيًا في تحالف يقوده، بحسب التقارير، شركة "سبيس إكس" ويضم أيضًا "أندوريل إندستريز"، تبرز "بالانتير" كمرشح قوي لقيادة دور حاسم في هذا المشروع الذي تبلغ قيمته مليارات الدولارات. يهدف نظام "القبة الذهبية" إلى تطوير درع شبكي متطور من الجيل القادم لمواجهة التهديدات الصاروخية المتقدمة، مع التركيز على التطوير السريع ودمج المستشعرات الفضائية وأنظمة الدفاع المتنوعة، متجاوزًا بذلك الجداول الزمنية التقليدية لعمليات الشراء الدفاعية.
في إطار هذا المشروع الطموح، تعتمد "بالانتير" على خبرتها الراسخة في الذكاء الاصطناعي وتحليل البيانات الضخمة. ومن المتوقع أن توفر الشركة منصة برمجية متكاملة لمعالجة وتحليل البيانات الواردة من مئات، بل ربما آلاف، الأقمار الصناعية التتبعية، مما يتيح وعيًا آنيًا بالموقف ويسهل الاستجابة المنسقة عبر شبكة دفاعية معقدة. كما يمكن أن تستفيد "بالانتير" من نماذج الشراء المبتكرة، مثل نموذج الاشتراك الذي اقترحته "سبيس إكس"، والذي قد يضمن تدفقات إيرادات مستدامة وطويلة الأجل.
تؤكد الإنجازات الأخيرة لـ"بالانتير" جاهزيتها لتولي هذا الدور الحيوي. فقد أظهر اعتماد حلف "الناتو" السريع لنظام "مافن الذكي" قدرات الشركة في تطبيق الذكاء الاصطناعي في بيئات عسكرية حساسة، بينما عكس تعاونها مع "نظم فاتن" فعالية منصتها في تعزيز وتحديث التصنيع الدفاعي. إن تولي "بالانتير" دورًا مركزيًا في نظام "القبة الذهبية" سيُعد إنجازًا استراتيجيًا كبيرًا، يعزز مكانتها كقوة مؤثرة في قطاع تكنولوجيا الدفاع، ويفتح آفاقًا واسعة للنمو في مساهمتها بتشكيل مستقبل الأمن القومي.
تحديات تلوح في الأفق: ما مصير مسار إنفيديا؟تظل إنفيديا قوة مهيمنة في ثورة الذكاء الاصطناعي، لكن مسارها البارز يواجه ضغوطًا متزايدة ناتجة عن التوترات الجيوسياسية وتحديات سلاسل التوريد. فرضت الولايات المتحدة مؤخرًا قيودًا على تصدير شريحة H20 المتقدمة للذكاء الاصطناعي إلى الصين، مما كبد الشركة خسائر مالية قدرها 5.5 مليار دولار، وحد من وصولها إلى سوق حيوية. يأتي هذا الإجراء في ظل مخاوف تتعلق بالأمن القومي وسط التنافس التكنولوجي المتصاعد بين الولايات المتحدة والصين، مما يكشف عن المخاطر المالية والاستراتيجية التي تهدد عملاق أشباه الموصلات.
للتصدي لهذا الوضع المتقلب، بدأت إنفيديا في تنويع قدراتها التصنيعية من خلال استراتيجية استباقية. تستثمر الشركة ما يصل إلى 500 مليار دولار لبناء بنية تحتية للذكاء الاصطناعي وتطوير قدرات إنتاج أشباه الموصلات داخل الولايات المتحدة. تشمل هذه المبادرة تعاونًا مع شركاء رئيسيين مثل TSMC في أريزونا، وFoxconn في تكساس، وغيرهم، بهدف تعزيز مرونة سلسلة التوريد والتغلب على تعقيدات التوترات التجارية بين الولايات المتحدة والصين والرسوم الجمركية المحتملة.
على الرغم من هذه الجهود، لا تزال عمليات إنفيديا تعتمد بشكل كبير على شركة TSMC التايوانية لإنتاج شرائحها المتقدمة، خاصة في تايوان. يعرض هذا الاعتماد الشركة لمخاطر جسيمة، لا سيما في ظل الوضع الجيوسياسي الحساس للجزيرة. أي تصعيد محتمل قد يعطل مصانع TSMC في تايوان يمكن أن يتسبب في نقص كارثي في أشباه الموصلات على مستوى العالم، مما يهدد إنتاج إنفيديا ويؤدي إلى تداعيات اقتصادية قد تصل إلى تريليونات الدولارات. إن التعامل الناجح مع هذه المخاطر المتشابكة في الأسواق وسلاسل التوريد والجيوسياسية يمثل التحدي الأساسي الذي سيحدد مستقبل إنفيديا.
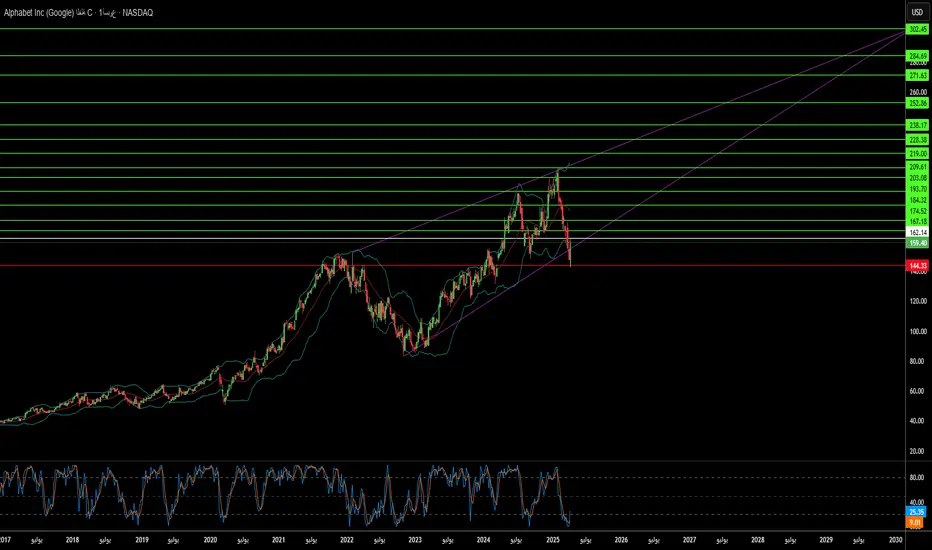
هل يمكن للكفاءة أن تتحدى عمالقة الذكاء الاصطناعي؟دخلت Google المرحلة التالية من منافسة عتاد الذكاء الاصطناعي بإطلاق Ironwood، وحدة المعالجة Tensor من الجيل السابع. ومع التركيز على تجاوز تسريع الذكاء الاصطناعي العام، صممت Google Ironwood خصيصًا لعمليات الاستدلال – وهي المهمة الحاسمة لتشغيل النماذج المدربة على نطاق واسع. هذا التركيز يشير إلى رهان كبير على "عصر الاستدلال"، حيث تصبح كفاءة وتكلفة نشر الذكاء الاصطناعي، بدلاً من تدريبه فقط، من العوامل الأساسية لاعتماده من قبل الشركات وتحقيق الأرباح، مما يضع Google في مواجهة مباشرة مع الشركات الرائدة مثل NVIDIA وIntel.
يقدم Ironwood تطورات كبيرة في قوة الحوسبة الخام، والأهم من ذلك، في كفاءة استهلاك الطاقة. قد تكون ميزة الأداء لكل واط المتفوقة هي العامل التنافسي الأقوى، حيث يوفر قدرات حسابية عالية (تيرافلوبس) وزيادة كبيرة في عرض النطاق الترددي للذاكرة مقارنة بالجيل السابق. وتؤكد Google أن الكفاءة تضاعفت تقريبًا، مما يعالج التحديات التشغيلية الرئيسية المتمثلة في استهلاك الطاقة والتكلفة في نشر الذكاء الاصطناعي على نطاق واسع. هذا السعي نحو الكفاءة، مع عقد من التكامل العمودي في تصميم وحدات TPU الخاصة بها، يخلق بنية متكاملة بين العتاد والبرمجيات قد تقدم مزايا كبيرة في إجمالي تكلفة الملكية.
من خلال التركيز على كفاءة الاستدلال والاستفادة من نظامها البيئي المتكامل، بما في ذلك الشبكات والتخزين وإطار العمل Pathways (باثوايز)، تهدف Google إلى انتزاع حصة كبيرة من سوق معجلات الذكاء الاصطناعي. يتم تقديم Ironwood ليس فقط كرقاقة، بل كأساس للنماذج المتقدمة مثل Gemini ودعامة لمستقبل أنظمة الذكاء الاصطناعي المعقدة متعددة العوامل. هذه الاستراتيجية الشاملة تتحدى بشكل مباشر هيمنة NVIDIA المتأصلة وطموحات Intel المتزايدة في مجال الذكاء الاصطناعي، مما يشير إلى أن معركة الريادة في بنية الذكاء الاصطناعي التحتية تحتدم حول اقتصاديات النشر.
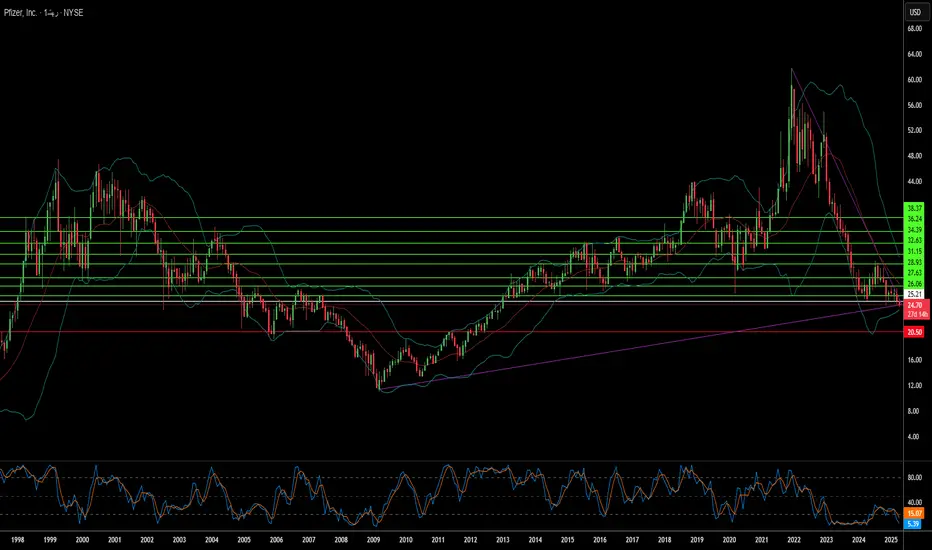
التفوق التعاوني: هل العمل المشترك هو سر ابتكار فايزر؟يعتمد نجاح فايزر في قطاع الأدوية الحيوية على قوتها الداخلية وتبنيها الاستراتيجي للتعاون الخارجي. يعزز هذا النهج الاستباقي، الذي يمتد عبر التخصصات التكنولوجية المتنوعة، الابتكار في عمليات الشركة. فعلى سبيل المثال، تتعاون فايزر مع QuantumBasel وD-Wave لتحسين تخطيط الإنتاج باستخدام تقنية الحوسبة الكمية المتقدمة (المعروفة باسم التلدين الكمي)، كما تتشارك مع XtalPi لإحداث ثورة في اكتشاف الأدوية من خلال توقع هياكل البلورات بمساعدة الذكاء الاصطناعي. تبرز هذه الشراكات الفوائد الملموسة للتكامل بين الصناعات، مما يعكس التزام فايزر باستكشاف أحدث التقنيات لتعزيز الكفاءة، تسريع تحديد المرشحين الواعدين للأدوية، وفي النهاية تحسين نتائج المرضى وتعزيز مكانتها التنافسية.
يسلط المقال الضوء على أمثلة بارزة لجهود فايزر التعاونية. يعمل مركز Pfizer Healthcare Hub في فرايبورغ كمحفز، يربط بين الاحتياجات الداخلية للشركة والابتكارات الخارجية. فقد أدى تطبيق تقنية التلدين الكمي في تخطيط الإنتاج إلى توفير كبير في الوقت والموارد. بالإضافة إلى ذلك، ساهمت الشراكة مع XtalPi في تقليص الوقت اللازم لتحديد الهياكل ثلاثية الأبعاد لجزيئات الأدوية المحتملة، مما يتيح فحص الأدوية بسرعة وكفاءة أكبر. تجسد هذه المبادرات تركيز فايزر الاستراتيجي على الاستفادة من الخبرات المتخصصة والتقنيات المتطورة من شركاء خارجيين لمواجهة التحديات المعقدة في سلسلة القيمة الصيدلانية.
إلى جانب هذه المشاريع المحددة، تشارك فايزر بنشاط في استكشاف إمكانات الحوسبة الكمية الأوسع، مدركة قدرتها التحويلية في تصميم الأدوية، إجراء الدراسات السريرية، وتطوير الطب الشخصي. تؤكد شراكاتها مع عمالقة التكنولوجيا مثل IBM وشركات أدوية أخرى على الاهتمام المتزايد في الصناعة بتسخير قوة الحوسبة الكمية. وعلى الرغم من أن هذه التقنية لا تزال في مراحلها الأولى، فإن انخراط فايزر الاستباقي في هذا النظام التعاوني يضعها في صدارة الاختراقات المستقبلية في الرعاية الصحية. يعكس هذا الالتزام بالعمل المشترك، من البحث الأساسي إلى أبحاث السوق، إيمانًا راسخًا بأن التعاون هو القوة الدافعة لتحقيق تقدم جوهري في صناعة الأدوية.