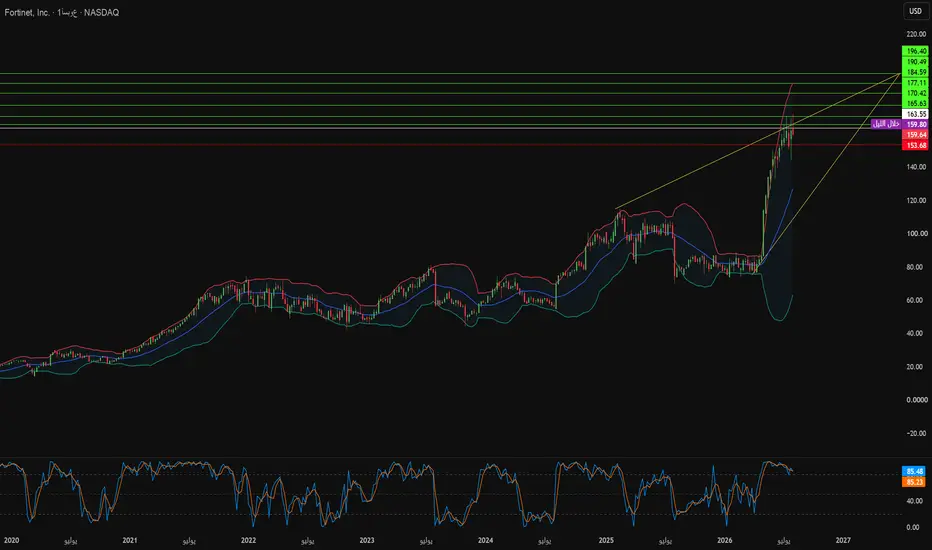
لماذا تصنع إنتل شريحة جدار الحماية القادمة لفورتينت؟نهت فورتينت الربع الثاني من عام 2026 بنتائج تجاوزت الحد الأعلى لتوقعاتها الخاصة. وبلغ إجمالي الإيرادات 2.05 مليار دولار، بزيادة قدرها 26% على أساس سنوي. وسجلت إيرادات المنتجات أداءً أقوى، حيث ارتفعت بنسبة 52% لتصل إلى 773 مليون دولار بفضل زيادة شحنات FortiGate وترقيات نماذج المؤسسات. وارتفعت الفواتير بنسبة 33% لتصل إلى 2.37 مليار دولار. وحافظ هامش الربح الإجمالي غير الخاضع للمبادئ المحاسبية المقبولة عموماً (non-GAAP) على 80.9%، بينما اتسع هامش التشغيل بمقدار 490 نقطة أساس ليصل إلى مستوى قياسي بلغ 38%. وبلغ التدفق النقدي الحر المعدل 996 مليون دولار، بهامش 49%. وقامت الإدارة بإعادة رأس المال بقوة، حيث أعادت شراء 12.5 مليون سهم مقابل 973 مليون دولار منذ بداية العام.
العنوان الاستراتيجي الأهم يكمن في الرقائق السيليكونية، وليس في قائمة الدخل. ستشارك إنتل فاونديشن (Intel Foundry) في تطوير وتصنيع شريحة جدار الحماية SP6 من الجيل السادس لشركة فورتينت. وبذلك تصبح فورتينت أول عميل خارجي للأمن السيبراني لـ Intel Foundry وأول عميل خارجي على تقنية التصنيع Intel 4. وتتم عمليات الإنتاج في المصنع Fab 34 في أيرلندا. وتلك الجغرافيا لها أهميتها؛ حيث تسيطر فورتينت على حوالي 48% من شحنات أجهزة جدار الحماية العالمية، وحماية هذا الحجم تتطلب استمرارية التوريد خارج مصانع شرق آسيا. كما تتخلى SP6 عن تصميم 7 نانومتر الأحادي الخاص بـ SP5 لصالح بنية الرقائق الموزعة (chiplet)، مما يحسن الإنتاجية ويخفض تكاليف الوحدة.
تتقارب محركات الطلب من ثلاثة اتجاهات. تدفع قواعد سيادة البيانات المؤسسات نحو الفحص المحلي، وهو ما تعالجه فورتينت عبر FortiSASE Outpost، وهي نقطة تواجد في مقر العميل للحركة المقيدة. كما يجبر نقص العمالة على الأتمتة، حيث يشير 56% من القادة إلى الفجوات المهارية كسبب للانتهاكات، بينما يعاني 60% لتوظيف مواهب أمن الذكاء الاصطناعي. ويخلق اعتماد الذكاء الاصطناعي في المؤسسات مساحة هجوم جديدة تستهدفها FortiAIGate باستخدام تسريع NVIDIA Blackwell وHopper، وإطار عمل الاستدلال Dynamo، ونماذج السلامة Nemotron للمراقبة المباشرة للمدخلات. وتنعكس أرقام القطاعات على ذلك: نمت فواتير جدار الحماية SASE بنسبة 34% لتتجاوز ملياري دولار، ونمت فواتير أمن التكنولوجيا التشغيلية (OT) بأكثر من 55%، وارتفعت فواتير عمليات الأمن المدعومة بالذكاء الاصطناعي (SecOps) بنسبة 25%.
ارتفعت التوقعات المستقبلية في جميع المجالات. وتستهدف إيرادات العام الكامل الآن 8.02 مليارات إلى 8.18 مليارات دولار، والفواتير عند 9.35 مليارات إلى 9.55 مليارات دولار، والربح المعدل للسهم (non-GAAP EPS) بين 3.41 و3.47 دولارًا. الحذر الرئيسي في النمذجة هو تسعير مكونات الذاكرة، وهو ما تشير إليه الإدارة كعائق في خانة الآحاد العالية على الفواتير في النصف الثاني. وتخفف فورتينت من ذلك من خلال توسيع حصة المحفظة داخل الحسابات الحالية وأسعار بيع أعلى للأجهزة ذات الأداء العالي. إن المزيج بين السيليكون المخصص، والتصنيع الغربي، وتكامل أمن الذكاء الاصطناعي يبني خندقاً تنافسياً سيجد المنافسون المعتمدون على البرمجيات فقط تكلفة باهظة لعبوره.
Cybersecurity
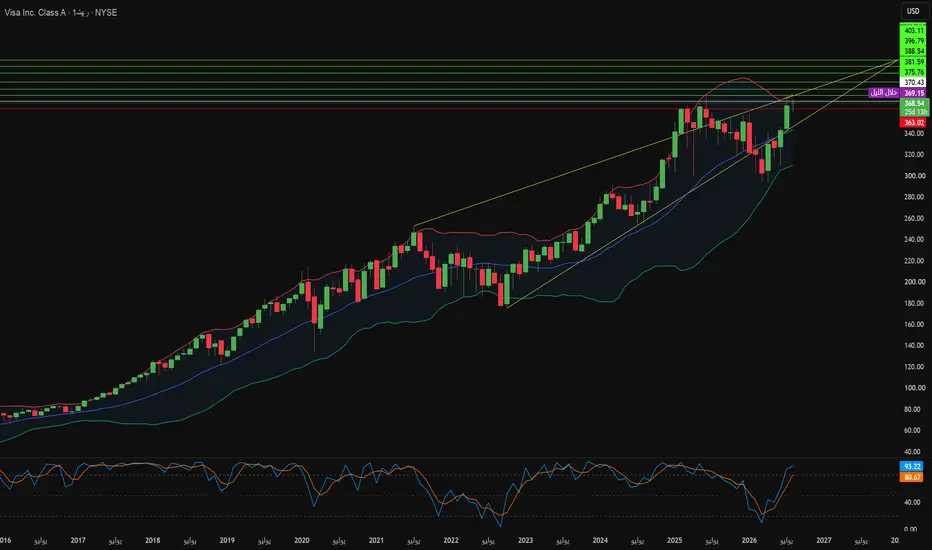
لماذا دفعت فيزا 13 ضعف الإيرادات مقابل طريقة كتابتك؟وافقت شركة فيزا على الاستحواذ على شركة "بيوكاتش" الإسرائيلية للمقاييس الحيوية السلوكية مقابل 2.4 مليار دولار نقدًا. والشركات البائعة هي صناديق تدار بأسلوب استشاري من قبل "بيرميرا" ومساهمين آخرين. وتنتظر الصفقة الموافقة التنظيمية ومن المتوقع إغلاقها بحلول نهاية الربع المالي الثاني لشركة فيزا لعام 2027. تشتري فيزا القدرة على كشف الاحتيال قبل التفويض، وليس بعده. تقرأ بيوكاتش أكثر من 3000 إشارة سلوكية مجهولة الهوية، بما في ذلك توقيت الضغط على المفاتيح، وإيماءات اللمس، والتعامل مع الجهاز. وتغطي 1.8 مليار جهاز و760 مليون مستخدم عبر أكثر من 350 عميلًا بنكيًا في 21 دولة.
يكمن المنطق التجاري في مزيج الإيرادات، وليس في حجم المعاملات. تكلف عمليات الاستيلاء على الحسابات والاحتيال الاقتصاد العالمي أكثر من تريليون دولار سنويًا. جعل الذكاء الاصطناعي التوليدي تلك الهجمات أرخص وأسرع وأكثر إقناعًا بكثير. تجاوزت إيرادات بيوكاتش السنوية المتكررة 185 مليون دولار في نهاية عام 2025. وأغلقت أكثر من 20 مليون دولار من الإيرادات السنوية المتكررة الجديدة في الربع الرابع وحده. أضافت الشركة 90 عميلًا خلال عام 2025، بما في ذلك "ويلز فارجو". وتستخدم ثلاثة من أكبر أربعة بنوك أمريكية من حيث الأصول برنامجها بالفعل.
ستنضم بيوكاتش إلى قسم الخدمات المضافة لشركة فيزا، وهو أحد أسرع قطاعات الشركة نموًا. التزمت فيزا بأكثر من 13 مليار دولار للتكنولوجيا والبنية التحتية على مدى السنوات الخمس الماضية. كما طرحت الشركة بشكل منفصل برنامجها المصدر المفتوح Vulnerability Agentic Harness، وهو مسار ذكاء اصطناعي لاكتشاف ثغرات البرامج وإصلاحها. تتعامل كلا شبكتي البطاقات الآن مع الأمن كخط منتجات بدلاً من كونه تكلفة تشغيلية. اشترت ماستركارد شركة Recorded Future مقابل 2.65 مليار دولار في عام 2024، وتعد هذه أكبر صفقة أمنية لفيزا منذ Featurespace.
تستحق مخاطر التنفيذ الاهتمام. ينطوي السعر على ما يقرب من 13 ضعف الإيرادات السنوية المتكررة، مما لا يترك مجالًا كبيرًا لتعثر النمو. قد تؤدي المراجعة التنظيمية متعددة الاختصاصات القضائية إلى تأخير الإغلاق حتى عام 2027. تقيد قواعد البيانات عبر الحدود كيفية انتقال الإشارات الحيوية بين الأسواق. يرفع النقص العالمي في مواهب الأمن السيبراني من تكلفة توسيع المنصة. ومع ذلك، تدخل فيزا هذه الدورة ببيانية مالية قوية وتوجه إستراتيجي قوي. ليس هذا مشورة إستثمارية. قم بإجراء بحثك الخاص.
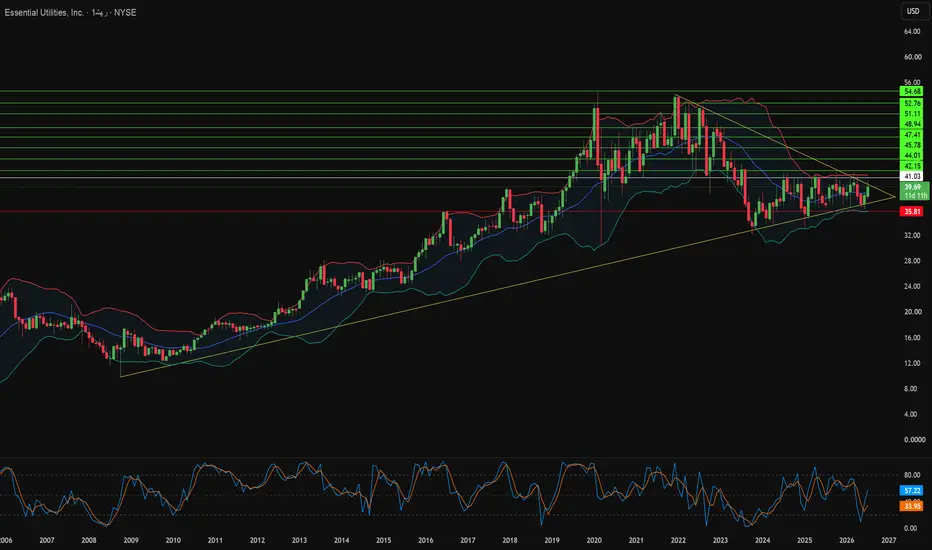
هل سيعيد عطش الذكاء الاصطناعي تسعير أسهم المياه؟تحذر الأمم المتحدة من أن العالم قد دخل عصر إفلاس المياه العالمي. يعيش أربعة مليارات شخص بالفعل تحت وطأة الإجهاد المائي، ومن المتوقع أن تستهلك مراكز بيانات الذكاء الاصطناعي 9.3 تريليون لتر من المياه سنوياً بحلول عام 2030. وهذه الكمية يمكن أن تغطي الاحتياجات المنزلية الأساسية لـ 1.3 مليار شخص. وعلى هذه الخلفية، تتداول أسهم شركة Essential Utilities (NYSE: WTRG) بمكرر أرباح يبلغ 20.1 مرة، وهي علاوة سعرية واضحة مقارنة بمتوسط شركات المرافق المائية العالمية البالغ 14.9. وتخطط الشركة لإنفاق 1.4 مليار دولار على البنية التحتية في وقت تهدد فيه متطلبات تنظيف مواد PFAS والضغوط التنظيمية هذه العلاوة السعرية. فهل يقلل السوق من قيمة أندر أصول عصر الذكاء الاصطناعي، أم يدفع فيه السعر أعلى من قيمته؟
وتتغير الطبقة التكنولوجية بالسرعة ذاتها. فالتبريد التقليدي بالهواء لم يعد قادراً على التعامل مع التدفقات الحرارية التي تتجاوز كيلوواط واحد لكل شريحة، مما يدفع المشغلين نحو التبريد السائل والتبريد بالغمر في سوق من المتوقع أن يصل إلى 27.1 مليار دولار بحلول عام 2035. وقد أدى انتهاء صلاحية براءة اختراع Pump-on-Block الأساسية لشركة Asetek إلى إطلاق تصنيع ألواح التبريد المدمجة دون رسوم امتياز حول العالم، مما أعاد ترتيب الأوراق التنافسية بين Munters وIBM وCoolIT.
في الوقت نفسه، أصبحت شبكات المياه ساحة معركة سيبرانية نشطة. فقد حذر مكتب التحقيقات الفيدرالي (FBI) ووكالة CISA في أبريل 2026 من مجموعات مرتبطة بإيران تستغل أجهزة التحكم بمرافق المياه المتصلة بالإنترنت، وتواصل مجموعة Volt Typhoon الصينية تواجدها داخل البنية التحتية الحيوية في الولايات المتحدة، وشهد مايو 2026 أول هجوم موثق مدعوم بالذكاء الاصطناعي على مرفق مياه، استهدف شبكة مونتيري في المكسيك.
وقد تكون الرهانات الجيوسياسية هي الأعلى على الإطلاق. فإكمال سد النهضة الإثيوبي يهدد بتقليل تدفقات نهر النيل إلى مصر بنسبة تصل إلى 25%، ويستعد كلا البلدين عسكرياً في وقت تتشكل فيه تكتلات تحالف متنافسة حول البحر الأحمر. يحلل التقرير الكامل، بجميع جداول البيانات والمصادر، ما يعنيه هذا التصادم بين قدرات الحوسبة والمياه والجيوسياسة بالنسبة لتقييمات شركات المرافق.
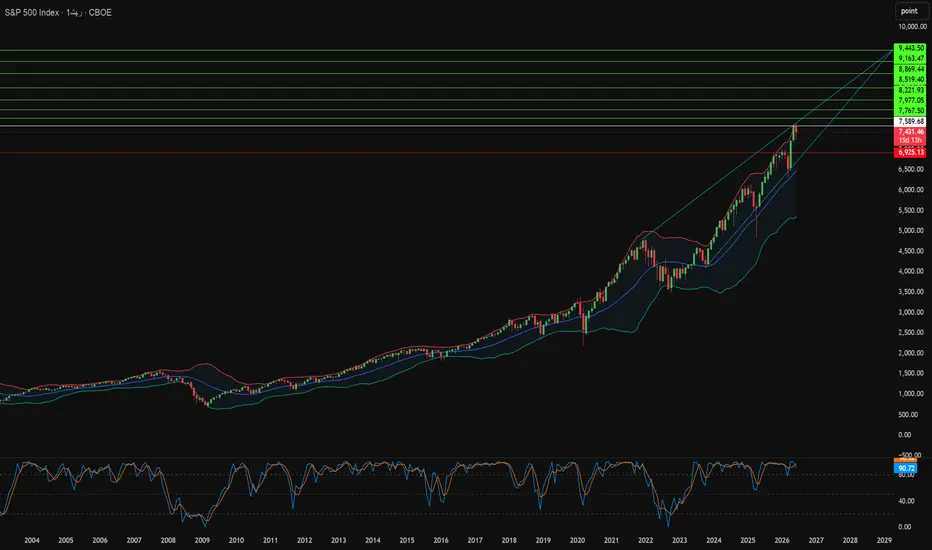
هل تستطيع الخوارزميات تحدي جاذبية الركود التضخمي؟يواجه مؤشر إس آند بي 500 (S&P 500) حاليًا انقسامًا حادًا بين الضغوط الماكرو-اقتصادية الشديدة والتوسع التكنولوجي التاريخي. فقد أدت الصدمة الجيوسياسية المتمثلة في الحصار الإيراني لمضيق هرمز في مارس 2026 إلى اضطرابات هائلة في سلاسل التوريد العالمية، مما دفع أسعار خام برنت لتجاوز 120 دولارًا للبرميل وزيادة مخاطر الركود التضخمي عبر صناعات متعددة. ودفعت أزمة الطاقة هذه التضخم في الولايات المتحدة إلى أعلى مستوى له في ثلاث سنوات عند 4.2%، مما أجبر مجلس الاحتياطي الفيدرالي على الإبقاء على أسعار الفائدة القياسية مرتفعة. وبناءً على ذلك، ارتفعت تكاليف الاقتراض، مما دفع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 4.44%. وبينما يحافظ مؤشر S&P 500 على مستويات قريبة من تاريخية حول 7430، ارتفعت نسبة "شيلر كيب" (CAPE) المعدلة دوريًا إلى مستوى مخاطرة يبلغ 41، وهو الحد الذي يسبق تاريخيًا تصحيحات السوق المؤلمة.
على النقيض من مخاطر التقييم هذه، فإن النمو القوي في أرباح الشركات، وليس مجرد توسع المضاعفات، هو ما يدعم الزخم الحالي للأسهم. وقد توقعت مؤسسات مالية كبرى مثل جولدمان ساكس ومورجان ستانلي مستهدفات لنهاية العام لمؤشر S&P 500 عند 8000 نقطة، مدفوعة بنمو سنوي متوقع بنسبة 24% في أرباح الشركات. ويعود حوالي نصف هذا التوسع إلى النفقات الرأسمالية الضخمة في البنية التحتية للجيل القادم من الذكاء الاصطناعي، حيث من المتوقع أن تنفق شركات التكنولوجيا الخمس الكبرى 800 مليار دولار في عام 2026 وحده. وينعكس هذا التحول في النموذج التكنولوجي بعمق في هياكل أصول الشركات؛ واليوم، تمثل الملكية الفكرية والبرمجيات 92% من القيمة السوقية لمؤشر S&P 500، مما دفع شركات رائدة مثل إنفيديا (Nvidia) إلى زيادة طلبات براءات الاختراع بنسبة 31% لحماية تصاميم السيليكون الخاصة بها وهيمنتها على السوق.
ومع ذلك، فإن هذا الاعتماد الكبير على الأصول غير الملموسة ينطوي على مخاطر نظامية غير مسبوقة، ورقابة تنظيمية، وتحديات في حوكمة الشركات. فقد كثفت هيئة الأوراق المالية والبورصات الأمريكية (SEC) إجراءاتها القانونية ضد الاحتيال عبر "الغسيل بالذكاء الاصطناعي" (AI washing)، في حين تضاعفت الدعاوى الجماعية الخاصة للمساهمين التي تزعم تحريف قدرات التعلم الآلي على أساس سنوي. وفي الوقت نفسه، أدى التوسع السريع لإنترنت الأشياء (IoT) إلى توسيع نقاط الضعف السيبرانية للشركات، مما ترك الخوارزميات وقواعد البيانات المملوكة لها عرضة للاختراقات السيبرانية الضارة. وفي مواجهة تقييمات المؤشر المرتفعة وتقلبات السوق المدفوعة بالطاقة، يتجه مخصصو رؤوس الأموال بشكل متزايد نحو استراتيجيات تخصيص القيمة الدفاعية والمرنة، مثل الأدوات المدرة للأرباح مثل صندوق WisdomTree High Dividend ETF للحفاظ على قيمة الشركات وسط هذه التيارات الاقتصادية المتغيرة.
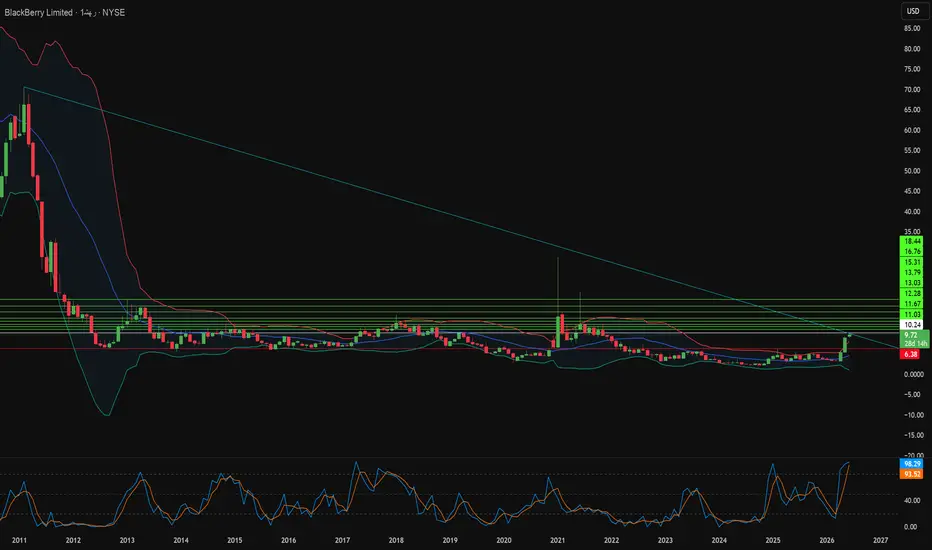
لماذا يدفع المستثمرون 100 ضعف قيمة علامة "ميتة"؟أكملت شركة بلاك بيري (BlackBerry) واحدة من أكثر عمليات إعادة الابتكار غرابة في التكنولوجيا الحديثة، حيث تحولت من شركة مصنعة للهواتف الذكية البائدة إلى مؤسسة برمجيات مركزة وذات هوامش ربح عالية، مبنية حول أنظمة السيارات، والروبوتات، والذكاء الاصطناعي. وتحت قيادة الرئيس التنفيذي جون جياماتيو، تخلصت الشركة من الأعمال ذات الهوامش المنخفضة، ولا سيما بيع قسم أمن نقاط النهاية Cylance إلى شركة Arctic Wolf مقابل 160 مليون دولار في أوائل عام 2025، وإعادة توجيه رأس المال نحو الأنظمة المدمجة والاتصالات الآمنة ذات المعايير العسكرية. وأعلنت الإدارة رسمياً اكتمال التحول في عام 2026، وتدعم النتائج المالية هذا الادعاء: حيث تحولت الشركة من صافي خسارة قدرها 79 مليون دولار إلى 53.2 مليون دولار في صافي الدخل وفقاً لمبادئ المحاسبة المقبولة عموماً (GAAP)، وسجلت إيرادات بقيمة 156 مليون دولار في الربع الرابع (بزيادة 10% على أساس سنوي)، ووسعت الهوامش الإجمالية إلى 78.2%، مما ساعد على دفع السهم للارتفاع بأكثر من 110% على مدار العام التقويمي.
المحرك وراء هذه العودة القوية هو QNX، نظام التشغيل الحتمي في الوقت الفعلي من بلاك بيري، والذي يشغل الآن أكثر من 275 مليون سيارة وتستخدمه 24 من أفضل 25 شركة لصناعة السيارات الكهربائية، بما في ذلك BMW وفولفو ومرسيدس-بنز. وبلغت إيرادات QNX للعام بأكمله رقماً قياسياً قدره 268 مليون دولار، في حين أن الشراكة الموسعة مع Nvidia التي تجمع بين نظام التشغيل QNX للمجالات الآمنة ومنصة Nvidia IGX Thor تضع بلاك بيري في مركز "الذكاء الاصطناعي الفيزيائي" الحاسم للسلامة في مجالات الروبوتات والأتمتة الصناعية والتصوير الطبي. وتمثل التطبيقات غير المتعلقة بالسيارات، بما في ذلك عملاء مثل Boston Dynamics وAgility Robotics، الآن خمس إيرادات QNX. والأهم من ذلك، أن تراكم العائدات المتأخرة الذي تضاعف إلى حوالي 950 مليون دولار يوفر رؤية قوية بشكل غير عادي للإيرادات المستقبلية، مما يدعم توجيهات السنة المالية 2027 الطموحة البالغة 584-611 مليون دولار.
وبعيداً عن المركبات، تضع بلاك بيري نفسها كبنية تحتية أساسية للأمن الحكومي في عصر يتصاعد فيه الصراع السيبراني. توفر منصة SecuSUITE الخاصة بها اتصالات آمنة سيادية ومعتمدة تعالج الثغرات الأمنية التي كشفت عنها أحداث مثل حملة التجسس Salt Typhoon وإخفاقات التطبيقات الاستهلاكية مثل WhatsApp وSignal للاستخدام الرسمي. ووسعت الشركة اتفاقية كبرى متعددة السنوات مع حكومة كندا، وحصلت على إعادة اعتماد الفئة العليا FedRAMP High لمنصة إدارة الأزمات AtHoc (والتي تؤمن الآن حوالي 80% من الوكالات الفيدرالية الأمريكية)، وتعمل على تسييل محفظة براءات الاختراع القديمة الخاصة بها من خلال Malikie Innovations.
السؤال المفتوح يكمن في التقييم. تسعر الأسواق بلاك بيري بعلاوة سعرية حادة، مع نسبة السعر إلى المبيعات تبلغ 9.8 مقابل متوسط قطاع يبلغ 4.1، ونسبة السعر إلى الأرباح تتجاوز 101، مما يعكس توقعات شبه احتكارية بدلاً من التدفقات النقدية الحالية. ومع ذلك، فإن الميزانية العمومية نظيفة تماماً، مع نسبة دين إلى حقوق ملكية لا تذكر بلغت 0.04 و432 مليون دولار كسيولة نقدية. إن كون هذه العلاوة "مبررة رياضياً"، كما يجادل المقال، يعتمد كلياً على ما إذا كان تراكم العائدات المتأخرة وشراكات الذاء الاصطناعي ستتحول إلى إيرادات مستدامة ومتكررة يدفع السوق مقابلها بالفعل.
ماذا ينهض عندما يسقط النظام العالمي؟الأحداث الكارثية في أوائل عام 2026 أعادت رسم خريطة الأمن العالمي بين عشية وضحاها. أدت حملة جوية أمريكية إسرائيلية منسقة ضد إيران في 28 فبراير، بلغت ذروتها باغتيال المرشد الأعلى علي خامنئي، إلى إطلاق وابل انتقامي مدمر من الطائرات بدون طيار والصواريخ الباليستية عبر القواعد الحليفة في البحرين والأردن والكويت وقطر والمملكة العربية السعودية، بينما أغلقت القوات البحرية الإيرانية مضيق هرمز. دفعت صدمة الطاقة الناتجة خام برنت لتجاوز 120 دولارًا للبرميل، وشلت صادرات الغاز الطبيعي المسال العالمية، ودفعت العالم نحو الركود التضخمي. كما كشف الصراع عن حقيقة هيكلية حول الحرب الحديثة: المنصات المأهولة ومنشآت الرادار الثابتة معرضة بشدة لأنظمة أسراب مستقلة ورخيصة. أدى هذا الاكتشاف إلى تسريع الجداول الزمنية للمشتريات الدفاعية في كل قوة عسكرية كبرى.
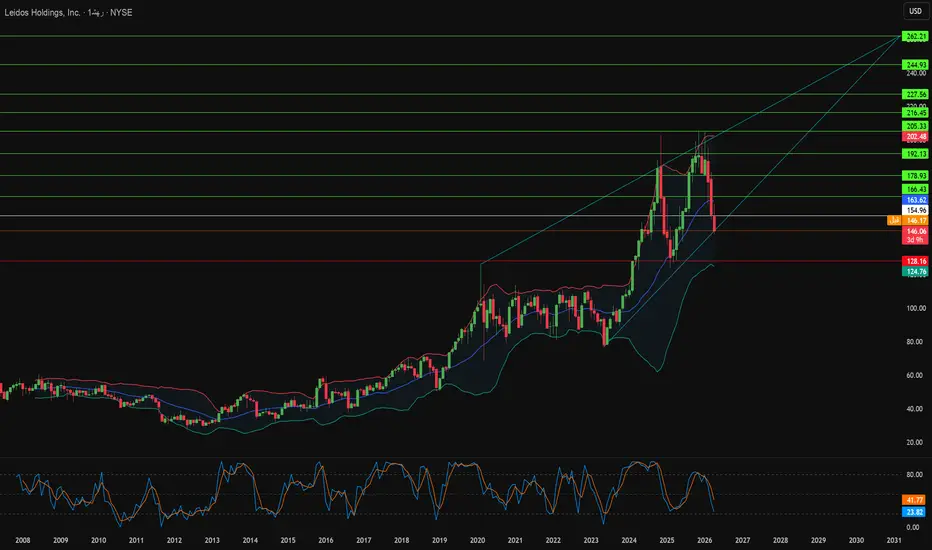
دخلت شركة Leidos Holdings هذه البيئة وهي مهيأة هيكليًا للطفرة. مع الإبلاغ عن إيرادات سنوية تبلغ 17.2 مليار دولار وتداولها عند 1.17 مرة فقط من المبيعات، بدا تقييم الشركة أقل من قيمته الحقيقية على خلفية حيث كان نصف جميع الدول يوسع ميزانيات الدفاع وسعى البنتاغون للحصول على ملحق طوارئ بقيمة 200 مليار دولار. بلور برنامجان ميزة الشركة: عقد بقيمة تقرب من 1.2 مليار دولار لقاذفات الدفاع الجوي المتنقلة IFPC Inc 2 تم تسليمها قبل شهرين من الموعد المحدد، والتعيين الرسمي للقوات الجوية لصاروخ كروز الصغير AGM-190A، القادر على ضرب أهداف تتجاوز 400 ميل بحري من منصة C-130. أكد كلا الإنجازين أطروحة Leidos بأن الجيل القادم من الحروب ينتمي إلى أنظمة مستقلة وقادرة على المواجهة ومكونات معيارية.
يمتد العمق التكنولوجي للشركة إلى ما هو أبعد من الأجهزة. أدت شراكة مع Havoc إلى دمج تنسيق الأسطول متعدد المجالات في الهندسة البحرية LAVA الخاصة بـ Leidos، مما مكن مشغلًا واحدًا من التحكم في تشكيلات الطائرات بدون طيار المتزامنة الجوية والسطحية وتحت السطحية في بيئات متنازع عليها إلكترونيًا، مع وضع تمرين التحقق من صحة الأسطول المحوري في الربع الرابع من عام 2026 كحافز تقييم حاسم. على صعيد الذكاء الاصطناعي والأمن السيبراني، نشرت عمليات التعاون مع Dropzone AI و OpenAI أنظمة وكيلة في مراكز عمليات الأمن الفيدرالية السرية، مما قلل من أوقات الاستجابة للتهديدات بنسبة 90٪ بينما يستفيد آلاف من مهندسي Leidos من ChatGPT داخليًا لضغط دورات التصميم. يؤكد معدل منح براءات الاختراع USPTO البالغ 97.4٪ عبر 1,207 إيداعًا عالميًا، والذي يُستشهد به كثيرًا من قبل IBM و Microsoft، أن هذه الابتكارات ترتكز على واحدة من أعتى محافظ الملكية الفكرية في قطاع الدفاع.
من الناحية الاستراتيجية، تنفذ Leidos انتقالًا حاسمًا من مقاول أجهزة إلى مهندس دفاع رقمي نقي. المشروع المشترك في أبريل 2026 مع Analogic، والذي تخلص من قسم الفحص الأمني بالمطارات البالغ 625 مليون دولار و 1500 موظف، يلغي التزامات التصنيع كثيفة رأس المال ويعيد توجيه السيولة نحو تفويض NorthStar 2030 الخاص بها. يمتد هذا التفويض إلى عقد تحديث Cloud One التابع للقوات الجوية الأمريكية بقيمة 454.9 مليون دولار والذي يدمج Amazon و Azure و Google و Oracle في نظام بيئي سحابي عسكري موحد؛ الاستحواذ على ENTRUST Solutions Group من أجل مرونة البنية التحتية الحيوية؛ وتعميق نشر الذكاء الاصطناعي عبر الوكالات الفيدرالية. بينما تتسابق وزارات الدفاع العالمية لإعادة بناء البنية التحتية العسكرية المحطمة، لم تعد Leidos مجرد منفذ للعقود، بل أصبحت البنية التأسيسية التي يُبنى عليها الدفاع الرقمي السيادي.
هل يستطيع عملاق سقط استعادة عرش السيليكون؟دخلت شركة إنتل ما يطلقه عليه المحللون "عصر الأنغستروم"، وهي نهضة صناعية محورية ترتكز على أهم تكنولوجيا للشركة منذ عقود. إن تحويل الحكومة الأمريكية لمبلغ 11.1 مليار دولار من أموال "قانون الرقائق" (CHIPS Act) إلى حصة ملكية بنسبة 10% قد أضفى طابعاً رسمياً على ما كان واضحاً بالفعل: إنتل لم تعد مجرد صانع رقائق، بل أصبحت مسألة أمن قومي. ومع إصدار 433.3 مليون سهم بسعر 20.47 دولاراً للسهم، أصبحت واشنطن الآن من بين أكبر المساهمين في إنتل، مما يوفر استقراراً في السياسات وغطاءً جيوسياسياً لا يمكن لأي منافس، ولا حتى TSMC، محاكاته. هذا "الدرع السيليكوني" يعزل إنتل عن تقلبات سلاسل التوريد الآسيوية ويضعها كحجر زاوية في استراتيجية الذكاء الاصطناعي السيادي لأمريكا، حيث أصبح إنتاج الرقائق محلياً لا يقل أهمية عن الجاهزية العسكرية.
على المستوى الهندسي، تمثل عقدة التصنيع Intel 18A الطموحة أكبر قفزة للشركة منذ سنوات، مستكملة خارطة طريق "5 عقد في 4 سنوات". تعتمد هذه العقدة على تقنيتين رائدتين: RibbonFET، وهي بنية ترانزستور (Gate-All-Around) توفر أداءً أفضل بنسبة 15% لكل واط، وPowerVia، وهو نظام توصيل طاقة خلفي يقلل من انخفاض الجهد بنسبة تصل إلى 30%. لا تعد عقدة 18A تحديثاً تدريجياً بل إعادة تصور جذرية لهندسة الرقائق. وقد تم بالفعل تشغيل المنتجات الرائدة Panther Lake وClearwater Forest بنجاح، مما يدل على الجاهزية للإنتاج قبل الموعد المحدد. وقد جذبت هذه المصداقية التقنية عملاء من الدرجة الأولى، بما في ذلك Microsoft وAWS، مما يشير إلى نية إنتل في أن تصبح البديل الغربي الوحيد لشركة TSMC في تصنيع أشباه الموصلات المتقدمة.
بعيداً عن المصانع، تجمع إنتل استراتيجية تنافسية متعددة الجبهات تشمل تسريع الذكاء الاصطناعي، والأمن السيبراني، والحوسبة الكمومية. يستهدف مسرع Gaudi 3 سوق الذكاء الاصطناعي للمؤسسات بتكلفة اقتصادية مغرية: بسعر يقارب 15,000 دولار، أي نصف تكلفة H100 من NVIDIA، فإنه يوفر إنتاجية مماثلة لأعباء عمل استنتاج النماذج اللغوية الكبيرة (LLM) ويقضي على الشبكات الخارجية المكلفة من خلال منافذ إيثرنت مدمجة بسرعة 200 جيجابت/ثانية. وفيما يخص الأمن، تهدف شراكة تاريخية مع Anthropic إلى نشر الذكاء الاصطناعي Claude Mythos لتحديد ثغرات "الطبقة صفر" على مستوى الأجهزة والبرامج الثابتة. وفي الوقت نفسه، ينفذ مشروع Aegis دفاعاً نشطاً مدفوعاً بالذكاء الاصطناعي عبر دورة حياة تطوير البرمجيات الداخلية لإنتل. وفي الحوسبة الكمومية، يستفيد نهج "spin qubit" السيليكوني من خبرة إنتل في التصنيع، حيث يتم إنتاج الكيوبتات بمقياس 50 نانومتر على رقائق قياسية مقاس 300 مم بمعدل عائد 95% ودقة بوابة 99.9%، وهي قدرات لا يمكن للمنافسين في مجال الكيوبتات فائقة التوصيل مضاهاتها.
مالياً، لا تزال إنتل شركة في مرحلة تعافٍ مكثف. استقرت الإيرادات عند 52.9 مليار دولار في عام 2025، بينما تحسنت الهوامش التشغيلية (غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً) من -0.5% إلى 5.5%، وتعافت ربحية السهم من -0.13 دولار إلى 0.42 دولار. لا يزال التدفق النقدي الحر سلبياً للغاية عند -4.9 مليار دولار، مما يعكس كثافة رأس المال المطلوبة لتحول صناعي بهذا الحجم. تحت قيادة الرئيس التنفيذي ليب-بو تان، الذي تولى المنصب في أوائل عام 2025، استعادت إنتل مصداقيتها الهندسية وأعادت ضبط موقفها الثقافي، لكن الطريق نحو أهدافها لعام 2030 المتمثلة في هوامش منتجات بنسبة 40% وهوامش تصنيع بنسبة 30% يمر مباشرة عبر التسويق التجاري الناجح لعقدة 18A وجذب عملاء خارجيين بارزين. بالنسبة للمستثمرين، تعد إنتل رهاناً جوهرياً قوياً على تلاقي الجغرافيا السياسية، والطلب على البنية التحتية للذكاء الاصطناعي، والسياسة الصناعية الأمريكية؛ إنه رهان ليس فقط على شركة، بل على ضرورة وطنية.
هل تنجح شركات استخبارات الظل في حسم سباق تسلح الذكاء الاصطناعي؟تخرج شركة "كونييت سوفتوير" (NASDAQ: CGNT) من ظلال أزمة الهوية التي أعقبت انفصالها لتدخل في قلب التحولات التكنولوجية الأكثر أهمية في عصرنا: التحليلات التحقيقية المدعومة بالذكاء الاصطناعي للأمن القومي. تعمل المنصة في أكثر من 100 دولة وتخدم وكالات إنفاذ القانون والاستخبارات العسكرية، مما يمكنها من تقديم "معلومات استخباراتية قابلة للتنفيذ" وربط البيانات المجزأة في الوقت الفعلي. تشير نتائج الربع الثالث لعام 2026 إلى أن التحول لم يعد مجرد تكهنات، حيث ارتفعت الإيرادات بنسبة 13.2% لتصل إلى 100.7 مليون دولار، بينما قفزت إيرادات البرمجيات بنسبة 39.6%.
الرياح المواتية وراء صعود "كونييت" هي هيكلية وليست دورية. مع تعمق التفتت الجيوسياسي والهجمات السيبرانية التي ترعاها الدول، تستثمر الأمم بشكل عاجل في تكنولوجيات الاستخبارات السيادية. استفادت الشركة من هذا المناخ بصفقات كبرى، منها طلب إضافي بقيمة 5 ملايين دولار من منظمة عسكرية في حلف الناتو، واتفاقية اشتراك بقيمة 5 ملايين دولار مع وكالة أمنية في منطقة آسيا والمحيط الهادئ قد تصل إلى 20 مليون دولار. تمثل الإيرادات المتكررة حالياً 47.1% من إجمالي المبيعات، مما يعزز الاستقرار المالي.
من الناحية التقنية، تعزز "كونييت" مكانتها عبر منصة LUMINAR التي تدمج إدارة مخاطر التهديدات مع الذكاء الاصطناعي التوليدي. وتمتلك الشركة قاعدة ملكية فكرية تمتد لثلاثين عاماً في دمج البيانات والاستخبارات الإشارية (SIGINT)، مما يخلق حاجزاً تنافسياً يصعب على المنافسين تجاوزه. ورغم هذا المسار الصاعد، يتم تداول سهم الشركة بمضاعف سعر إلى مبيعات يبلغ 1.4 مرة فقط، مقارنة بـ 81.9 مرة لشركة "بالانتير"، مما يشير إلى فرصة استثمارية لم يتم تقييمها بالكامل بعد في سوق تقنيات الدفاع.
هل الحوسبة الكمية هي المستقبل أم مجرد ضجيج بتمويل حكومي؟برزت شركة IonQ كأبرز لاعب نقي في سباق الحوسبة الكمية العالمي، حيث تعمل عند تقاطع العلم الرائد، ضرورات الأمن القومي، وشكوك السوق الشديدة. هندسة "الأيونات المحاصرة" الخاصة بالشركة، والتي حققت دقة بنسبة 99.99% في عام 2025، تضعها في مقدمة المنافسين في أوقات التماسك ومعدلات الخطأ. وتعد الرياح التشريعية المواتية كبيرة، حيث يمدد قانون مبادرة الكم الوطنية لعام 2026 التمويل الفيدرالي حتى عام 2034، مما يعزز التفوق الأمريكي على البرنامج الصيني الضخم.
ومع ذلك، تكتنف الرواية المالية للشركة شكوك جدية. في فبراير 2026، زعمت مؤسسة Wolfpack Research أن 86% من إيرادات IonQ تأتي من مخصصات البنتاغون المحققة عبر نفوذ سياسي. أدى التقرير إلى انخفاض السهم بنسبة 11% وأثار تساؤلات حول استحواذها على SkyWater Technology مقابل 1.8 مليار دولار. وردت الإدارة بالإعلان عن إيرادات قياسية بلغت 39.9 مليون دولار في الربع الثالث من 2025 واحتياطي نقدي قدره 3.5 مليار دولار. ستكون مكالمة الأرباح في 25 فبراير 2026 حاسمة لمعالجة هذه الادعاءات.
استراتيجياً، تنفذ IonQ خطة تكامل عمودي طموحة. يتيح استحواذ SkyWater الوصول المباشر إلى تصنيع الرقائق، مما يقدم خارطة طريق الشركة للوصول إلى مليوني كيوبت لمدة عام كامل. بالتوازي، تسعى مبادرة "درع البراءات" لفرض نفوذ الترخيص على مزودي السحاب. وفي مجال الأمن السيبراني، تتهيأ IonQ لموجة التشفير ما بعد الكم، حيث تعزز عمليات الاستحواذ على ID Quantique وSkyloom منصتها الأمنية. يعتمد تحقيق هدف مليار دولار إيرادات بحلول عام 2030 كلياً على التنفيذ المنضبط لهذه الرؤية.
هل يمكن لمصنّع أن يصبح العمود الفقري للذكاء الاصطناعي؟نظمت شركة Eaton (المدرجة في بورصة نيويورك تحت الرمز: ETN) واحدة من أكثر عمليات إعادة الابتكار الاستراتيجي إقناعاً في التاريخ الصناعي الحديث. فبعد أن كانت تُصنف كشركة تصنيع دورية متنوعة تقوم ببناء الأنظمة الهيدروليكية وناقلات الحركة للشاحنات، أعادت Eaton وضع نفسها بشكل منهجي ككيان لـ "إدارة الطاقة الذكية" في مركز ثورة الذكاء الاصطناعي والتحول العالمي للطاقة. هذا التحول الجذري ليس وليد الصدفة؛ بل هو نتيجة متعمدة لتقليص الأعمال القديمة، ومضاعفة الاستثمار في البنية التحتية الكهربائية، وريادة تقنيات مثل معماريات التيار المستمر بجهد 800 فولت وقواطع الدوائر الصلبة (solid-state) التي تعد شروطاً مسبقة لتشغيل مراكز بيانات الذكاء الاصطناعي واسعة النطاق (Hyperscale) والشبكات منزوعة الكربون. جوهرة التاج في هذا التحول هي قطاع "Electrical Americas" في الشركة، الذي سجل هامش تشغيل مذهلاً بنسبة 30.3% في الربع الثالث من عام 2025، وهو رقم يُحجز عادةً لشركات البرمجيات بدلاً من مصنعي الأجهزة.
الأداء المالي الذي يدعم هذا التحول مقنع بنفس القدر. بالنسبة لعام 2025 بأكمله، وجهت Eaton ربحية السهم المعدلة (EPS) لتتراوح بين 11.80 و 12.20 دولاراً، وهو ما يمثل نمواً مزدوج الرقم مقارنة بمستويات عام 2024 القياسية بالفعل، في حين تسارع النمو العضوي إلى 7% في الربع الثالث، مدفوعاً بشكل أساسي بالحجم بدلاً من مجرد تضخم الأسعار. وبالنظر إلى عام 2026، أصدرت الإدارة توجيهات بنمو عضوي بنسبة 7-9% وربحية سهم معدلة تتراوح بين 13.00 و 13.50 دولاراً. ويوفر تراكم الطلبات (backlog) القياسي والمتوسع بسرعة بنسبة 20% على أساس سنوي في قطاع Electrical Americas رؤية استثنائية للإيرادات المستقبلية. وقد استجابت السوق وفقاً لذلك: يتم تداول Eaton الآن عند مضاعف ربحية يقارب 37 مرة، وهو إعادة تقييم عميقة مقارنة بمضاعفها الصناعي التاريخي البالغ 15-20 مرة، مما يعكس إعادة وضعها في فئة "ممكنات التكنولوجيا" جنباً إلى جنب مع نظراء مثل Vertiv.
ومع ذلك، فإن الفرصة والمخاطر لا ينفصلان في المستوى الحالي لشركة Eaton. يُعد الانفصال الوشيك لمجموعة التنقل (Mobility Group) في عام 2026—المصمم لفتح "مراجحة المضاعفات" من خلال تحرير الأعمال الكهربائية عالية النمو من عبء وحدة المركبات الدورية—بمثابة حجر الزاوية لإصلاح شامل للمحفظة استمر عقداً من الزمان، على الرغم من أنه يقدم تعقيدات تنفيذية على المدى القصير. من الناحية الجيوسياسية، تستفيد Eaton من مزايا التصنيع في "قلعة أمريكا الشمالية" في ظل أنظمة التعريفة الجمركية في عهد ترامب، بينما تتعرض في الوقت نفسه لهشاشة سلسلة التوريد وخطر ضغط الهامش إذا أدت الحروب التجارية إلى الحد من النفقات الرأسمالية الخاصة. يشير انتقال منصب الرئيس التنفيذي من "المهندس" كريج أرنولد إلى "المشغل" باولو رويز إلى الاستمرارية، لكن "Eaton الجديدة" لا تزال مطالبة بتقديم تنفيذ لا تشوبه شائبة مقابل توقعات عالية للغاية. بالنسبة للمستثمرين المحنكين، تمثل Eaton اقتراحاً نادراً: المتانة الدفاعية للبنية التحتية الحيوية المتزوجة بديناميكيات النمو العلماني لدورة الذكاء الاصطناعي والطاقة الفائقة—مسعرة للكمال، لكنها راسية في فيزياء لا يمكن استبدالها.
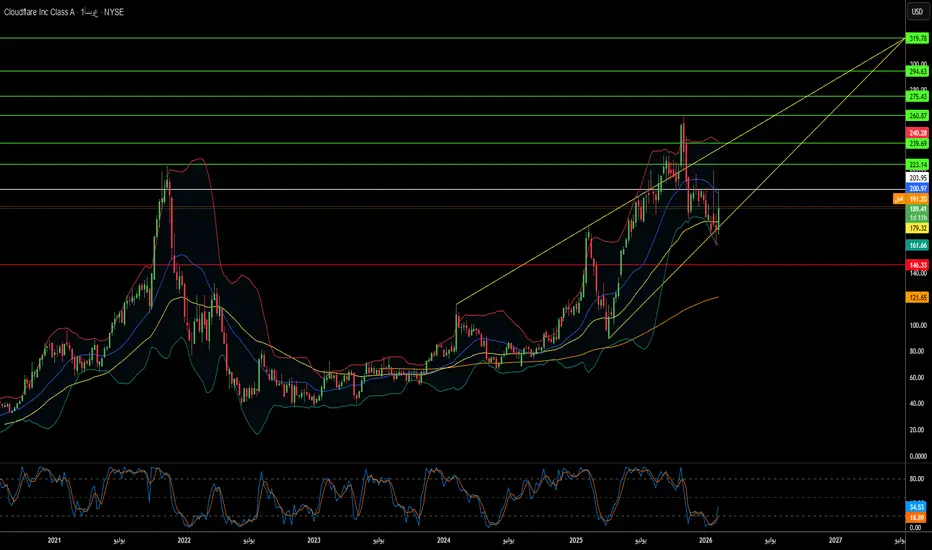
هل تصبح كلاود فلير الجهاز العصبي لإنترنت الذكاء الاصطناعي؟تطورت كلاود فلير لتصبح "סحابة ربط" موحدة في ملتقى الأمن والأداء. أظهرت نتائج الربع الرابع لعام 2025 زيادة في الإيرادات بنسبة 34%. يعود هذا النمو إلى تموضعها الاستراتيجي في عصر "الذكاء الاصطناعي الوكيل". تعالج الشركة 60% من حركة مرور واجهات برمجة التطبيقات (APIs) عالمياً. تتيح منصة Workers للمطورين تشغيل البرمجيات عند حافة الشبكة. عمليات الاستحواذ الأخيرة تعزز استراتيجيتها لامتلاك دورة حياة الذكاء الاصطناعي كاملة.
يعزز المسار المالي الخندق التنافسي للشركة في اقتصاد الذكاء الاصطناعي. تتوقع الإدارة إيرادات بقيمة 2.79 مليار دولار للسنة المالية 2026. بلغت الملكية المؤسسية 82%، مما يعكس الثقة في رؤية الشركة. تضاعف التدفق النقدي الحر، مما يوفر ذخيرة لعمليات استحواذ استراتيجية مستمرة. يعطل نموذج كلاود فلير الاقتصادي مزودي السحاب التقليديين. تخلق حماية DDoS وتخزين R2 "حلقة نمو" فعالة. يستخدم 85% من قادة التكنولوجيا المنصة لدمج الأدوات المتكررة.
تمتلك كلاود فلير مزايا تكنولوجية وجيوسياسية ستحدد العقد القادم. تقود الشركة الصناعة في اعتماد التشفير ما بعد الكوانتم بمعايير ML-KEM. تعالج حزمة توطين البيانات الحاجة الملحة للسيادة الرقمية. تركز محفظة براءات الاختراع الخاصة بها على شبكات الذكاء الاصطناعي. يوفر "جدار الحماية للذكاء الاصطناعي" تحكماً دقيقاً في التفاعلات الرقمية. مع تفتت الإنترنت، تضع كلاود فلير نفسها كطبقة تحتية أساسية. إنها تساعد المؤسسات على تجاوز "السقف التقني الزجاجي".
هل تستطيع موغ ترسيخ هيمنتها في عصر الدفاع الجديد؟دخلت شركة Moog Inc. عام 2026 بزخم تحولي، حيث حققت نتائج قياسية في الربع الأول تجاوزت توقعات المحللين بنسبة 19% مع ربحية سهم معدلة بلغت 2.63 دولار. وقفزت الإيرادات بنسبة 21% على أساس سنوي لتصل إلى 1.1 مليار دولار، في حين تجاوزت الطلبات المتراكمة للشركة 5 مليارات دولار، مما وفر رؤية غير مسبوقة لتدفقات الإيرادات المستقبلية. ويعود هذا الأداء الاستثنائي إلى دورة إعادة التسلح العالمية، حيث رفعت الإدارة توقعات ربحية السهم لعام 2026 بالكامل إلى 10.20 دولار، مع ارتفاع السهم إلى مستويات قياسية جديدة تقترب من 305 دولار.
بعيدًا عن المقاييس المالية، تعيد موغ تموضعها استراتيجيًا كقائد تقني صناعي بدلاً من كونها مصنعًا تقليديًا. وتعالج شراكة الشركة مع Niron Magnetics لتطوير مشغلات نتريد الحديد الخالية من العناصر الأرضية النادرة نقاط الضعف الحرجة في سلسلة التوريد، حيث تسيطر الصين على حوالي 90% من سوق معالجة العناصر الأرضية النادرة العالمي. وتُظهر هذه الخطوة نحو استقلال سلسلة التوريد، إلى جانب تكامل الأنظمة المتقدمة من خلال شراكات مثل التعاون مع Echodyne لأنظمة الأسلحة المتكاملة، تطور موغ من مورد للمكونات إلى مزود لتكنولوجيا الدفاع كاملة الطيف. حققت جميع قطاعات التشغيل مبيعات ربع سنوية قياسية في آن واحد، بقيادة قطاع الفضاء والدفاع الذي حقق نموًا بنسبة 31%.
تستفيد الشركة من عوامل دفع متعددة، بما في ذلك أهداف الإنفاق الدفاعي الجديدة لحلف الناتو بنسبة 5% من الناتج المحلي الإجمالي، واستراتيجية تحول المشتريات بوزارة الدفاع الأمريكية التي تفضل الشركات ذات الأداء العالي، والتحول نحو أنظمة الدفاع المعززة بالذكاء الاصطناعي. ومن خلال برامج تحديث طائرات C-130 Hercules، وتكنولوجيا الصواريخ فرط الصوتية، ومحفظة براءات اختراع قوية تشمل الملاحة المستقلة والروبوتات، تضع موغ نفسها عند تقاطع الدقة الميكانيكية والابتكار الرقمي. وعلى الرغم من عقبات التعريفات الجمركية والضغوط التضخمية على العقود ذات الأسعار الثابتة، فإن الهامش التشغيلي المعدل للشركة البالغ 13.0% ونسبة الرافعة المالية المحافظة البالغة 2.0x يوفران القوة المالية لمواصلة هذا التحول التكنولوجي خلال عام 2026 وما بعده.
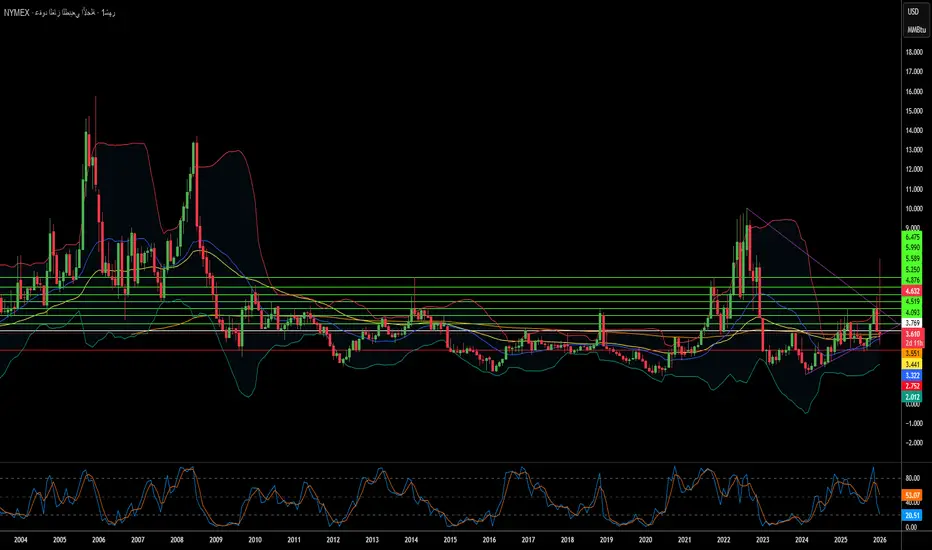
هل ستنهار أسعار الغاز أم تحلق عالياً في 2026؟يقف سوق الغاز الطبيعي عند منعطف حرج في عام 2026، متحولاً من سلعة بسيطة إلى سلاح جيوسياسي وقوة اقتصادية. إن الطفرة الهائلة في قدرة الغاز الطبيعي المسال العالمية، والتي يطلق عليها "الموجة الثالثة"، تعيد تشكيل مشهد الطاقة بأكمله. حققت الولايات المتحدة مستويات إنتاج قياسية بلغت 108.5 مليار قدم مكعب يومياً، بينما تستعد مرافق التسييل الجديدة من قطر إلى ساحل الخليج لإغراق الأسواق بـ 300 مليار متر مكعب إضافية بحلول عام 2030. وقد أدت هذه الوفرة إلى انخفاض الأسعار المحلية، مما وفر للمستهلكين الأمريكيين 1.6 تريليون دولار على مدى 17 عاماً ودفع أسعار البنزين إلى أدنى مستوياتها في 4 سنوات.
ومع ذلك، تخلق تخمة المعروض هذه مفارقة. فبينما يحافظ المنتجون في أمريكا الشمالية على إنتاج غير مسبوق، تتكثف التقلبات العالمية مع ترابط الأسواق الإقليمية. أصبح انقطاع الإنتاج في قطر يؤثر الآن على الأسعار في هيوستن؛ وموجة البرد في طوكيو تؤثر على تكاليف التصنيع في برلين. تصاعدت المخاطر الجيوسياسية بشكل كبير، وأصبحت خطوط الأنابيب أهدافاً عسكرية مشروعة، وأصبحت الهجمات الإلكترونية على البنية التحتية ممنهجة، وتتصدع التحالفات التقليدية تحت وطأة العقوبات. وتجسد تدفقات الغاز الروسي عبر أذربيجان إلى أوروبا كيف أصبح أمن الطاقة مسرحاً للتلاعب الاستراتيجي.
تسرع التكنولوجيا كلاً من الفرص والمخاطر. يقود الذكاء الاصطناعي الآن قرارات الاستكشاف وخوارزميات التداول، بينما تراقب الأقمار الصناعية تسرب الميثان. ومع ذلك، تواجه الصناعة تهديدات وجودية: يستهدف قراصنة ترعاهم دول أنظمة التحكم، وتزداد صرامة لوائح الكربون عالمياً، وتلوح في الأفق اقتصاديات الأصول العالقة. حلت الانضباطية في رأس المال محل عقلية الطفرة والكساد للدورات السابقة، حيث يعطي المنتجون الأولوية للهوامش الربحية على الحجم. إن تقارب العرض الهائل، والتوتر الجيوسياسي، والتحول التكنولوجي يخلق سوقاً يكون فيه اليقين الوحيد هو عدم اليقين الجذري، مما يجعل الغاز الطبيعي أكثر وفرة وأكثر تقلباً من أي وقت مضى.
هل يمكن للحديد الأصفر أن يصبح ذهباً رقمياً؟تقف شركة كاتربيلر (Caterpillar Inc) عند منعطف تاريخي في عام 2026، حيث تواجه تهديدات الفوضى الجيوسياسية بينما تكتسب قوة من الذكاء الاصطناعي. تتكبد الشركة خسائر جمركية بقيمة 1.75 مليار دولار ناجمة عن الحرب التجارية بين الولايات المتحدة والاتحاد الأوروبي حول العناصر الأرضية النادرة في غرينلاند، مما يضغط بشكل مباشر على هوامش التشغيل ويجبر على انقسام سلسلة التوريد. ومع ذلك، فإن هذا الصراع القطبي نفسه يضع كاتربيلر كمزود البنية التحتية الافتراضي لعمليات التعدين الغربية في واحدة من أقسى البيئات في العالم، حيث تخلق خبرتها الهندسية في الطقس البارد وأنظمة Cat Command المستقلة خندقاً تنافسياً لا يمكن اختراقه.
يمثل التحول الاستراتيجي من صانع آلات يعتمد على دورة السلع إلى مزود "الذكاء الاصطناعي المادي" (Physical AI) المحور الأكثر طموحاً للإدارة. من خلال التكامل العميق مع منصة Jetson Thor من NVIDIA، وتقنية LiDAR من Luminar، والعمود الفقري الرقمي Helios الذي يجمع البيانات من 1.4 مليون أصل متصل، تقوم كاتربيلر بدمج الذكاء في حافة العمليات الصناعية. تكشف محفظة براءات الاختراع الخاصة بالشركة عن بحث وتطوير مكثف في الحفر المستقل وتحسين خلايا وقود الهيدروجين، بينما يشير تعيين خبير الكهرباء رود شورمان لقيادة قطاع الصناعات الانشائية إلى أن تحول الطاقة قد انتقل من التجربة إلى الاستراتيجية الأساسية. وتوضح شاحنة التعدين الكهربائية التي تعمل بالبطارية 793 XE في عمليات BHP الأسترالية الجدوى الفنية، على الرغم من أن نجاح طاقة الهيدروجين الثابتة في مراكز بيانات Microsoft قد يثبت أنه أكثر قابلية للتوسع فوراً.
يكافح السوق للتوفيق بين مضاعف أرباح كاتربيلر البالغ 32 ضعفاً وتقييمات الآلات الدورية التقليدية، لكن الرياح المواتية طويلة الأجل من بناء مراكز البيانات ودورات النفقات الرأسمالية للتعدين العالمي تدعم علاوة التكنولوجيا الصناعية. إن ازدهار البنية التحتية في أمريكا الشمالية والطلب على توليد الطاقة المدفوع بالذكاء الاصطناعي يعوض الضعف في التصنيع الأوروبي وانهيار العقارات الصينية. وفي حين تمثل نقاط الضعف السيبرانية-المادية ونزاع براءات اختراع Bobcat مخاطر كبيرة، فإن تحول الشركة من بائع للقدرة الحصانية إلى مزود لقوة الحوسبة يبدو غير قابل للعكس. بالنسبة للمستثمرين على المدى الطويل، ستخلق التقلبات الناجمة عن النزاعات التجارية في القطب الشمالي نقاط دخول ممتازة حول 580 دولاراً، مما يجعل كاتربيلر فرصة للتجميع في رقمنة الصناعة المادية.
هل يمكن لسهم "بني" سابق أن يصبح قوة دفاعية تكنولوجية؟حققت شركة .Ondas Holdings Inc (NASDAQ: ONDS) قفزة ملحوظة بنسبة 30%، حيث ارتفعت من أدنى مستوياتها في بداية العام عند 0.57 دولار إلى ما يقرب من أعلى مستوى لها في 52 أسبوعاً عند 11.70 دولار. يعكس هذا التعافي الدراماتيكي أكثر من مجرد زخم السوق؛ فهو يشير إلى تحول جذري من مجموعة أصول متفرقة إلى منصة موحدة لتكنولوجيا الدفاع. إن تغيير العلامة التجارية للشركة إلى "Ondas Inc" في الربع الأول من عام 2026، إلى جانب انتقالها الاستراتيجي إلى وست بالم بيتش، فلوريدا، يؤكد التزام الإدارة بتأسيس هوية متماسكة داخل قطاع الطيران والدفاع.
يرتكز مسار نمو الشركة على الفوز بعقود ضخمة ونظام بيئي متوسع للمنتجات. فقد أمنت Ondas مناقصة حكومية بارزة لنشر آلاف الطائرات بدون طيار المستقلة لحماية الحدود، بينما سجلت طلبات بقيمة 16.4 مليون دولار لأنظمة مكافحة الطائرات بدون طيار (counter-UAS) من مطارات أوروبية كبرى. ومع استهداف إيرادات لا تقل عن 110 مليون دولار لعام 2026، وهو ما يمثل نمواً بنسبة 200% مقارنة بـ 36 مليون دولار في عام 2025، تضع الشركة نفسها في موقع يتيح لها الانتقال من الشركات ذات الرأس المال الصغير إلى المتوسط. يدعم هذا التوقع تراكم طلبات قياسي بقيمة 23.3 مليون دولار وميزانية عمومية معززة باحتياطيات نقدية تبلغ 68.6 مليون دولار.
بنت Ondas مزايا تنافسية من خلال عمليات الاستحواذ الاستراتيجية والتكنولوجيا المملوكة لها. فقد جلب الاستحواذ على Sentrycs قدرات "Cyber-over-RF" المتقدمة التي تتيح تخفيف تهديدات الطائرات بدون طيار دون تشويش، وهو أمر بالغ الأهمية للعمليات في البيئات الحضرية الكثيفة. وبالاقتران مع منصة FullMAX لإنترنت الأشياء المهمة للمهمات والملكية الفكرية للبصريات الدقيقة من SPO، تقدم Ondas حلولاً شاملة للاستقلالية متعددة المجالات. يظهر النموذج التجريبي الأخير لإزالة الألغام الإنسانية المدعوم بالذكاء الاصطناعي في الشرق الأوسط، والذي حدد ما يقرب من 150 عنصراً خطراً على مساحة 22 فداناً، مدى تنوع تقنياتها خارج التطبيقات الدفاعية التقليدية.
هل تكسب عملاقة الصلب اليابانية الحرب الخضراء؟تقف شركة "نيبون ستيل" (Nippon Steel) عند مفترق طرق حاسم، حيث تنفذ تحولاً جذرياً من منتج محلي ياباني إلى قوة عالمية في مجال المواد. تستهدف الشركة الوصول إلى قدرة إنتاجية عالمية تبلغ 100 مليون طن من الصلب الخام بموجب "خطة الإدارة متوسطة إلى طويلة الأجل لعام 2030"، وتسعى لتحقيق أرباح تجارية أساسية سنوية تبلغ تريليون ين. ومع ذلك، يصطدم هذا الطموح بعقبات هائلة: تواجه صفقة الاستحواذ على "يو إس ستيل" بقيمة 14.1 مليار دولار معارضة سياسية من الحزبين في الولايات المتحدة، بينما يشير الانسحاب الاستراتيجي من الصين، بما في ذلك حل المشروع المشترك المستمر منذ 20 عاماً مع "باوستيل"، إلى تحول حاسم نحو "تقليل المخاطر" والتوجه نحو الأطر الأمنية الغربية.
يعتمد مستقبل الشركة على توسعها الهجومي في الهند من خلال المشروع المشترك "AM/NS India"، الذي يخطط لمضاعفة القدرة الإنتاجية ثلاث مرات لتصل إلى 25-26 مليون طن بحلول عام 2030، مستفيداً من ازدهار البنية التحتية والتركيبة السكانية المواتية في شبه القارة الهندية. في الوقت نفسه، تستغل الشركة هيمنتها على الملكية الفكرية في الصلب الكهربائي الحيوي لمحركات السيارات الكهربائية من خلال دعاوى براءات اختراع غير مسبوقة، حيث قامت بمقاضاة عميلها الرئيسي "تويوتا" لحماية تقنياتها الخاصة. هذه التحصينات التكنولوجية، المتمثلة في علامات تجارية مثل "HILITECORE" و"NSafe-AUTOLite"، تضع الشركة كمورد لا غنى عنه في ثورة تخفيف وزن السيارات وكهربتها عالمياً.
ومع ذلك، تلوح في الأفق تهديدات وجودية. تتطلب استراتيجية إزالة الكربون "NSCarbolex" نفقات رأسمالية ضخمة تبلغ 868 مليار ين لأفران القوس الكهربائي وحدها، مع الاعتماد على تقنية الاختزال المباشر للهيدروجين غير المثبتة بحلول عام 2050. وتهدد آلية تعديل حدود الكربون الأوروبية (CBAM) بفرض ضرائب باهظة على صادرات الشركة، مما يجبرنا على تسريع تقاعد الأصول القائمة على الفحم. كما كشف الهجوم السيبراني في مارس 2025 على شركة NSSOL التابعة عن نقاط ضعف رقمية. تواجه الشركة "معضلة ثلاثية" استراتيجية: الموازنة بين النمو في الأسواق المحمية، وضمان الأمن من خلال فك الارتباط في سلاسل التوريد، والقيام باستثمارات الاستدامة التي تهدد الملاءة المالية على المدى القريب. يتطلب النجاح تنفيذاً مثالياً عبر الأبعاد الجيوسياسية والتكنولوجية والمالية، وهو رهان محفوف بالمخاطر لإعادة تشكيل نظام الصلب العالمي.
هل تبني سيسكو إنترنت الغد… أم شيئاً آخر تماماً؟شهدت شركة سيسكو سيستمز في عام 2025 تحولاً دراماتيكياً، حيث تطوّرت من بائع تقليدي للأجهزة إلى ما تصفه الشركة بـ«مهندس البنية التحتية العالمية الآمنة والمدعومة بالذكاء الاصطناعي». بلغت إيرادات السنة المالية 2025 مبلغ 56.7 مليار دولار مع زيادة مذهلة بنسبة 30% في التدفق النقدي التشغيلي، لكن الأرقام لا تروي القصة كاملة. أعادت الشركة تموضع نفسها عند تقاطع ثلاثة مسارات زمنية تكنولوجية حاسمة: طفرة بنية الذكاء الاصطناعي الفورية، وإعادة توجيه سلاسل التوريد الجيوسياسية المستمرة، وتطوير الحوسبة الكمومية طويل الأمد.
كانت استراتيجيتها الجيوسياسية عدوانية بشكل خاص. ردّاً على تصاعد التوترات التجارية الأمريكية-الصينية ووصول التعريفات إلى 145% على بعض المكونات، نقلت سيسكو عمليات التصنيع إلى الهند وجعلتها مركز تصدير عالمي جديد. وفي الوقت نفسه أطلقت في أوروبا محفظة «البنية التحتية الحرجة السيادية» التي تقدم حلولاً منفصلة جوياً (air-gapped) تلبي مخاوف أوروبا بشأن السيادة الرقمية والتدخل الأمريكي خارج الحدود. هذه الخطوات تجعل سيسكو «المورّد الموثوق» لبنية تحالف الغرب مع استثمار تجزئة الإنترنت العالمي.
في الجبهة التقنية، راهنت سيسكو بجرأة على المستقبل. شراكة تاريخية مع IBM تهدف لبناء أول شبكة كمومية واسعة النطاق بحلول أوائل الثلاثينيات، حيث تطور سيسكو البنية البصرية لربط معالجات الكم. كما دمجت Starlink من SpaceX في محفظة SD-WAN وشاركت في برنامج Artemis لوكالة ناسا. وفي الوقت ذاته، تُظهر منصة الأمن Hypershield المدمجة بالذكاء الاصطناعي (المحمية ببراءة الاختراع رقم 25,000) ودمج استحواذ Splunk دفعة سيسكو نحو أمن سيبراني عصر الذكاء الاصطناعي.
تكشف تلاقي هذه المبادرات عن شركة لم تعد تبيع معدات الشبكات فحسب، بل تُعيد تموضع نفسها كبنية تحتية أساسية للسيادة التكنولوجية الغربية. مع طلب هائل من عملاء الهايبرسكيل يولّد أكثر من ملياري دولار في طلبيات بنية الذكاء الاصطناعي، ورفع المحللين أهداف الأسعار وسط ارتفاع السهم بنسبة 25%، يبدو أن سيسكو نجحت في تسليح اللحظة الجيوسياسية لتعزيز مكانتها لجيل الحوسبة القادم.
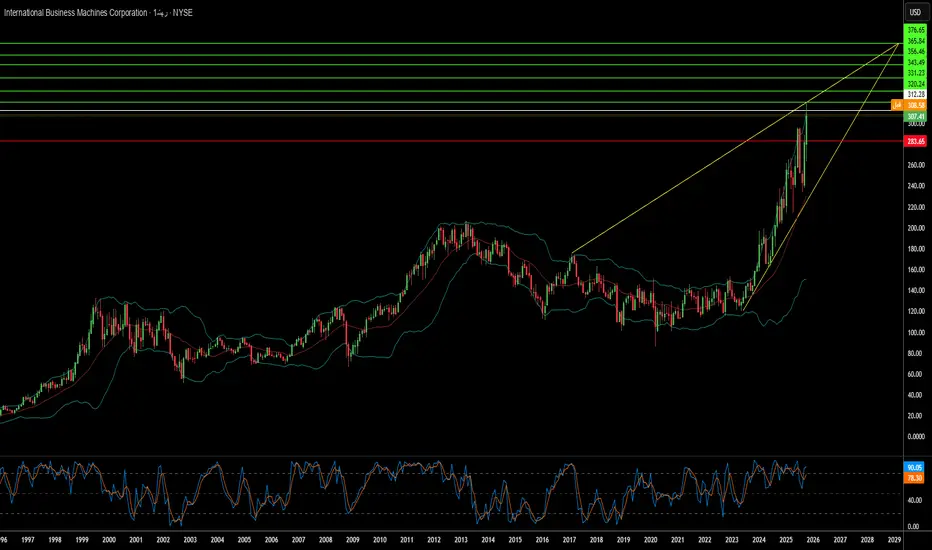
هل تبني IBM إمبراطورية تشفيرية لا تُقهر؟وضعت IBM نفسها في التقاطع الاستراتيجي بين الحوسبة الكمومية والأمن القومي، مستفيدة من هيمنتها في التشفير ما بعد الكمومي لبناء فرضية استثمارية مقنعة. قادت الشركة تطوير اثنين من ثلاثة خوارزميات تشفير ما بعد الكمومية المعيارية من NIST (ML-KEM وML-DSA)، مما جعلها معماري الأمان الكمومي المقاوم عالميًا. مع الإلزامات الحكومية مثل NSM-10 التي تتطلب نقل الأنظمة الفيدرالية بحلول أوائل الثلاثينيات، وتهديد "الحصاد الآن، التشفير لاحقًا" الوشيك، حولت IBM الإلحاح الجيوسياسي إلى تدفق إيرادات مضمون بعوائد هامشية عالية. قسم الكموميات للشركة أنتج بالفعل ما يقرب من مليار دولار في الإيرادات التراكمية منذ 2017 – أكثر من عشرة أضعاف تلك للشركات الناشئة الكمومية المتخصصة – مما يظهر أن الكموميات قطاع أعمال مربح اليوم، لا مجرد مركز تكاليف بحث وتطوير.
يعزز خندق الملكية الفكرية لـIBM ميزتها التنافسية. تمتلك الشركة أكثر من 2500 براءة اختراع كمومية عالميًا، متفوقة بشكل كبير على حوالي 1500 لجوجل، وحصلت على 191 براءة اختراع كمومية في 2024 وحدها. تضمن هذه الهيمنة على الملكية الفكرية إيرادات الترخيص المستقبلية حيث ستحتاج المنافسون حتماً إلى الوصول إلى التقنيات الكمومية الأساسية. في جانب الأجهزة، تحافظ IBM على خارطة طريق عدوانية مع معالم واضحة: معالج Condor ذو 1121 كيوبت أظهر حجم الإنتاج في 2023، بينما حقق الباحثون حديثًا اختراقًا بشبك 120 كيوبت في حالة "قطة" مستقرة. تهدف الشركة إلى نشر Starling، نظام يتحمل الأخطاء قادر على تشغيل 100 مليون بوابة كمومية على 200 كيوبت منطقي بحلول 2029.
تؤكد الأداء المالي التحول الاستراتيجي لـIBM. أظهرت نتائج الربع الثالث 2025 إيرادات 16.33 مليار دولار (ارتفاع 7% سنويًا) مع EPS 2.65 دولار، متجاوزة التوقعات، بينما توسعت هوامش EBITDA المعدلة بنحو 290 نقطة أساس. أنتجت الشركة رقمًا قياسيًا قدره 7.2 مليار دولار في التدفق النقدي الحر حتى الآن في العام، مؤكدة انتقالها الناجح نحو خدمات برمجيات واستشارية ذات عوائد هامشية عالية. الشراكة الاستراتيجية مع AMD لتطوير معماريات الحوسبة الفائقة المركزية الكمومية تضع IBM في موقع أفضل لتقديم حلول متكاملة على نطاق إكسا للعملاء الحكوميين والدفاعيين. يتوقع المحللون أن يتقارب نسبة P/E المستقبلية لـIBM مع أقران مثل Nvidia وMicrosoft بحلول 2026، مما يشير إلى إمكانية ارتفاع سعر السهم إلى 338-362 دولار، تمثل فرضية مزدوجة فريدة للربحية المثبتة اليوم مع خيارية كمومية نمو عالي معتمدة غدًا.
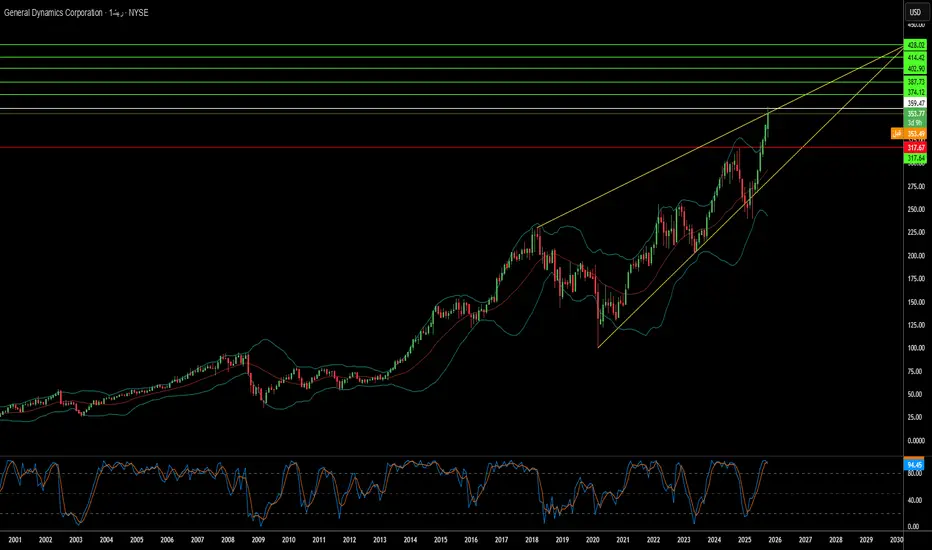
العنوان: هل يمكن لعمالقة الدفاع طباعة المال في الفوضى العالمية؟قدمت جنرال ديناميكس نتائج استثنائية للربع الثالث من 2025، حيث بلغت الإيرادات 12.9 مليار دولار (زيادة 10.6% على أساس سنوي) وربح السهم المخفف يرتفع إلى 3.88 دولار (زيادة 15.8%). تستمر استراتيجية النمو ذات المحركين المزدوجين للشركة في دفع الأداء: ففئات الدفاع الخاصة بها تستفيد من إعادة التسليح العالمي الإلزامي الناتج عن تصاعد التوترات الجيوسياسية، بينما تستغل غولفستريم إيروسبيس الطلب المرن من الأفراد ذوي الثروة العالية. ارتفعت إيرادات قطاع الطيران بنسبة 30.3% مع توسع هامش التشغيل بـ100 نقطة أساس، محققةً تسليمات قياسية للطائرات النفاثة مع استقرار سلاسل التوريد. بلغ هامش التشغيل 10.3% إجمالاً، مع تدفق نقدي تشغيلي يصل إلى 2.1 مليار دولار – 199% من الأرباح الصافية.
يضمن محفظة الدفاع رؤية إيرادات لعقود من الزمن من خلال البرامج الاستراتيجية، وأبرزها برنامج غواصات كولومبيا بقيمة 130 مليار دولار، الذي يمثل أولوية الشراء الأولى للبحرية الأمريكية. حصلت أنظمة الأراضي الأوروبية لجنرال ديناميكس على عقد بقيمة 3 مليارات يورو من ألمانيا لمركبات الاستطلاع من الجيل التالي، مستفيدةً من الإنفاق الدفاعي الأوروبي القياسي الذي بلغ 343 مليار يورو في 2024 ومن المتوقع أن يصل إلى 381 مليار يورو في 2025. عززت قسم التكنولوجيا موقعها بـ2.75 مليار دولار في عقود تحديث تكنولوجيا المعلومات الأخيرة، نشر قدرات الذكاء الاصطناعي وتعلم الآلة وقدرات الأمن السيبراني المتقدمة للبنية التحتية العسكرية الحرجة. يعزز محفظة البراءات الخاصة بالشركة التي تضم 3,340 براءة، مع أكثر من 45% لا تزال نشطة، حصنها التنافسي في الدفع النووي والأنظمة الذاتية واستخبارات الإشارات.
ومع ذلك، تستمر التحديات التشغيلية الكبيرة في قطاع البحرية. يواجه برنامج كولومبيا تأخيرًا يتراوح بين 12-16 شهرًا، مع توقع التسليم الأول الآن بين أواخر 2028 وبداية 2029، مدفوعًا بضعف سلاسل التوريد ونقص القوى العاملة المتخصصة. يجبر التأخير في تسليم المكونات الرئيسية على أعمال بناء معقدة خارج التسلسل، بينما يعاني القاعدة الصناعية الدفاعية من فجوات في المهارات الحرجة في لحامي النووي المعتمدين والمهندسين المتخصصين. تؤكد الإدارة أن العام القادم سيكون حاسمًا لدفع تحسينات الإنتاجية واسترداد الهوامش في العمليات البحرية.
رغم التحديات قصيرة المدى، يضع محفظة جنرال ديناميكس المتوازنة الشركة في موقع لأداء متفوق مستمر. يوفر الجمع بين الإنفاق الدفاعي غير التقديري، والتفوق التكنولوجي في الأنظمة الاستراتيجية، وتوليد التدفق النقدي الحر القوي، مرونة ضد التقلبات. ستنير نجاح استقرار القاعدة الصناعية للغواصات مسار الهوامش طويل المدى، لكن العمق الاستراتيجي وقدرة توليد النقد للشركة تدعم استمرار إنتاج الألفا في بيئة عالمية تتزايد عدم يقينها.
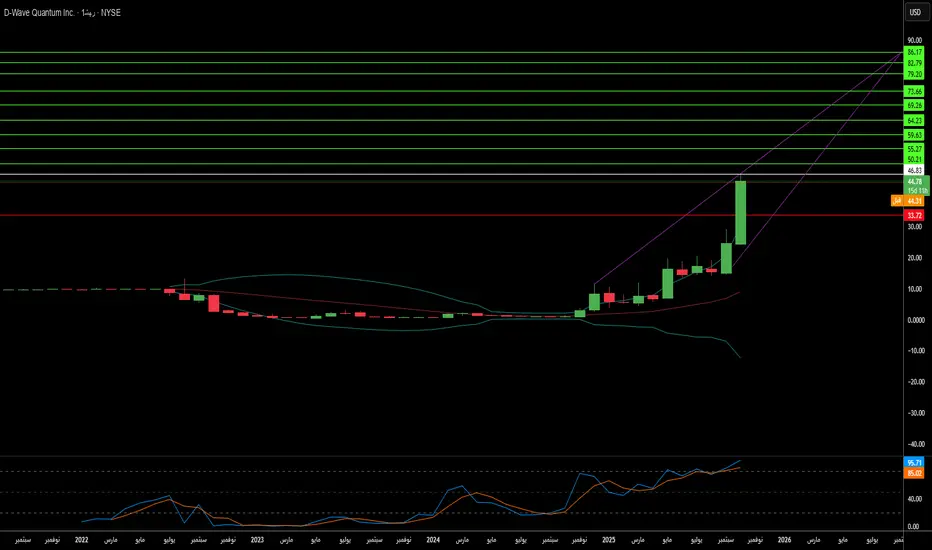
هل يمكن للتلدين الكمي إعادة تشكيل القوة العالمية؟أصبحت D-Wave Quantum Inc. لاعبًا مميزًا في الحوسبة الكمية التجارية من خلال التركيز على الفائدة الفورية عبر التلدين الكمي بدلاً من انتظار أنظمة بوابات مقاومة للأخطاء. نظام Advantage2™ الخاص بالشركة، الذي يضم أكثر من 4400 كيوبت، يقدم حلولًا على مستوى الإنتاج لمشكلات التحسين المعقدة اليوم، مما يولد عائد استثمار قابل للقياس لعملاء مثل Ford Otosan، الذي قلل جدولة إنتاج المركبات من 30 دقيقة إلى أقل من خمس دقائق. هذه الاستراتيجية الهجينة لتحقيق الإيرادات من تكنولوجيا التلدين الناضجة بينما يتم تطوير قدرات نموذج البوابة تضع D-Wave في موقع لالتقاط الإيرادات الآن مع التحوط من المخاطر التكنولوجية للمستقبل. نمو سوق الحوسبة الكمية المتوقع إلى 20.20 مليار دولار بحلول عام 2030 (41.8% CAGR) ومبادرة JPMorgan Chase بقيمة 1.5 تريليون دولار، التي تشمل الكم صراحةً كتكنولوجيا أمنية حاسمة، تؤكد هذا القطاع خارج الاستثمار التكهني.
إنجاز علمي حديث لـ D-Wave، يظهر "حوسبة تفوق الكلاسيكية" في محاكاة مواد مغناطيسية نُشرت في مجلة Science، يمثل لحظة محورية. أكمل نموذج Advantage2™ في دقائق ما كان سيستغرق حوالي مليون عام على حواسيب فائقة كلاسيكية مثل Frontier، مما يمثل أول ادعاء للتفوق الكمي على مشكلة ذات صلة تجارية، حقيقية في العالم. بينما ينازع الباحثون الكلاسيكيون جوانب من الادعاء، فإن التحقق المراجع من قبل الأقران يعزز الثقة الشركاتية ويسرع الحجوزات عبر قطاعات التصنيع والأدوية والطاقة. إثبات مفهوم Japan Tobacco باستخدام تدفق عمل كم-AI لـ D-Wave أنتج مرشحي أدوية بصفات فائقة مقارنة بالطرق الكلاسيكية، معالجًا أزمة معدل الفشل 90%+ في صناعة الأدوية.
جيوسياسيًا، غرست D-Wave نفسها استراتيجيًا في مبادرات السيادة الرقمية الأوروبية، مشاركة مؤسسة في Q-Alliance الإيطالية لإنشاء ما يهدف إلى أن يكون مركز كمي الأقوى في العالم. هذه الشراكة المزدوجة مع IonQ توفر لإيطاليا والاتحاد الأوروبي وصولًا فوريًا إلى تكنولوجيا التلدين الجاهزة للإنتاج لـ D-Wave مع التحوط ضد قدرات نموذج البوابة المستقبلية. الانتشارات الاستراتيجية الإضافية تشمل استثمار 10 ملايين يورو من Swiss Quantum Technology وشراكات ممتدة مع Aramco Europe. محفظة الشركة المركزة من 208 عائلات براءات اختراع في التلدين فوق موصل تخلق حواجز IP دفاعية، على الرغم من بقاء مخاطر كبيرة: خسائر أوسع من المتوقع رغم نمو الإيرادات 40%، حاجز التكلفة العالي لنظام Advantage2™ للتبني، والاعتماد الحاسم على إمدادات الهيليوم-3 النادرة المعرضة للتقلبات الجيوسياسية.
Qشراء
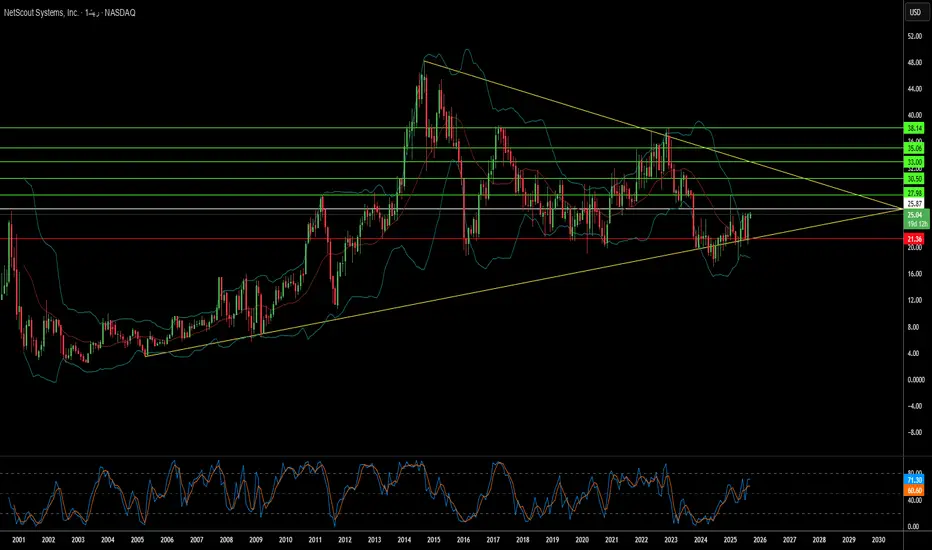
يمكن للعمق المتخصص التفوق على اتساع السوق السيبراني؟ظهرت NetScout Systems (NASDAQ: NTCT) كفرصة استثمارية مقنعة في تقاطع التهديدات السيبرانية العالمية المتزايدة والابتكار في الذكاء الاصطناعي. مع ارتفاع هجمات DDoS إلى أكثر من 8 ملايين عالميًا في النصف الأول من عام 2025—بما في ذلك هجمات قياسية بلغت 7.3 تيرابيت في الثانية—جذب موقع NetScout المتخصص في أمن الشبكات انتباه المحللين، بما في ذلك تصنيف "شراء" الأخير من B. Riley مع هدف سعر 33 دولارًا. تكمن عرض القيمة الفريد للشركة في تقنيات Adaptive Service Intelligence (ASI) وDeep Packet Inspection (DPI) المسجلة براءات الاختراع، والتي تحول حركة الشبكة الخام إلى "بيانات ذكية" قابلة للعمل دون تعطيل العمليات.
يعكس أداء الشركة المالي هذا الموقع الاستراتيجي، مع نمو إيرادات الربع الأول FY26 بنسبة 7% على أساس سنوي إلى 186.75 مليون دولار، مدفوعًا بنمو ملحوظ بنسبة 19.3% في إيرادات المنتج. كان قطاع المؤسسات في NetScout قويًا بشكل خاص، حيث توسع بنسبة 17.7% سنويًا وشكل 59% من الإيرادات الإجمالية، بينما يخدم عملاء ذوي قيمة عالية عبر قطاعات الحكومة والرعاية الصحية والخدمات المالية والاتصالات. هامش الربح الإجمالي للشركة الذي يقارب 79% وميزانيتها القوية مع نقد أكثر من الديون تؤكد كفاءتها التشغيلية واستقرارها المالي.
يأتي ميزة NetScout التنافسية من تخصصها المركز بدلاً من الهيمنة على السوق الواسع. بينما تحمل فقط 2.82% من سوق مراقبة أداء التطبيقات، تم الاعتراف بالشركة ك"قائد تكنولوجيا" و"أداء آس" في تخفيف DDoS—نيشة حرجة حيث يهم العمق أكثر من الاتساع. دمج الذكاء الاصطناعي والتعلم الآلي في مجموعة حماية Arbor DDoS، جنبًا إلى جنب مع ATLAS Intelligence Feed الذي يوفر رؤية تهديدات عالمية، يضع NetScout كمضاعف قوة لفرق الأمن ذات الكوادر الناقصة التي تواجه هجمات أكثر تعقيدًا.
يبدو النظرة الاستراتيجية واعدة، مع توقع نمو سوق الحماية من DDoS العالمي من 4.34 مليار دولار في 2025 إلى 13.90 مليار دولار بحلول 2034 بمعدل نمو سنوي مركب 13.81%. تتوافق تعرض إيرادات NetScout الدولية بنسبة 46% جيدًا مع نمو الأمن السيبراني السريع في آسيا والمحيط الهادئ، حيث من المتوقع أن يتجاوز السوق 146 مليار دولار بحلول 2030. على الرغم من الضغط التنافسي في بعض القطاعات، إلا أن تركيز الشركة على حلول هجينة محسنة بالذكاء الاصطناعي للمؤسسات الكبيرة، جنبًا إلى جنب مع ملكيتها الفكرية المحمية ببراءات الاختراع، يخلق موقفًا قابلاً للدفاع في منظومة أمن سيبراني معقدة ومخاطر عالية بشكل متزايد.
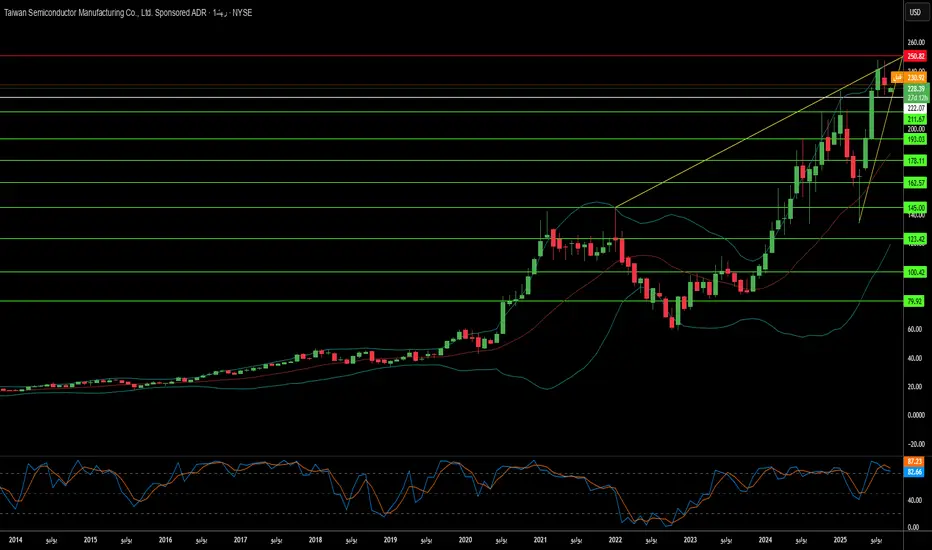
هل يمكن لأكثر شركة حاسمة في العالم البقاء على نجاحها الخاص؟تقف شركة Taiwan Semiconductor Manufacturing Company (TSMC) عند مفترق طرق غير مسبوق، حيث تسيطر على 67.6% من سوق الصب العالمي بينما تواجه تهديدات وجودية يمكن أن تعيد تشكيل نظام التكنولوجيا بأكمله. يظل أداء الشركة المالي قويًا، مع إيرادات الربع الثاني من عام 2025 التي بلغت 30.07 مليار دولار ونمو أكثر من 60% في الدخل الصافي مقارنة بالعام السابق. ومع ذلك، جعلت هذه الهيمنة الشركة بشكل متناقض أكثر نقطة فشل واحدة عرضة للخطر في العالم. تنتج TSMC 92% من أكثر الرقائق تقدمًا في العالم، مما يخلق خطر تركيز حيث يمكن أن يؤدي أي اضطراب إلى كارثة اقتصادية عالمية تتجاوز تريليون دولار في الخسائر.
يأتي التهديد الرئيسي ليس من غزو صيني مباشر لتايوان، بل من استراتيجية "الأناكوندا" لبكين للإكراه الاقتصادي والعسكري التدريجي. يشمل ذلك رحلات جوية عسكرية قياسية إلى المجال الجوي التايواني، وتمارين حصار، ونحو 2.4 مليون هجوم إلكتروني يومي على الأنظمة التايوانية. في الوقت نفسه، تخلق سياسات الولايات المتحدة ضغوطًا متناقضة - بينما توفر مليارات في دعم قانون CHIPS لتشجيع التوسع الأمريكي، ألغت إدارة ترامب امتيازات التصدير لعمليات TSMC الصينية، مما يجبر على إعادة تنظيم مكلف ومتطلبات ترخيص فردية يمكن أن تشل مرافق الشركة في البر الرئيسي.
بالإضافة إلى المخاطر الجيوسياسية، تواجه TSMC حربًا غير مرئية في الفضاء الإلكتروني، مع أكثر من 19,000 بيانات اعتماد للموظفين تتداول على الويب المظلم وهجمات متطورة مدعومة من الدولة تستهدف ملكيتها الفكرية. يبرز التسريب المزعوم الأخير لتكنولوجيا عملية 2nm كيف أن قيود التصدير الصينية نقلت ساحة المعركة من الوصول إلى المعدات إلى المهارات وسرقة الأسرار التجارية. يشمل رد TSMC نظام حماية IP مزدوج المسار مدفوع بالذكاء الاصطناعي، الذي يدير أكثر من 610,000 تكنولوجيا مصنفة ويمتد إطارات الأمان إلى الموردين العالميين.
تبني TSMC مرونة بشكل نشط من خلال استراتيجية توسع عالمية بقيمة 165 مليار دولار، إنشاء مصانع متقدمة في أريزونا واليابان وألمانيا مع الحفاظ على ميزتها التكنولوجية بمعدلات إنتاج فائقة على العقد المتطورة. ومع ذلك، تأتي استراتيجية تقليل المخاطر هذه بتكلفة كبيرة - ستزيد عمليات أريزونا من تكاليف الرقائق بنسبة 10-20% بسبب نفقات العمالة الأعلى، ويجب على الشركة التنقل في التناقض الاستراتيجي لتنويع الإنتاج مع الحفاظ على أكثر البحث والتطوير تقدمًا مركزًا في تايوان. يخلص التحليل إلى أن مستقبل TSMC يعتمد ليس على الأداء المالي الحالي، بل على تنفيذ ناجح لهذا التوازن المعقد بين الحفاظ على القيادة التكنولوجية وتخفيف المخاطر الجيوسياسية غير المسبوقة في نظام عالمي متزايد التفتت.
هل يمكن لنجم فاشل أن ينهض من رماد الفضاء ليحكم شبكات الأرض؟لقد صممت شركة Iridium Communications تحولاً استراتيجياً مذهلاً من إفلاس سابقتها لتصبح مزوداً عالمياً لا غنى عنه للتواصل. تعمل الشركة على كوكبة مرنة في مدار أرضي منخفض (LEO) تتكون من 66 قمراً صناعياً مترابطاً يقع على ارتفاع 780 كيلومتراً فوق الأرض، مما يوفر تغطية عالمية غير مسبوقة بنسبة 100% من خلال إرسال تردد L-band. هذه الهندسة الفريدة توفر مقاومة جوية فائقة، وتأخير منخفض، وقدرات إعادة توجيه إشارة تلقائية تميزها عن كل من الأقمار الاصطناعية الجيوستاتيكية التقليدية والمنافسين الناشئين في النطاق العريض مثل Starlink.
يُدفع صعود الشركة أساساً بدورها الحاسم في عمليات الأمن الوطني. تحافظ Iridium على عقود متعددة السنوات بسعر ثابت مع وزارة الدفاع الأمريكية، مما يوفر خدمات الأقمار الاصطناعية المتنقلة المعززة للتطبيقات الحاسمة للمهمة بما في ذلك الاتصالات الآمنة، ورسم خرائط ساحة المعركة، والاستهداف الدقيق، والوعي الوضعي في الوقت الفعلي. خلافاً لمزودي LEO في السوق الجماهيري الذين يركزون على النطاق العريض للمستهلكين، تستهدف Iridium عمداً قطاعات متخصصة ذات قيمة عالية تتطلب أماناً وموثوقية لا تهاون فيها. تستخدم الشركة معايير تشفير متقدمة، بما في ذلك بروتوكولات NSA Type 1، وقد طورت إطاراً شاملاً متعدد الطبقات لأمن السيبراني يشمل تشفيراً مقاوماً للكم والكشف عن التهديدات مدفوعاً بالذكاء الاصطناعي.
تمتد قيادة Iridium التكنولوجية إلى ما وراء الاتصالات الأساسية من خلال قدراتها على استضافة الحمولات، مما يدعم تطبيقات متخصصة مثل نظام مراقبة الطائرات العالمي لـ Aireon وأنظمة تتبع السفن لـ exactEarth. يتمثل التمييز الاستراتيجي للشركة في تركيزها على التطبيقات الحاسمة للمهمة بدلاً من الخدمات الاستهلاكية، مما يخلق خندقاً تنافسياً مستداماً محمياً بحقوق ملكية فكرية كبيرة وقدرات فنية متخصصة. سمح هذا الموقف بتدفقات إيرادات مستقرة ذات هوامش ربح عالية من العقود الحكومية مع تقليل المنافسة المباشرة مع المزودين الموجهين نحو الحجم.
يمثل مسار الشركة الحالي ليس مجرد تعافٍ بل إعادة ظهور استراتيجي، مستفيداً من ظروف السوق الناضجة حيث تتوافق حلول IoT العالمية، والعمليات عن بعد، والاتصالات الحكومية الحاسمة تماماً مع قدرات Iridium الفريدة. مع أساسها المالي القوي، وخدمات استضافة الحمولات المتوسعة، والطلب المتزايد على التواصل غير الأرضي المرن، فإن Iridium مستعدة للنمو المستدام في منظر عالمي مترابط بشكل متزايد ولكنه متقلب، محولة من قصة تحذيرية للابتكار المبكر جداً إلى استثمار مقنع في البنية التحتية الحاسمة.