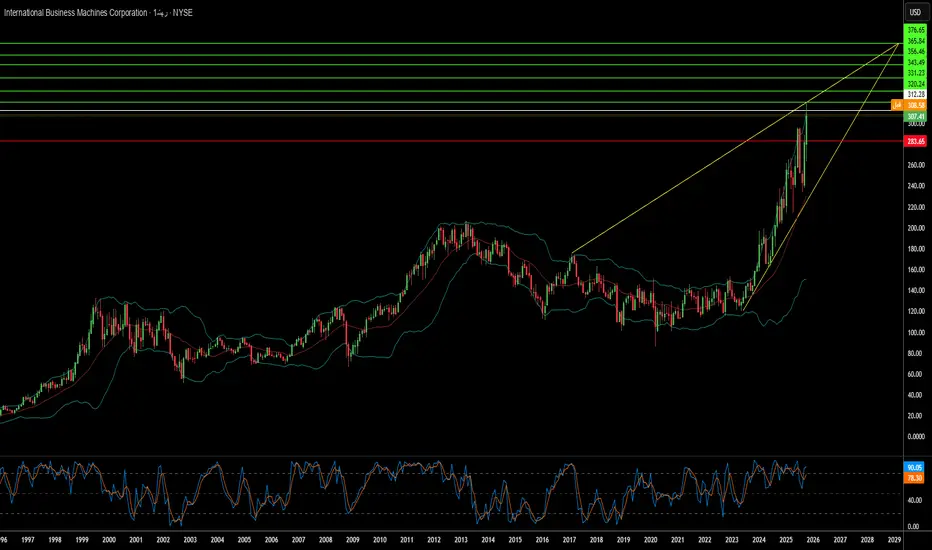
لماذا تراهن IBM بمستقبلها على 120 كيو بت؟أعلنت شركة IBM عن تحقيق إيرادات بلغت 17.2 مليار دولار في الربع الثاني من عام 2026، بزيادة قدرها 1 بالمئة فقط مقارنة بالعام السابق. غير أن هذا الرقم الإجمالي لا يعكس حجم التحول العميق الذي تشهده الشركة. توجّه الإدارة أرباح السحابة الهجينة نحو أبحاث كثيفة رأس المال. وتتوج هذه الاستراتيجية صفقتان للاستحواذ: حيث دفعت IBM مبلغ 6.4 مليار دولار لشراء HashiCorp لقيادة أتمتة السحب المتعددة، وأضافت Confluent لتسريع الذكاء الاصطناعي للمؤسسات في الوقت الفعلي. ويعيد المشترون في الشركات الآن توزيع الميزانيات نحو البرمجيات المملوكة، والذكاء الاصطناعي المخصص، وأتمتة السحابة، لتضع IBM نفسها في قلب هذا التحول في الإنفاق.
تطبق الشركة الانضباط نفسه على الملكية الفكرية. فقد تصدرت IBM تسجيلات براءات الاختراع في الولايات المتحدة لـ 29 عاماً متتالية قبل أن تتخلى عن هذا السباق في عام 2020. تبيع القيادة الآن براءات الاختراع القديمة غير الاستراتيجية وتخفض رسوم الصيانة السنوية. وتتركز التسجيلات الجديدة على السحابة الهجينة، وأشباه الموصلات، والذكاء الاصطناعي، والنظم الكمومية. تمتلك الشركة أكثر من 6000 عائلة براءات اختراع في مجال الذكاء الاصطناعي حول العالم، بمعدلات إشارة تبني ميزات تنافسية مستدامة. ويتبع العتاد الخادمي المنطق نفسه؛ إذ يقدم خادم Power S1112 ثلاثة أضعاف الأداء الأساسي مع زيادة في الكفاءة بنسبة 69 بالمئة. كما تحل عمليات IBM الذاتية المشكلات التشغيلية أسرع بـ 15 مرة. ويقوم مشروع Lightwell، الذي تم بناؤه بالتعاون مع Red Hat وDeloitte، بتوفير الترقيعات الأمنية للإصدارات القديمة دون إجبار العملاء على القيام بدورات تحديث كاملة.
تحمل الحوسبة الكمومية الطموح الأكبر. فقد تخاطت IBM سباق عدد الكيو بتات الفيزيائية لصالح دقة الدوائر. يستخدم معالج Nighthawk المكون من 120 كيو بت 218 واصلة قابلة للضبط ويدعم دوائر أكثر تعقيداً بنسبة 30 بالمئة. ويضيف الاستحواذ المعلق على مختبرات HRL كيو بتات دوران السيليكون التي تعمل عند درجة حرارة 1 كلفن، مما يقلل التكاليف التبريدية الشديدة. وتستهدف خريطة الطريق معالج Starling بـ 200 كيو بت منطقي بحلول عام 2029، ومعالج Blue Jay في منتصف ثلاثينيات القرن الحالي. وقد أظهر العمل مع Algorithmiq بالفعل تفوقاً كمومياً مؤكداً في كيمياء المواد.
تكتمل الصورة مع العلم والجيوسياسة. فقد قامت IBM ومختبر أوك ريدج الوطني وكليفلاند كلينك بحساب تسعة تكوينات جزيئية لمنصهر ملح FLiBe على عتاد كمومي. ينتج هذا الملح وقود التريتيوم داخل مفاعلات الاندماج، وتفقد الطرق التقليدية حساب طاقات الربط الخاصة به بنسبة 10 بالمئة. وقد أزالت الحوسبة الفائقة الكمومية الهجينة هذا الخطأ تماماً. وتتعامل واشنطن الآن مع الحوسبة المتقدمة كأصل سيادي. وقد ردت IBM بإنشاء مصنع رقائق الكيو بت Anderon والاستحواذ على شركة الاستشارات الدفاعية SiXworks. إن خط الإيرادات المتواضع يخفي خلفه شركة تعيد بناء نفسها حول الهوامش الربحية، والمزايا التنافسية، والأولويات الوطنية.
Quantumcomputing
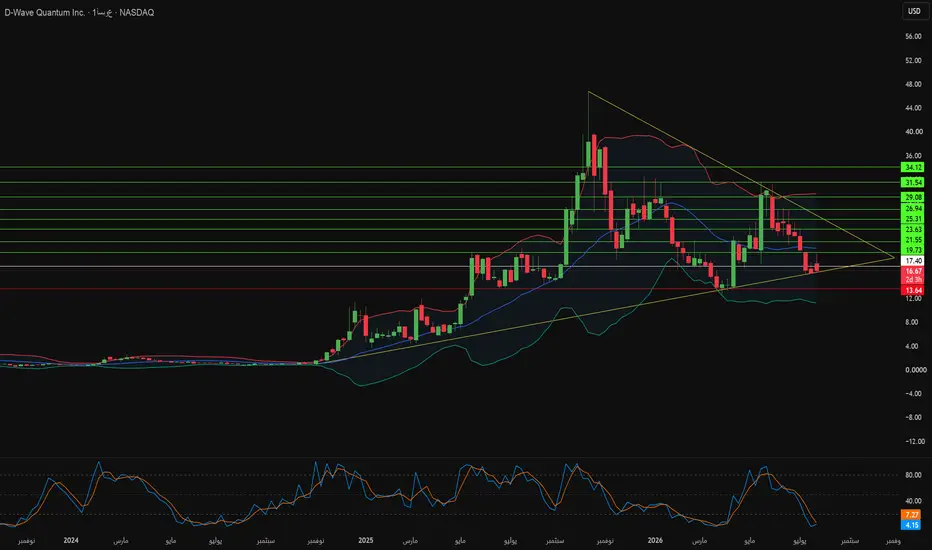
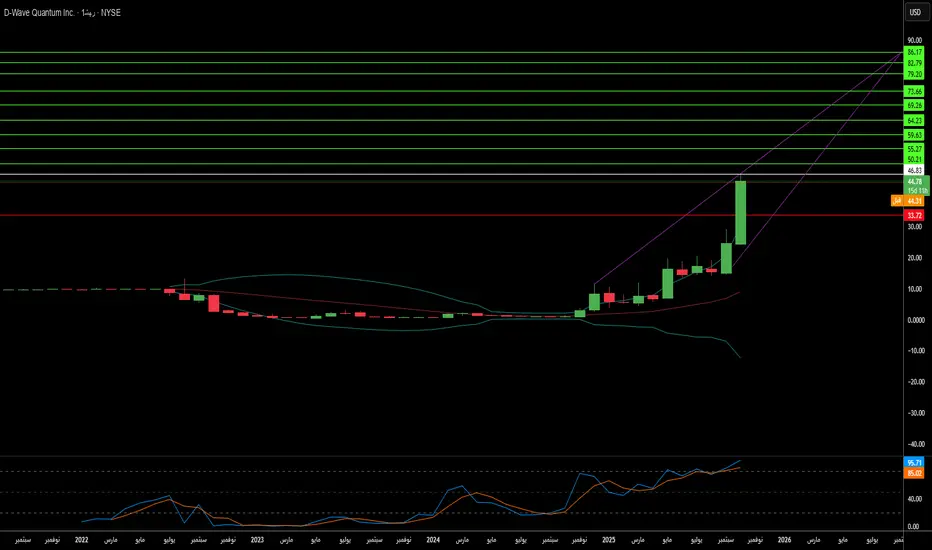
هل تنجح الحجوزات بقيمة 33 مليون دولار في إنقاذ إيرادات D-Wave؟نقلت شركة D-Wave Quantum Inc. الحوسبة الكمومية من المختبرات إلى أنظمة الإنتاج الفعلي. وتعتمد الشركة استراتيجية أجهزة ثنائية المنصة، تجمع بين التخمير الكمومي (quantum annealing) وخارطة طريق جديدة لنموذج البوابات الكمومية. ويضم نظام Advantage2 الخاص بها أكثر من 4,400 كيوبت فائقة التوصيل ويحقق تخفيضاً بنسبة 75% في الضوضاء الفيزيائية. كما تخدم منصة Leap السحابية المستخدمين في أكثر من 40 دولة بمعدل تشغيل يصل إلى 99.9%، واستخدام Advantage2 على المنصة نما بنسبة 314% على أساس سنوي. وعلى المدى الأطول، تستهدف الإدارة الوصول إلى 10 كيوبتات منطقية بحلول عام 2030 و100 كيوبت منطقي بحلول عام 2032.
تبدو الصورة المالية متباينة للغاية. فقد بلغت الإيرادات السنوية للـ 12 شهراً الماضية 12.44 مليون دولار في أوائل عام 2026، وانكمشت إيرادات الربع الأول بنسبة 80.9% على أساس سنوي لتصل إلى 2.86 مليون دولار. لكن الحجوزات (Bookings) تروي قصة مختلفة؛ إذ قفزت حجوزات الربع الأول إلى 33.4 مليون دولار، مما يشير إلى طلب تجاري مستقبلي لم يتحول بعد إلى مبيعات معترف بها. وبلغت المصاريف التشغيلية 56.54 مليون دولار في الربع، خُصص منها 25.79 مليون دولار للبحث والتطوير. وتظل السيولة في مستويات مريحة مع نسبة سيولة سريعة تتجاوز 21. وتبلغ البيوع على المكشوف (Short interest) نسبة 17.82% من الأسهم الحرة، أي ما يزيد عن 65 مليون سهم.
يأتي الإثبات التجاري الآن من عملاء الشركات الكبرى بدلاً من البرامج التجريبية. فقد وسّعت شركة AT&T عقدها في يوليو 2026 ودمجت أجهزة حل التخمير في أنظمة الشبكات الحية، مما قلل مهام التحسين من 60 دقيقة إلى أقل من 15 ثانية. وطبقت شركة BASF برمجيات كمومية هجينة على مصانع تعبئة السوائل، مما قلل وقت الجدولة من 10 ساعات إلى خمس ثوانٍ وخفض تأخير المنتجات بنسبة 14%. وقامت IDC بتسمية D-Wave كشركة رائدة (Leader) في تقييم الحوسبة الكمومية لعام 2026.
يضيف الطلب الحكومي قناة إيرادات ثانية أقل تخفيفاً لحصة المساهمين. فقد وقّعت وزارة التجارة الأمريكية خطاب نوايا يقترح تمويلاً بقيمة 100 مليون دولار بموجب قانون CHIPS، مرتبطاً بأسهم أصلية بقيمة 100 مليون دولار مُصدرة للحكومة، لتمويل منشآت في فلوريدا وكونيتيكت وكندا. كما منح مكتب CDAO التابع للبنتاغون شركة D-Wave صفة "قادر على الفوز بالصفقات" (Awardable) على منصة Tradewinds، ويعمل نظام Advantage2 حالياً في شركة Davidson Technologies في ألاباما لأعمال الدفاع الصاروخي والدعم اللوجستي. ونقلت D-Wave أيضاً إدراجها إلى بورصة Nasdaq في يوليو 2026، مما يحسّن وصول المؤسسات الاستثمارية. وتحتفظ Benchmark بتوصية الشراء مع سعر مستهدف عند 30 دولاراً، بينما كررت Rosenblatt توصيتها بالشراء عند 43 دولاراً. ويبقى السؤال المحوري للمستثمرين هو ما إذا كانت الحجوزات المتراكمة ستتحول بسرعة كافية لتتجاوز معدل حرق السيولة النقدية.
هل تبني واشنطن سراً شركة TSMC للحوسبة الكمية؟دخلت سوق أشباه الموصلات حقبة استراتيجية جديدة. إن التوترات المتصاعدة في مضيق تايوان تجعل الاعتماد الغربي على المصانع الأجنبية خطراً غير مقبول. وقد استجابت واشنطن بتحويل المنح إلى ملكية. تمتلك الحكومة الأمريكية الآن حصة قدرها 9.9% في شركة إنتل (Intel)، تم الاستحواذ عليها مقابل 8.9 مليار دولار، إلى جانب حوالي 1% من شركة غلوبال فوندريز (GFS). عندما تصبح الدولة مساهماً، يتوقف الاندماج عن كونه شائعة ويبدأ في التحول إلى سياسة.
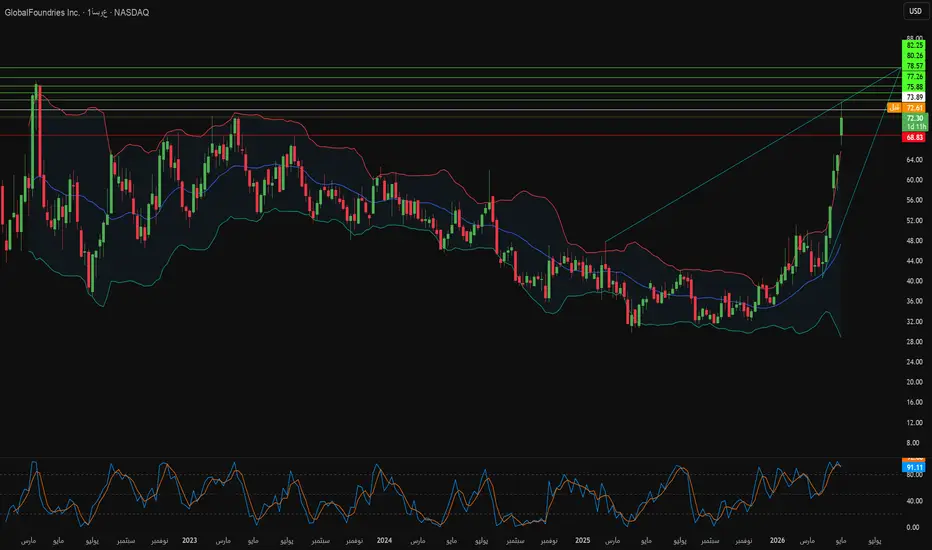
تقدم غلوبال فوندريز جوهراً حقيقياً لهذه الأطروحة. تحقق الشركة 778 مليون دولار من صافي الدخل من عُقد متخصصة ومستقرة وناضجة. في مايو 2026، أطلقت حلول التكنولوجيا الكمية (Quantum Technology Solutions)، بدعم من منحة قدرها 375 مليون دولار من قانون الرقائق الإلكترونية (CHIPS Act). ويدعم هذا القسم خمسة أنماط من أجهزة الكم، بما في ذلك رقائق Cryo-CMOS على منصة 22nm FDX التي تعمل بالقرب من الصفر المطلق. تضيف الشراكة مع SEALSQ التشفير ما بعد الكمي، في حين أن محفظة براءات الاختراع التي تتجاوز 8000 طلب تضمن خندقها القانوني ضد المنافسين مثل تاور سيميكونداكتور (Tower Semiconductor).
إن السيناريو المركزي للمقال جريء: اندماج بين إنتل وGFS يخلق شركة TSMC للحوسبة الكمية. تقوم إنتل بطباعة الكيوبتات المغزلية السيليكونية على خطوط إنتاج قياسية، متجاوزة الغرف النظيفة الغريبة ذات الإنتاجية المنخفضة. وتساهم GFS بالتدفقات النقدية للعُقد الناضجة التي تعوض النفقات الرأسمالية القاسية لإنتل في التقنيات الرائدة، بالإضافة إلى حقوق الملكية الفكرية لمعالجات Synopsys RISC-V لأنظمة السيليكون الشاملة. يمكن لبنية معيارية متسلسلة أن تتوسع نظرياً نحو مليون كيوبت مستقر.
هل هذه تكهنات أم حتمية؟ لا تزال الصفقة أطروحة وليست إعلاناً، وتلوح في الأفق مخاطر مكافحة الاحتكار والتكامل. لكن الجمع بين حصص الأسهم السيادية، والقدرة التصنيعية الكمية، والميزانيات العمومية المتكاملة يشير إلى أن القطع موجودة بالفعل على الرقعة. يحلل التحليل الكامل الآلية والمخاطر والحكم النهائي.
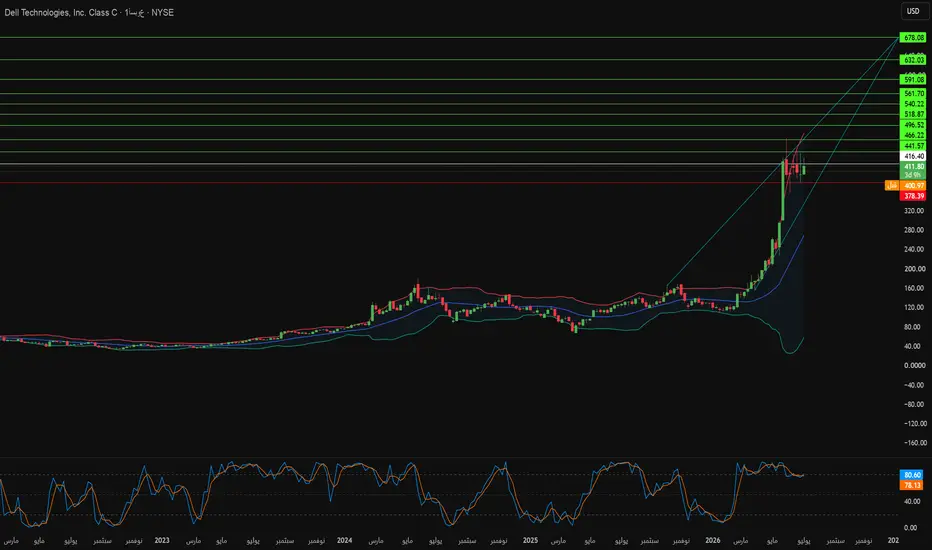
ديل AI: احتكار الذكاء الاصطناعي السيادي لأمريكاتطورت شركة ديل تكنولوجيز (DELL) لتصبح جزءًا من البنية التحتية الوطنية الحيوية. تتعامل الدول القومية الآن مع سيادة الحوسبة باعتبارها ضرورة أمنية ملحة، مما يتطلب سحابات ذكاء اصطناعي محلية لتأمين البيانات الحساسة. تتيح البنية التحتية الهجينة من ديل للحكومات الاحتفاظ بالبيانات داخل الحدود الوطنية. وتتجاوز سلسلة التوريد العالمية المرنة لديها اختناقات المكونات التي تقيد المنافسين. يخطط الآن أكثر من نصف قادة القطاع العام لنشر فوري للذكاء الاصطناعي السيادي. وتبتسم ديل بموقع الصدارة كمزود رئيسي لهذا التحول.
إن العلاقات العسكرية وثيقة ومستمرة في التزايد. في 27 مايو 2026، وقعت وزارة الحرب اتفاقية مدتها خمس سنوات بقيمة 9.69 مليار دولار مع شركة ديل للأنظمة الفيدرالية. وتدمج هذه الصفقة العشرات من العقود المنفصلة في وصول موحد لأدوات Microsoft 365 وWindows وAzure. إنها تشغل نظام القيادة والسيطرة المشترك لجميع المجالات (CJADC2)، مما يمنح المقاتلين مشاركة آمنة للبيانات في الوقت الفعلي في مناطق القتال المعزولة. كما توفر للمكلفين بالضرائب ما يقدر بنحو 422 مليون دولار سنويًا. ويتوج هذا سلسلة من العقود الممتدة من أجهزة الكمبيوتر المحمولة لـ USSOCOM في عام 2023 إلى تجديد عقد القوات الجوية بقيمة 1.43 مليار دولار في يونيو 2026.
ويقبع خلف هذه العقود خندق تكنولوجي هائل. تمتلك ديل 51,713 براءة اختراع نشطة في جميع أنحاء العالم، وصُنفت ضمن أفضل عشرة مستلمين لبراءات الاختراع في الولايات المتحدة في السنة المالية 2026، بزيادة قدرها 38% على أساس سنوي. وتعمل براءات الاختراع الخاصة بها للتنبؤ بالطلب القائم على التعلم الآلي على أتمتة مطابقة الإمدادات وتقليص الفترات الزمنية للتسليم، وهي منصة لا يمكن للمنافسين تكرارها قانونيًا. وتبني الشركة أيضًا أنظمة بيئية كمومية هجينة تدمج وحدات المعالجة المركزية (CPUs) ووحدات معالجة الرسومات (GPUs) ووحدات المعالجة الكمومية (QPUs). وتُشحن بالفعل تشفيرات ما بعد الكم وأجهزة كشف التلاعب في أجهزة الكمبيوتر المحمولة التجارية الخاصة بها.
وتؤكد البيانات المالية الأساسية نجاح هذه الاستراتيجية. حيث قفزت إيرادات الربع الأول من السنة المالية 2027 بنسبة 88% لتصل إلى 43.84 مليار دولار، منها 16.1 مليار دولار من خوادم الذكاء الاصطناعي مع تراكم طلبات بقيمة 51.3 مليار دولار. وتقف التوقعات للعام بأكمله الآن عند 169 مليار دولار. ويبقى ضغط الهامش وعمليات البيع الكثيفة من قبل المطلعين على الشركة بمثابة الأثقال الموازنة. إن السؤال الذي يجيب عليه التحليل الكامل هو ما إذا كانت براءات الاختراع وعقود البنتاغون والرهانات الكمومية سترسخ احتكارًا دائمًا أم لا.
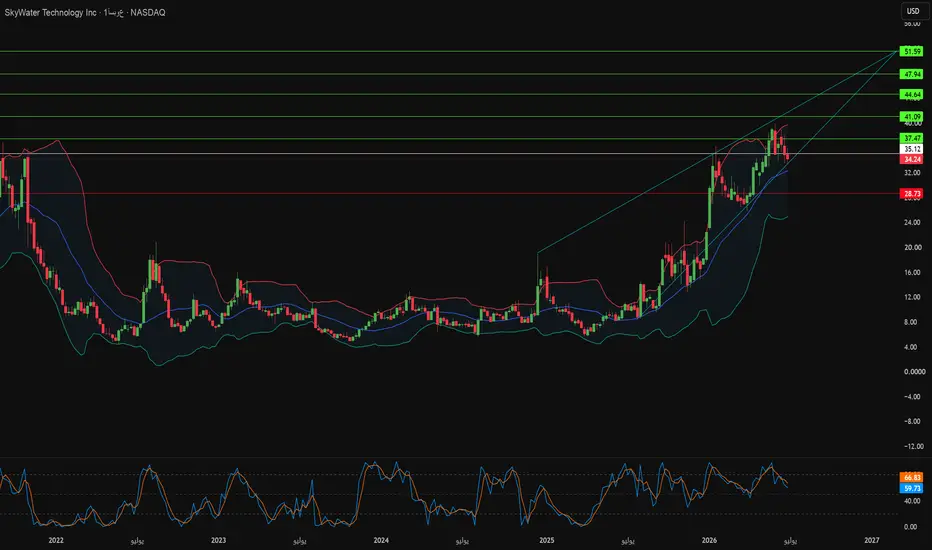
ماذا ترى IonQ في SkyWater وفات وول ستريت؟وافقت شركة IonQ على الاستحواذ على شركة SkyWater Technology (SKYT) مقابل 1.8 مليار دولار، مما يمثل إنشاء الشركة الوحيدة ذات المنصة الكمومية المتكاملة رأسياً وشاملة التقنيات (Full-Stack). يتجاوز المنطق الاستراتيجي لهذه الخطوة مجرد الكيوبيتس (Qubits). إذ تمتلك SkyWater اعتماد "المسبك الموثوق" من الفئة 1A التابع لوكالة (DMEA)، مما يضمن للحكومة الأمريكية الوصول إلى رقائق آمنة ومقاومة للتلاعب. وفي ظل تعرض سلاسل التوريد في شرق آسيا للصدمات الجيوسياسية، يصبح الكيان المندمج بمثابة تحوط أمريكي سيادي مهيأ لبرامج وزارة الدفاع الحساسة.
وتكشف البيانات المالية عن حالة من التوتر. فقد سجلت SkyWater إيرادات قياسية في السنة المالية 2025 بلغت 442.1 مليون دولار، بزيادة قدرها 29%، مدفوعة بالاستحواذ على منشأة Fab 25 من شركة Infineon. ومع ذلك, لا تزال الربحية بعيدة المنال. حيث اتسع صافي الخسارة في الربع الأول من عام 2026 بنسبة 68% ليصل إلى 12.3 miillon دولار، وانكمشت هوامش الربح الإجمالية وفقاً للمبادئ المحاسبية المقبولة عموماً (GAAP) إلى 14.9%، وتم سحب 182.4 مليون دولار من خط الائتمان المتجدد. وانقسمت أموال المؤسسات الاستثمارية حول السهم: حيث قامت شركتا Palisades وAlpine ببناء مراكز مالية، في حين تخلصت شركة Lountzis Asset Management من استثماراتها بالكامل.
أما العائد التكنولوجي فيفسر هذه العلاوة السعرية. فامتلاك المسبك يقلص الفترة الزمنية لتطوير الرقائق من تسعة أشهر إلى شهرين فقط. كما سيتم تقديم موعد اختبار وحدات المعالجة الكمومية (QPUs) ذات الـ 200,000 كيوبيت إلى عام 2028، ويتسارع تطوير رقاقة ذات مليوني كيوبيت بعام كامل. وإلى جانب الحوسبة الكمومية، تطور SkyWater رقائق 3DSoC القائمة على أنابيب الكربون النانوية مع ذاكرة ReRAM والتي تعزز كفاءة الطاقة بمقدار خمسين ضعفاً، بالإضافة إلى وحدات تحكم مبردة تعمل عند 10 ميللي كلفن.
لا تزال خلفية القطاع عدائية. فالفائدة المرتفعة تواصل إبعاد رؤوس الأموال عن شركات التكنولوجيا القائمة على المضاربة، ولا تزال الرهانات الهبوطية (Shorts) على أسهم الشركات الكمومية مرتفعة. تسعى شركة D-Wave وراء عقود التلدين (annealing) قصيرة الأجل، بينما تراهن شركة Quantum Computing Inc. على علم الفوتونيات. ومع ذلك، فإن التكامل الرأسي يمنح IonQ وSKYT خندقاً تنافسياً دفاعياً في برامج الدفاع والاستخبارات لا يمكن للمنافسين تكراره بسهولة. فالمنصات التي تسيطر على السيليكون الخاص بها قد تكون هي من تملي الملامح للحقبة القادمة من الحوسبة عالية الأداء.
Sشراء
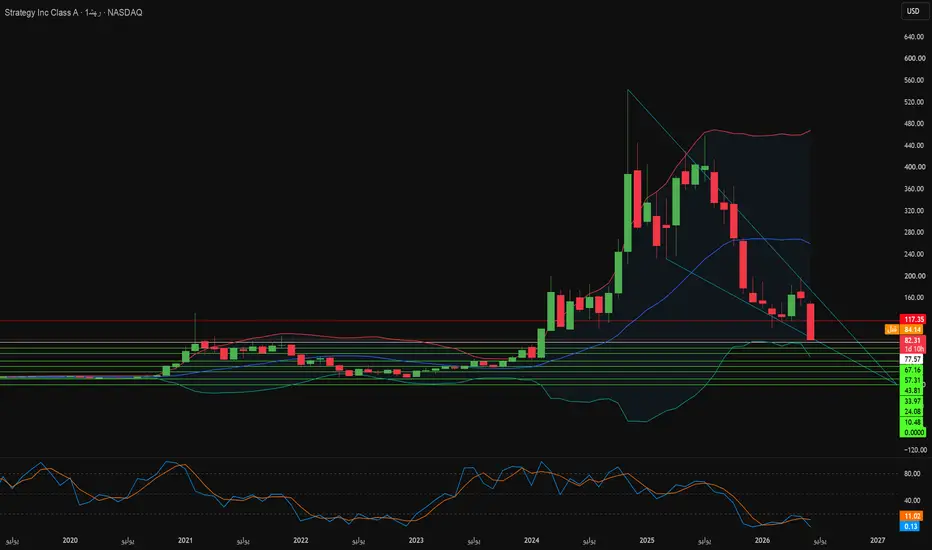
MSTR: لماذا يتم تداول السهم بأقل من قيمة خزائنه؟تمتلك شركة مايكرو ستراتيجي (MSTR) حوالي 847,363 بيتكوين تم الاستحواذ عليها بمتوسط تكلفة 75,651 دولارًا لكل عملة. ومع اقتراب البيتكوين من 60,000 دولار، تتجاوز الخسائر الدفترية الآن 10 مليارات دولار. وقد انهارت القيمة السوقية إلى 36.5 مليار دولار، وهو رقم يقل عن القيمة الأساسية للاحتياطيات الرقمية نفسها. يمكن للمستثمرين شراء الشركة بأكملها بأقل من قيمة البيتكوين الموجود في خزانتها. لقد عكس هذا الخصم تمامًا عجلة سيلور التراكمية؛ حيث كان النموذج يتطلب إصدار أسهم بأسعار ممتازة لتمويل مشتريات بيتكوين أرخص. أما بيع الأسهم بخصم فيؤدي بدلاً من ذلك إلى تخفيف حصص المساهمين. لقد توقف محرك زيادة رأس المال.
رأس المال المؤسسي يهرب بسرعة. فقد انخفض مؤشر تدفق أموال تشايكين إلى -0.25، مما يشير إلى تدفقات خارجة شديدة من كبار المشترين. وارتفع ارتباط السهم بالبيتكوين لمدة 30 يومًا إلى 0.75. يتم تداول الأسهم الآن كمشتق رافعة مالية على أصل متقلب. نفذت مايكرو ستراتيجي أول عملية بيع بيتكوين لها منذ عام 2022 للوفاء بالتزاماتها، وهي إشارة واضحة على ضغط الخزينة. يدافع المضاربون على المدى القصير عن الحد الأدنى للسعر بمفردهم، بينما يظل رأس المال طويل الأجل على الهامش. المخاطر الجيوسياسية تفاقم الآن هذا الضعف الهيكلي. ففي 30 مايو 2026، صادرت الخزانة الأمريكية مليار دولار من العملات المشفرة الإيرانية بموجب عملية "الغضب الاقتصادي". كما جمدت السلطات الفيدرالية 500 مليون دولار على شبكة Tron بالتنسيق مع منصات تداول مركزية كبرى. لقد ترسخت السابقة الآن: يمكن للدول القومية تجميد أو مصادرة حيازات العملات المشفرة الكبيرة على الشبكات المركزية، وتقع خزانة مايكرو ستراتيجي المركزة تمامًا داخل هذا النطاق.
التهديد الأعمق يأتي من الحوسبة الكمومية. فقد أحدث بحث جوجل في 31 مارس 2026 صدمة؛ حيث يمكن لـ 500,000 كيوِبت فائق التوصيل الآن كسر تشفير البيتكوين في دقائق، وكان التقدير السابق يتطلب عشرين ضعف هذا العدد. تقوم خوارزمية جيسي-فيكتور-غاراباغي المنشورة في أوائل عام 2026 بتحليل RSA-2048 في 11 ساعة باستخدام 5,000 كيوِبت فقط. هناك أكثر من 1.7 مليون عملة بيتكوين خاملة تقبع في عناوين Pay-to-Public-Key المعرضة للخطر والتي لا يمكنها قبول الترقية لمرحلة ما بعد الكم. إن تجميد تلك المحافظ يكسر ثبات البيتكوين، وتركها يدعو إلى سرقة كارثية. لا يوجد مسار يحافظ على الوعد التأسيسي. وتلزم الأوامر التنفيذية لترامب في 22 يونيو 2026 بدفاعات كاملة بعد الكم بحلول عام 2031.
لا يمكن لأعمال برمجيات المؤسسات تعويض خسائر الخزانة هذه. تستهدف دعوى انتهاك براءات الاختراع المرفوعة من شركة Web3AI Technologies منصتي MicroStrategy ONE وMicroStrategy AI بشأن براءة الاختراع US9218574B2، وتجري القضية في قسم نورفولك في فرجينيا. تزيد الخلفية الاقتصادية الكلية لعام 2026 المتمثلة في مبيعات قطاع التكنولوجيا والتضخم المستمر من شدة الضغط. تفتقر الشركة إلى التدفق النقدي الحر، والأسهم الممتازة في تراجع، ولم تعد قادرة على إصدار الديون بسهولة. تقف مايكرو ستراتيجي عند مفترق طرق متعدد المتجهات حيث تتلاقى تهديدات الخزانة والتنظيم والتكنولوجيا والتقاضي في وقت واحد.
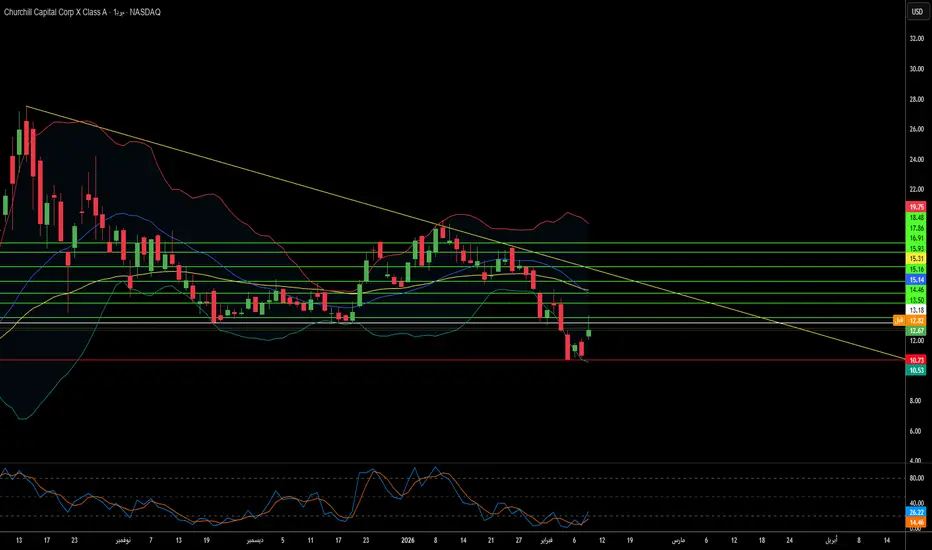
ما الذي أشعل قفزة إنفليكشن الكمية بنسبة 314٪؟سجلت إنفليكشن (NYSE: INFQ) قفزة مذهلة في أسهمها بنسبة 314 بالمائة لتصل إلى 14.70 دولارًا. جاء ذلك مدفوعًا بخطاب نوايا تاريخي مع وزارة التجارة الأمريكية يقترح استثمارًا بقيمة 100 مليون دولار ضمن قانون الرقائق (CHIPS Act). يتبع التمويل نموذج توزيع قائم على الإنجازات، حيث تتلقى الحكومة أسهمًا عادية بخصم 15 بالمائة من سعر السوق، ويتم الاحتفاظ بها بشكل سلبي صارم. تثبت هذه الصفقة أن التكنولوجيا الكمية هي أصل حيوي للأمن القومي. كما تسرع التوسع المحلي للشركة في بولدر، شيكاغو، وماديسون. انتقلت الشركة مؤخرًا إلى الأسواق العامة عبر Churchill Capital Corp X، بعد جولة تمويل ناجحة من الفئة "ج" بقيمة 100 مليون دولار. ويشير تعيين نيكولاس جونسون في مجلس الإدارة إلى استراتيجية نمو هجومية.
على الصعيد التكنولوجي، تقود إنفليكشن بنية الكم القائمة على الذرات المحايدة التي تعمل في درجة حرارة الغرفة. هذا يلغي البنية التحتية المبردة المكلفة التي يطلبها المنافسون. حققت مصفوفات ذرات الروبيديوم والسيزيوم ثنائية الأنواع دقة قياسية للبوابات المتشابكة بلغت 0.975. وتجاوزت دقة بوابات كليفورد 0.9996، مع وصول أوقات التماسك إلى 33.5 ثانية للكيوبتات. رسم كبير العلماء مارك سافمان مسارًا للوصول إلى دقة بوابة تبلغ 99.9 بالمائة. يستهدف محفظة الأجهزة قطاعات عالية القيمة، بما في ذلك الساعة الذرية Tiqker، ومنصة Quantum Spectrum، وبرمجيات Superstaq المدمجة الآن في منصة تحليلات Morningstar لخدمة 17000 مستخدم.
جيوسياسيًا، تتمركز إنفليكشن عند نقطة التقاء ضعف أنظمة تحديد المواقع العالمية (GPS) وتحديث الدفاع. يواجه شرق البحر الأبيض المتوسط والموانئ تشويشًا مستمرًا، مما يخلق طلبًا ملحًا للملاحة المستقلة عن الإشارات. تمتلك إنفليكشن عقودًا دفاعية نشطة عبر شراكة AUKUS في أمريكا وبريطانيا وأستراليا. دمجت البحرية الملكية بنجاح ساعة Tiqker في غواصة Excalibur XLUAV. أثبت هذا أول ساعة بصرية كمية في العالم تعمل في بيئات خالية من GPS. وستقوم شراكة مع Safran بنشر التوقيت الكمي عالميًا بدءًا من أوائل عام 2026. كما قدمت ناسا أجهزة إنفليكشن الكمية إلى محطة الفضاء الدولية.
تعتمد القوة الاقتصادية لشركة إنفليكشن على التكامل الرأسي والملكية الفكرية. تمتلك الشركة أكثر من 235 براءة اختراع. أدت عمليات الاستحواذ في عام 2024 إلى تأمين سلسلة توريد ليزر داخلية، مما قلل من مخاطر الاعتماد على الموردين الخارجيين. يمكن للأنظمة الكمية الجاهزة أن تحقق هوامش ربح تصل إلى 50 بالمائة. يخلق نظام Superstaq ولاءً طويل الأمد للبرامج. مع وجود أكثر من 160 عالم فيزياء، وتعاون مع NVIDIA للحوسبة الهجينة، تعزز إنفليكشن مكانتها الاحتكارية المتكاملة. وتقوم الأسواق المالية الآن بتقييمها بشكل صحيح كأصل أساسي للأمن القومي.
هل تتفوق الفوتونات على السيليكون في السباق الكمي؟برزت شركة Xanadu Quantum Technologies كلاعب حاسم في عصر الحوسبة الكمية التجارية، لتصبح أول شركة حوسبة كمية فوتونية متخصصة تُطرح للاكتتاب العام في كل من بورصتي ناسداك وتورونتو تحت الرمز XNDU. من خلال اندماج أعمال مع شركة Crane Harbor Acquisition Corp.، فتحت الشركة رأس مال حيوي لمتابعة خارطة طريقها الطموحة نحو الحوسبة الكمية المتسامحة مع الأخطاء بحلول عام 2030. يتميز إنجازها الرائد "أورورا" (Aurora)، وهو أول كمبيوتر كمي فوتوني معياري ومتصل بالشبكة في العالم، بتصحيح الأخطاء الكمية في الوقت الفعلي وقد أظهر اثني عشر كيوبت GKP منطقيًا، مما يثبت صحة بنية قابلة للتوسع تستهدف مليون كيوبت مادي.
توفر البنية الفوتونية لشركة Xanadu ميزة اقتصادية كلية مميزة في بيئة عام 2026 التي يحددها الطلب المتزايد على طاقة الذكاء الاصطناعي، وارتفاع تكاليف رأس المال، وتقادم شبكات الطاقة. تلغي الأنظمة الفوتونية، التي تعمل في درجة حرارة الغرفة، الحاجة إلى التبريد المبرد باهظ الثمن الذي تتطلبه الشركات المنافسة الفائقة التوصيل مثل IBM وGoogle، مما يضع Xanadu كبديل حوسبة مستدام. تعمل الشراكات الاستراتيجية على تضخيم هذه الميزة: توفر مجموعة EV Group ربط الرقائق على المستوى الصناعي والتكامل الهجين لتوسيع نطاق التصنيع، ويقوم مختبر أوك ريدج الوطني بدمج برنامج PennyLane مفتوح المصدر الخاص بشركة Xanadu في حاسوب Frontier العملاق، وتشترك شركة لوكهيد مارتن في تطوير نماذج التعلم الآلي الكمي لتطبيقات الدفاع والاستشعار. نما اعتماد PennyLane بنسبة 161 في المائة، مما خلق خندقًا قويًا للمطورين.
الخلفية الجيوسياسية لا تقل أهمية. تتجاوز الاستثمارات الحكومية العالمية في مجال الكم 65.9 مليار دولار، مع اشتداد التنافس بين الولايات المتحدة والصين حيث تنشر الصين أنظمة مثل Jiuzhang 3.0 و Hanyuan-1 إلى جانب صندوق توجيه وطني للمشاريع بقيمة 138 مليار دولار. منحت الاستراتيجية الوطنية للكم في كندا شركة Xanadu مبلغ 23 مليون دولار كندي من خلال برنامج أبطال الكم، مما يقلل من الاعتماد على رأس المال الأجنبي المتقلب. توفر حماية الملكية الفكرية لشركة Xanadu، والتي تضم 50 عائلة براءات اختراع عالمية تشمل الضوء المضغوط، وأخذ عينات البوزون الغاوسي، وحالات الموارد الهجينة، حماية قانونية دائمة ضد المنافسين الناشئين، في حين تظل مخاطر سلسلة التوريد الناتجة عن ضوابط تصدير المعادن النادرة تهديدًا مستمرًا.
مع ذلك، فإن الصورة المالية قاسية. نمت الإيرادات بنسبة 188 في المائة لتصل إلى 4.6 مليون دولار في عام 2025، لكن صافي الخسارة اتسع إلى 70.7 مليون دولار، وتدهورت ربحية السهم إلى -14.29 دولارًا، وانهارت الاحتياطيات النقدية من 77.6 مليون دولار إلى 16.2 مليون دولار مقابل عجز متراكم قدره 183.3 مليون دولار. بعد أن أثار إعلان الذكاء الاصطناعي الكمي من Nvidia جنونًا بين المستثمرين الأفراد دفع سهم XNDU للارتفاع بنسبة 315 في المائة إلى 44.50 دولارًا، أدى إيداع S-1 ضخم لإعادة بيع ما يقرب من 294 مليون سهم من أسهم المطلعين إلى انهيار بنسبة 65 في المائة في جلسة واحدة إلى 13.61 دولارًا، وهو ما يتماشى بشكل وثيق مع تقدير القيمة العادلة السابق لـ InvestingPro البالغ 14.93 دولارًا. لا تزال مشاعر المحللين منقسمة بين تصنيفات الشراء بالقرب من 45 دولارًا من Canaccord و Northland، وتصنيفات البيع من Weiss. تقدم Xanadu إمكانات صعودية غير متكافئة من خلال الريادة الفوتونية، لكن مخاطر التنفيذ، وكثافة رأس المال، وأفق زمني يمتد من خمس إلى عشر سنوات لتحقيق ميزة تجارية واسعة تبقيها بحزم ضمن فئة التكنولوجيا الرائدة عالية المخاطر.
هل مسبك أمريكا الهادئ هو الدفاع الأخير للغرب؟خضعت جلوبال فاوندريز (GlobalFoundries) لتحول جذري في عام 2026، حيث تطورت من شركة تصنيع تعاقدية بطيئة النمو إلى أصل استراتيجي حيوي في صناعة أشباه الموصلات الأمريكية. تضاعفت قيمة الأسهم تقريبًا في الأشهر الأربعة الأولى من العام، مدفوعة بتفوق قوي في أرباح الربع الأول، حيث بلغت الإيرادات 1.634 مليار دولار وبلغت ربحية السهم 0.40 دولار، متجاوزة التوقعات بنسبة 18٪. وارتفع قطاع البنية التحتية للاتصالات ومراكز البيانات بنسبة 32٪، مدفوعًا بالإنفاق المستمر على البنية التحتية للذكاء الاصطناعي، في حين ارتفعت إيرادات السيارات بنسبة 24٪. وتوقعت الإدارة إيرادات الربع الثاني عند 1.76 مليار دولار، مما يشير إلى أن هذا الزخم أبعد ما يكون عن الصدفة.
في صميم إعادة التقييم لشركة GF تكمن رياح جيوسياسية قوية. وبصفتها المسبك المستقل الوحيد الذي يقع مقره الرئيسي في الولايات المتحدة ويتمتع بنطاق عالمي، فهي المستفيد الرئيسي من قانون الرقائق (CHIPS Act)، حيث حصلت على تمويل فيدرالي يصل إلى 1.575 مليار دولار و550 مليون دولار من ولاية نيويورك، لدعم برنامج استثمار أمريكي بقيمة 13 مليار دولار. يحمل مصنعها في مالطا اعتمادات "المسبك الموثوق" من وزارة الدفاع، وتشير التقارير إلى أن شركة آبل قد حجزت إنتاجًا هناك. إن الشراكة العميقة مع Renesas وتوسيع عقود الدفاع والفضاء تدمج GF بهدوء في العمود الفقري لسلاسل توريد أشباه الموصلات الحليفة، مما يقلل من تعرض الغرب للقدرة التايوانية في لحظة جيوسياسية مشحونة تاريخياً.
من الناحية التكنولوجية، تراهن GF بمستقبلها على منصات الجيل التالي. يعالج حل البصريات المدمجة SCALE الذي تم إطلاقه حديثًا، وهو أول منصة في الصناعة متوافقة مع OCI MSA، اختناقات النطاق الترددي والطاقة التي تعيق مجموعات الذكاء الاصطناعي، مما يضع GF كالمسبك غير الآسيوي الرائد للانتقال إلى التوصيل البصري. وفي الوقت نفسه، تستهدف شراكة GaN مع Navitas توصيل الطاقة إلى مراكز بيانات الذكاء الاصطناعي، وتكتسب منصة AutoPro150 eMRAM زخماً في المركبات المعرفة بالبرمجيات. حتى الحوسبة الكمومية موجودة على خارطة الطريق، حيث تقوم GF بتصنيع الرقائق الضوئية لطموحات PsiQuantum المتمثلة في مليون كيوبت.
ومع ذلك، فإن الخطوة الأكثر عدوانية في عام 2026 هي خطوة قانونية: أطلقت GF دعاوى قضائية لانتهاك براءات الاختراع ضد تاور سيميكونداكتور (Tower Semiconductor)، ورفعت دعاوى في المحكمة الفيدرالية ولجنة التجارة الدولية (ITC)، مستفيدة من محفظة تضم أكثر من 8000 براءة اختراع مقابل أقل من 500 براءة اختراع لشركة تاور. يعكس هذا الهجوم تحولاً استراتيجياً أوسع للتحول من مصنع تعاقدي إلى منصة تكنولوجية متكاملة رأسياً تحميها خنادق ملكية فكرية عميقة في RF SOI و FDX والضوئيات السيليكونية والذاكرة المدمجة. لا تزال المخاطر قائمة، بما في ذلك التقييم المرتفع الذي يقترب من 30 ضعف الأرباح الآجلة، وضعف سوق الأجهزة المحمولة، والنتائج القضائية الثنائية. لكن GFS أصبحت الآن شركة لا يستطيع صناع السياسات والشركات الكبرى (hyperscalers) ومخططو الدفاع تحمل تجاهلها ببساطة.
هل يستطيع عملاق سقط استعادة عرش السيليكون؟دخلت شركة إنتل ما يطلقه عليه المحللون "عصر الأنغستروم"، وهي نهضة صناعية محورية ترتكز على أهم تكنولوجيا للشركة منذ عقود. إن تحويل الحكومة الأمريكية لمبلغ 11.1 مليار دولار من أموال "قانون الرقائق" (CHIPS Act) إلى حصة ملكية بنسبة 10% قد أضفى طابعاً رسمياً على ما كان واضحاً بالفعل: إنتل لم تعد مجرد صانع رقائق، بل أصبحت مسألة أمن قومي. ومع إصدار 433.3 مليون سهم بسعر 20.47 دولاراً للسهم، أصبحت واشنطن الآن من بين أكبر المساهمين في إنتل، مما يوفر استقراراً في السياسات وغطاءً جيوسياسياً لا يمكن لأي منافس، ولا حتى TSMC، محاكاته. هذا "الدرع السيليكوني" يعزل إنتل عن تقلبات سلاسل التوريد الآسيوية ويضعها كحجر زاوية في استراتيجية الذكاء الاصطناعي السيادي لأمريكا، حيث أصبح إنتاج الرقائق محلياً لا يقل أهمية عن الجاهزية العسكرية.
على المستوى الهندسي، تمثل عقدة التصنيع Intel 18A الطموحة أكبر قفزة للشركة منذ سنوات، مستكملة خارطة طريق "5 عقد في 4 سنوات". تعتمد هذه العقدة على تقنيتين رائدتين: RibbonFET، وهي بنية ترانزستور (Gate-All-Around) توفر أداءً أفضل بنسبة 15% لكل واط، وPowerVia، وهو نظام توصيل طاقة خلفي يقلل من انخفاض الجهد بنسبة تصل إلى 30%. لا تعد عقدة 18A تحديثاً تدريجياً بل إعادة تصور جذرية لهندسة الرقائق. وقد تم بالفعل تشغيل المنتجات الرائدة Panther Lake وClearwater Forest بنجاح، مما يدل على الجاهزية للإنتاج قبل الموعد المحدد. وقد جذبت هذه المصداقية التقنية عملاء من الدرجة الأولى، بما في ذلك Microsoft وAWS، مما يشير إلى نية إنتل في أن تصبح البديل الغربي الوحيد لشركة TSMC في تصنيع أشباه الموصلات المتقدمة.
بعيداً عن المصانع، تجمع إنتل استراتيجية تنافسية متعددة الجبهات تشمل تسريع الذكاء الاصطناعي، والأمن السيبراني، والحوسبة الكمومية. يستهدف مسرع Gaudi 3 سوق الذكاء الاصطناعي للمؤسسات بتكلفة اقتصادية مغرية: بسعر يقارب 15,000 دولار، أي نصف تكلفة H100 من NVIDIA، فإنه يوفر إنتاجية مماثلة لأعباء عمل استنتاج النماذج اللغوية الكبيرة (LLM) ويقضي على الشبكات الخارجية المكلفة من خلال منافذ إيثرنت مدمجة بسرعة 200 جيجابت/ثانية. وفيما يخص الأمن، تهدف شراكة تاريخية مع Anthropic إلى نشر الذكاء الاصطناعي Claude Mythos لتحديد ثغرات "الطبقة صفر" على مستوى الأجهزة والبرامج الثابتة. وفي الوقت نفسه، ينفذ مشروع Aegis دفاعاً نشطاً مدفوعاً بالذكاء الاصطناعي عبر دورة حياة تطوير البرمجيات الداخلية لإنتل. وفي الحوسبة الكمومية، يستفيد نهج "spin qubit" السيليكوني من خبرة إنتل في التصنيع، حيث يتم إنتاج الكيوبتات بمقياس 50 نانومتر على رقائق قياسية مقاس 300 مم بمعدل عائد 95% ودقة بوابة 99.9%، وهي قدرات لا يمكن للمنافسين في مجال الكيوبتات فائقة التوصيل مضاهاتها.
مالياً، لا تزال إنتل شركة في مرحلة تعافٍ مكثف. استقرت الإيرادات عند 52.9 مليار دولار في عام 2025، بينما تحسنت الهوامش التشغيلية (غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً) من -0.5% إلى 5.5%، وتعافت ربحية السهم من -0.13 دولار إلى 0.42 دولار. لا يزال التدفق النقدي الحر سلبياً للغاية عند -4.9 مليار دولار، مما يعكس كثافة رأس المال المطلوبة لتحول صناعي بهذا الحجم. تحت قيادة الرئيس التنفيذي ليب-بو تان، الذي تولى المنصب في أوائل عام 2025، استعادت إنتل مصداقيتها الهندسية وأعادت ضبط موقفها الثقافي، لكن الطريق نحو أهدافها لعام 2030 المتمثلة في هوامش منتجات بنسبة 40% وهوامش تصنيع بنسبة 30% يمر مباشرة عبر التسويق التجاري الناجح لعقدة 18A وجذب عملاء خارجيين بارزين. بالنسبة للمستثمرين، تعد إنتل رهاناً جوهرياً قوياً على تلاقي الجغرافيا السياسية، والطلب على البنية التحتية للذكاء الاصطناعي، والسياسة الصناعية الأمريكية؛ إنه رهان ليس فقط على شركة، بل على ضرورة وطنية.
هل أغلى غاز في العالم مخبأ في مينيسوتا؟بينما يراقب العالم أزمة الهيليوم لعام 2026—حيث اختفى ثلث الإمداد العالمي بين عشية وضحاها بعد الضربات الإيرانية على منشأة رأس لفان في قطر وحصار مضيق هرمز الذي أدى لانهيار الحركة البحرية بنسبة 97% —تقوم شركة استكشاف صغيرة تدعى Pulsar Helium بالحفر في ما قد يكون أهم مستودع غاز استراتيجي على الكوكب. يعد مشروع توباز في مينيسوتا ثاني أعلى مشروع هيليوم من حيث الجودة عالميًا. سجلت اختبارات التدفق تركيزًا بنسبة 8.1%، وهو ما يتجاوز عتبة الجدوى التجارية بـ 27 مرة.
ما يرفع توباز إلى مرتبة أصل للأمن القومي هو الوجود المؤكد لـ الهيليوم-3. تبلغ قيمته حوالي 18.7 مليون دولار للكيلوغرام—أي 250 ضعف سعر الذهب—وهو المادة الوحيدة القادرة على تبريد الحواسيب الكمومية إلى درجات حرارة قريبة من الصفر المطلق. أكدت المختبرات الفيدرالية تركيزات تصل إلى 14.5 جزء في المليار ، مما دفع الحكومة الأمريكية لتصنيف إنتاج الهيليوم-3 المحلي كـ "ضرورة وطنية".
كانت الاستجابة الفيدرالية سريعة، حيث أطلق الرئيس ترامب Project Vault لإنشاء احتياطي هيليوم استراتيجي بقرض بقيمة 10 مليارات دولار. خصصت وزارة الطاقة 500 مليون دولار لمعالجة المواد الحرجة المحلية. ملف Pulsar Helium كمنجم أولي لا يعتمد على الهيدروكربونات يجعله مناسبًا تمامًا لهذا الإطار السياسي.
من الناحية المالية، تبلغ القيمة السوقية للشركة حوالي 193 مليون دولار، بينما يبلغ متوسط السعر المستهدف من المحللين 58 دولارًا للسهم، مقارنة بالسعر الحالي البالغ 1.13 دولار. يمثل هذا التحليل أطروحة استثمارية لا يمكن تجاهلها في ظل أزمة 2026.
هل الحوسبة الكمية هي المستقبل أم مجرد ضجيج بتمويل حكومي؟برزت شركة IonQ كأبرز لاعب نقي في سباق الحوسبة الكمية العالمي، حيث تعمل عند تقاطع العلم الرائد، ضرورات الأمن القومي، وشكوك السوق الشديدة. هندسة "الأيونات المحاصرة" الخاصة بالشركة، والتي حققت دقة بنسبة 99.99% في عام 2025، تضعها في مقدمة المنافسين في أوقات التماسك ومعدلات الخطأ. وتعد الرياح التشريعية المواتية كبيرة، حيث يمدد قانون مبادرة الكم الوطنية لعام 2026 التمويل الفيدرالي حتى عام 2034، مما يعزز التفوق الأمريكي على البرنامج الصيني الضخم.
ومع ذلك، تكتنف الرواية المالية للشركة شكوك جدية. في فبراير 2026، زعمت مؤسسة Wolfpack Research أن 86% من إيرادات IonQ تأتي من مخصصات البنتاغون المحققة عبر نفوذ سياسي. أدى التقرير إلى انخفاض السهم بنسبة 11% وأثار تساؤلات حول استحواذها على SkyWater Technology مقابل 1.8 مليار دولار. وردت الإدارة بالإعلان عن إيرادات قياسية بلغت 39.9 مليون دولار في الربع الثالث من 2025 واحتياطي نقدي قدره 3.5 مليار دولار. ستكون مكالمة الأرباح في 25 فبراير 2026 حاسمة لمعالجة هذه الادعاءات.
استراتيجياً، تنفذ IonQ خطة تكامل عمودي طموحة. يتيح استحواذ SkyWater الوصول المباشر إلى تصنيع الرقائق، مما يقدم خارطة طريق الشركة للوصول إلى مليوني كيوبت لمدة عام كامل. بالتوازي، تسعى مبادرة "درع البراءات" لفرض نفوذ الترخيص على مزودي السحاب. وفي مجال الأمن السيبراني، تتهيأ IonQ لموجة التشفير ما بعد الكم، حيث تعزز عمليات الاستحواذ على ID Quantique وSkyloom منصتها الأمنية. يعتمد تحقيق هدف مليار دولار إيرادات بحلول عام 2030 كلياً على التنفيذ المنضبط لهذه الرؤية.
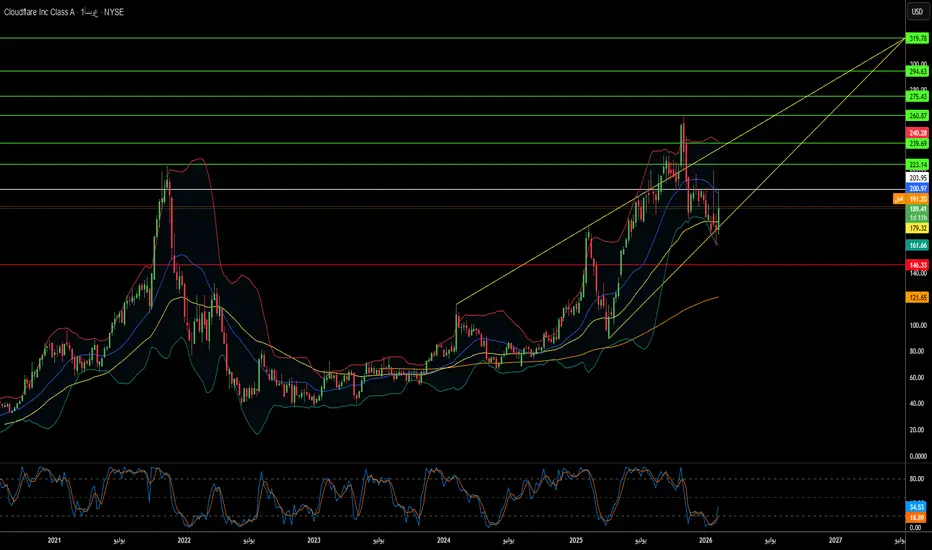
هل تصبح كلاود فلير الجهاز العصبي لإنترنت الذكاء الاصطناعي؟تطورت كلاود فلير لتصبح "סحابة ربط" موحدة في ملتقى الأمن والأداء. أظهرت نتائج الربع الرابع لعام 2025 زيادة في الإيرادات بنسبة 34%. يعود هذا النمو إلى تموضعها الاستراتيجي في عصر "الذكاء الاصطناعي الوكيل". تعالج الشركة 60% من حركة مرور واجهات برمجة التطبيقات (APIs) عالمياً. تتيح منصة Workers للمطورين تشغيل البرمجيات عند حافة الشبكة. عمليات الاستحواذ الأخيرة تعزز استراتيجيتها لامتلاك دورة حياة الذكاء الاصطناعي كاملة.
يعزز المسار المالي الخندق التنافسي للشركة في اقتصاد الذكاء الاصطناعي. تتوقع الإدارة إيرادات بقيمة 2.79 مليار دولار للسنة المالية 2026. بلغت الملكية المؤسسية 82%، مما يعكس الثقة في رؤية الشركة. تضاعف التدفق النقدي الحر، مما يوفر ذخيرة لعمليات استحواذ استراتيجية مستمرة. يعطل نموذج كلاود فلير الاقتصادي مزودي السحاب التقليديين. تخلق حماية DDoS وتخزين R2 "حلقة نمو" فعالة. يستخدم 85% من قادة التكنولوجيا المنصة لدمج الأدوات المتكررة.
تمتلك كلاود فلير مزايا تكنولوجية وجيوسياسية ستحدد العقد القادم. تقود الشركة الصناعة في اعتماد التشفير ما بعد الكوانتم بمعايير ML-KEM. تعالج حزمة توطين البيانات الحاجة الملحة للسيادة الرقمية. تركز محفظة براءات الاختراع الخاصة بها على شبكات الذكاء الاصطناعي. يوفر "جدار الحماية للذكاء الاصطناعي" تحكماً دقيقاً في التفاعلات الرقمية. مع تفتت الإنترنت، تضع كلاود فلير نفسها كطبقة تحتية أساسية. إنها تساعد المؤسسات على تجاوز "السقف التقني الزجاجي".
هل تجعل الذرات المتعادلة الحوسبة الكمومية مربحة؟تظهر شركة Infleqtion كلاعب قوي في سباق التكنولوجيا الكمومية. تضع الشركة نفسها بشكل فريد عند تقاطع الحوسبة والاستشعار. يمثل إدراجها العام القادم من خلال الاندماج مع Churchill Capital Corp X بقيمة 1.8 مليار دولار نقطة تحول. ستصبح أول شركة متخصصة في الذرات المتعادلة يتم تداولها علنًا تحت الرمز INFQ في بورصة نيويورك. تتوقع الشركة الحصول على 540 مليون دولار من الصفقة. تستفيد Infleqtion من استراتيجية ثنائية النطاق بينما يظل المنافسون محصورين في مجالات أحادية. توفر منصة الذرات المتعادلة مزايا في القابلية للتوسع. فهي تستخدم ذرات متطابقة موجودة في الطبيعة بدلًا من الرقائق المصنعة المعرضة لقيود التجارة.
يوفر التمركز الاستراتيجي للشركة ضمن تحالف AUKUS مزايا جيوسياسية حاسمة. تنجح Infleqtion في تجاوز ضوابط التصدير المعقدة مع المشاركة في مشاريع دفاعية حيوية. يشمل ذلك أنظمة التوقيت الكمومي لغواصات البحرية الملكية ومستشعر جاذبية كمومي لوكالة ناسا. توفر هذه الشراكات الحكومية تمويلًا غير مخفف للملكية وتحققًا واقعيًا تفتقر إليه معظم شركات الحوسبة. تحقق منتجات التوقيت الكمومي إيرادات فورية. يعمل هذا كجسر مالي حيوي بينما تتوسع منصة الحوسبة نحو هدف 1,000 كيوبت منطقي بحلول عام 2030.
على الرغم من الإنجازات التقنية، تواجه Infleqtion مخاطر كبيرة. تبلغ النسبة الحالية لشركة Churchill X حوالي 0.04، مما يشير إلى ضغوط سيولة. يجب على الشركة منافسة عمالقة مثل جوجل ومايكروسوفت. ومع ذلك، فإن محفظة الشركة التي تضم 230 براءة اختراع وشراكاتها مع NVIDIA وSafran تشير إلى هيمنة طويلة الأمد. مع انتقال التكنولوجيا الكمومية من المختبرات إلى النطاق الصناعي، قد يثبت نهج Infleqtion العملي المولد للإيرادات أنه صيغة النجاح المستدام.
Cشراء
هل يبرر تحول الذهب بلوغ سعره المستهدف 7,000 دولار؟يشهد سوق الذهب العالمي تحولاً جذرياً في النموذج السائد، حيث تنتقل المعدن من كونه وسيلة تحوط سلبية للمحافظ إلى ضرورة استراتيجية. مع تجاوز الدين القومي الأمريكي 38 تريليون دولار ونسبة الدين إلى الناتج المحلي الإجمالي 124%، يؤكد التقرير أن خفض قيمة الديون السيادية أصبح أمراً حتمياً رياضياً. بالتزامن مع ذلك، تدفع الانكسارات الجيوسياسية، مثل القبض على الرئيس الفنزويلي مادورو في يناير 2026 والتوترات في القطب الشمالي، الدول إلى تنويع احتياطياتها بعيداً عن الدولار. إن إطلاق تحالف "بريكس" لعملة "Unit" المدعومة بالذهب بنسبة 40% في أكتوبر 2025 يمثل جهداً عالمياً منسقاً لإعادة تسييل الذهب كأصل احتياطي محايد.
يخلق تقارب هذه القوى الهيكلية ما يسميه التقرير "أزمة عرض" في ظل انخفاض جودة الخام وارتفاع تكاليف الإنتاج. مع اقتراب الدين العالمي من 346 تريليون دولار ومخاطر الحرب السيبرانية التي تؤكد مكانة الذهب كـ "تحوط تناظري" حصين ضد التلاعب الرقمي، يتوقع التقرير وصول السعر إلى 7,000 دولار للأونصة كإعادة تسعير عقلانية لأصل استراتيجي. تذهب الأطروحة إلى أن الذهب تطور من كونه أداة تنويع "إضافية" إلى مادة استراتيجية "لا غنى عنها" للبنوك المركزية وشركات التكنولوجيا والمستثمرين على حد سواء.
بعيداً عن الديناميكيات النقدية، أصبح الذهب عنصراً حيوياً في البنية التحتية التكنولوجية. تخلق ثورة الذكاء الاصطناعي طلباً صناعياً غير مرن، حيث تبرز أهمية الذهب في الإدارة الحرارية للرقائق عالية الأداء مثل NVIDIA B200. تؤدي "ضريبة الذكاء الاصطناعي" هذه إلى سحب المعدن من التداول بشكل دائم. كما حفزت إصلاحات "بازل 3" الطلب من خلال رفع الذهب المادي المخصص إلى وضع أصول الفئة الأولى (Tier 1). بالإضافة إلى ذلك، تخلق التطبيقات الناشئة في الحوسبة الكمومية والبنية التحتية للفضاء، بما في ذلك شبكات 6G الصينية، مصادر استهلاك جديدة تماماً.
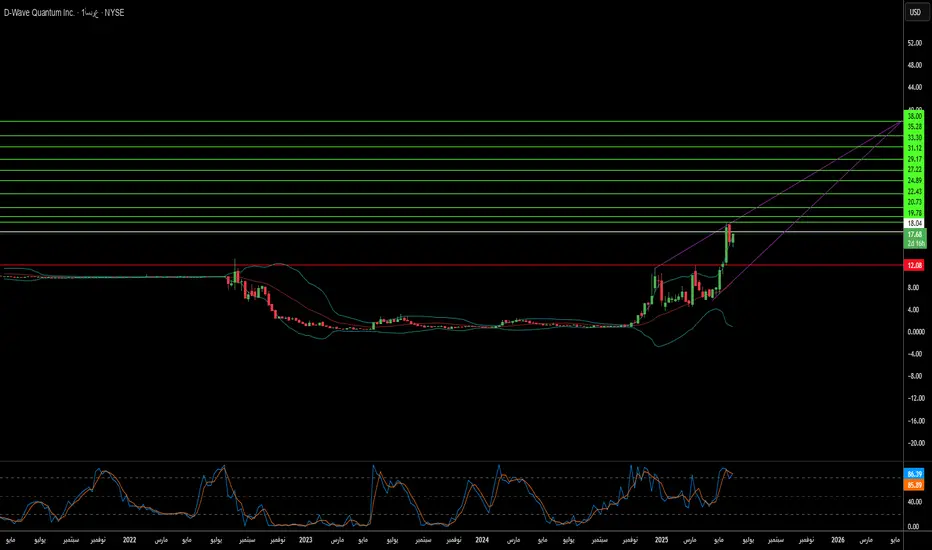
هل ستعيد الحوسبة الكمومية كتابة قواعد القوة العالمية؟تقف شركة D-Wave Quantum Inc. (QBTS) عند تقاطع ثلاث قوى تحويلية تعيد تشكيل مشهد الاستثمار: السباق التكنولوجي المحتدم بين الولايات المتحدة والصين، والتحول نحو الحوسبة الموفرة للطاقة، وعسكرة تكنولوجيا التحسين. حققت الشركة ما يمكن لقلة من شركات الحوسبة الكمومية ادعاؤه: إيرادات تجارية فعلية بنمو سنوي يزيد عن 200% وهوامش ربح إجمالية تقارب 78% تشبه هوامش البرمجيات. مع ميزانية عمومية معززة بـ 836 مليون دولار نقداً، قضت D-Wave على مخاطر التمويل الوجودية التي تعاني منها معظم مشاريع التكنولوجيا العميقة، مما يوفر مساراً لعدة سنوات لتنفيذ استراتيجيتها المزدوجة المتمثلة في تسويق "التصليد الكمومي" (Quantum Annealing) مع تطوير أنظمة الجيل التالي القائمة على البوابات (Gate-Model).
يمثل النشر الاستراتيجي لحاسوب Advantage2 الكمومي من D-Wave في شركة Davidson Technologies في هانتسفيل، ألاباما، قلب الدفاع الصاروخي الأمريكي، لحظة فاصلة. هذا ليس مجرد وصول عبر السحابة؛ إنه جهاز مادي مدمج في بنية تحتية دفاعية آمنة، يعمل على تحسين مهام الاعتراض وجدولة الرادار لتطبيقات الأمن القومي. وبينما تحذر لجنة المراجعة الاقتصادية والأمنية الأمريكية الصينية من تهديدات "يوم Q" وتوصي بتمويل كمومي بقيمة 2.5 مليار دولار حتى عام 2030، فإن انتقال D-Wave من مجرد بحث علمي إلى أصل دفاعي بالغ الأهمية يضعها في موقع يسمح لها بالحصول على عقود مشتريات حكومية كبيرة. تحل تكنولوجيا التصليد الكمومي الخاصة بالشركة مشاكل التحسين التوافقي التي تكافح معها أجهزة الكمبيوتر العملاقة التقليدية، وهي مشاكل تدعم لوجستيات الحرب الحديثة، ومرونة سلاسل التوريد، والقدرة التنافسية الصناعية.
إلى جانب الدفاع، تعالج D-Wave عنق زجاجة حرج في ثورة الذكاء الاصطناعي: استهلاك الطاقة. مع ضغط مراكز البيانات على حدود شبكة الطاقة، تقدم معالجات D-Wave الكمومية حلولاً موفرة للطاقة لمشاكل التحسين، من اكتشاف الأدوية الصيدلانية إلى إدارة المحافظ المالية. توضح آلية البلوكشين "إثبات العمل الكمومي" (Proof of Quantum Work) للشركة التطبيقات المحتملة في البنية التحتية المالية الآمنة، بينما تظهر الشراكات مع شركات Fortune 500 مثل BASF وFord قيمة تشغيلية فورية. أثبت التحقق العلمي أن معالجات D-Wave تتفوق بشكل كبير على كل من المنافسين الكموميين القائمين على البوابات وأجهزة الكمبيوتر العملاقة التقليدية في مجموعات مشاكل محددة. مع قيام المستثمرين المؤسسيين مثل Citadel بزيادة حصصهم والظروف الاقتصادية الكلية التي تفضل التحول نحو التكنولوجيا عالية النمو في عام 2026 مع انخفاض أسعار الفائدة، تمثل D-Wave فرصة غير متكافئة؛ شركة تم تسعيرها بناءً على التشكيك ولكنها تقدم نتائج تتطلب الثقة.
Qشراء
هل تبني سيسكو إنترنت الغد… أم شيئاً آخر تماماً؟شهدت شركة سيسكو سيستمز في عام 2025 تحولاً دراماتيكياً، حيث تطوّرت من بائع تقليدي للأجهزة إلى ما تصفه الشركة بـ«مهندس البنية التحتية العالمية الآمنة والمدعومة بالذكاء الاصطناعي». بلغت إيرادات السنة المالية 2025 مبلغ 56.7 مليار دولار مع زيادة مذهلة بنسبة 30% في التدفق النقدي التشغيلي، لكن الأرقام لا تروي القصة كاملة. أعادت الشركة تموضع نفسها عند تقاطع ثلاثة مسارات زمنية تكنولوجية حاسمة: طفرة بنية الذكاء الاصطناعي الفورية، وإعادة توجيه سلاسل التوريد الجيوسياسية المستمرة، وتطوير الحوسبة الكمومية طويل الأمد.
كانت استراتيجيتها الجيوسياسية عدوانية بشكل خاص. ردّاً على تصاعد التوترات التجارية الأمريكية-الصينية ووصول التعريفات إلى 145% على بعض المكونات، نقلت سيسكو عمليات التصنيع إلى الهند وجعلتها مركز تصدير عالمي جديد. وفي الوقت نفسه أطلقت في أوروبا محفظة «البنية التحتية الحرجة السيادية» التي تقدم حلولاً منفصلة جوياً (air-gapped) تلبي مخاوف أوروبا بشأن السيادة الرقمية والتدخل الأمريكي خارج الحدود. هذه الخطوات تجعل سيسكو «المورّد الموثوق» لبنية تحالف الغرب مع استثمار تجزئة الإنترنت العالمي.
في الجبهة التقنية، راهنت سيسكو بجرأة على المستقبل. شراكة تاريخية مع IBM تهدف لبناء أول شبكة كمومية واسعة النطاق بحلول أوائل الثلاثينيات، حيث تطور سيسكو البنية البصرية لربط معالجات الكم. كما دمجت Starlink من SpaceX في محفظة SD-WAN وشاركت في برنامج Artemis لوكالة ناسا. وفي الوقت ذاته، تُظهر منصة الأمن Hypershield المدمجة بالذكاء الاصطناعي (المحمية ببراءة الاختراع رقم 25,000) ودمج استحواذ Splunk دفعة سيسكو نحو أمن سيبراني عصر الذكاء الاصطناعي.
تكشف تلاقي هذه المبادرات عن شركة لم تعد تبيع معدات الشبكات فحسب، بل تُعيد تموضع نفسها كبنية تحتية أساسية للسيادة التكنولوجية الغربية. مع طلب هائل من عملاء الهايبرسكيل يولّد أكثر من ملياري دولار في طلبيات بنية الذكاء الاصطناعي، ورفع المحللين أهداف الأسعار وسط ارتفاع السهم بنسبة 25%، يبدو أن سيسكو نجحت في تسليح اللحظة الجيوسياسية لتعزيز مكانتها لجيل الحوسبة القادم.
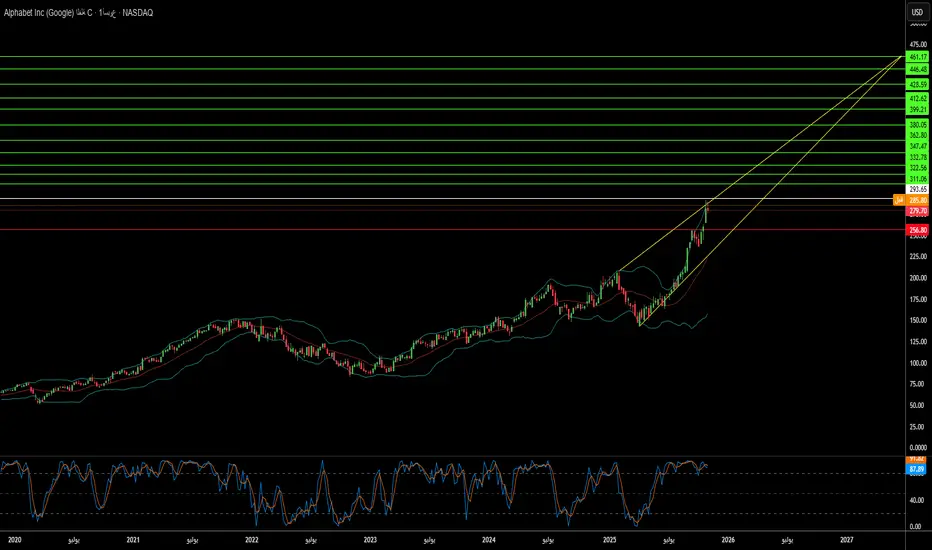
هل يمكن لشركة واحدة السيطرة على مستقبل الحوسبة؟قامت جوجل بتحول استراتيجي من منصة إعلانات رقمية إلى مزود بنية تحتية تكنولوجية كاملة، مما يضعها في موقع السيطرة على عصر الحوسبة التالي من خلال الأجهزة الخاصة واكتشافات علمية ثورية. تركز استراتيجية التكامل الرأسي للشركة على ثلاثة أعمدة: وحدات معالجة التنسور المخصصة (TPUs) لأحمال AI، واختراقات في الحوسبة الكمومية بمزايا قابلة للتحقق، وقدرات اكتشاف الأدوية الحائزة على جائزة نوبل من خلال AlphaFold. هذا النهج يخلق حواجز تنافسية قوية من خلال السيطرة على بنية الحوسبة الأساسية بدلاً من الاعتماد على الأجهزة التجارية.
تمثل استراتيجية TPU نموذج حظر البنية التحتية لجوجل. من خلال تصميم رقائق متخصصة مُحسَّنة لمهام التعلم الآلي، حققت جوجل كفاءة طاقة فائقة وتوسعًا في الأداء مقارنة بالمعالجات العامة. صفقة الشركة بمليارات الدولارات مع Anthropic لنشر ما يصل إلى مليون TPU تحول مركز تكاليف محتمل إلى مولد أرباح مع حظر المنافسين في نظام جوجل. هذه الاعتمادية التقنية تجعل الهجرة إلى منصات المنافسين مكلفة ماليًا، مما يضمن أن جوجل تُحقق إيرادات كبيرة من سوق AI التوليدي من خلال خدمات السحابة بغض النظر عن أي نماذج AI تنجح.
يمثل إنجاز جوجل في الحوسبة الكمومية تحولًا نمطيًا من المعايير النظرية إلى المنفعة العملية. يُظهر رقاقة Willow "الميزة الكمومية القابلة للتحقق" تسريعًا بـ13,000 مرة على الحواسيب الخارقة الكلاسيكية في محاكاة الفيزياء، مع تطبيقات فورية في رسم هيكل الجزيئات لاكتشاف الأدوية وعلم المواد. في الوقت نفسه، يوفر AlphaFold تأثيرًا اقتصاديًا قابلًا للقياس، مُقلِّلًا تكاليف تطوير الأدوية في المرحلة الأولى بنسبة 30% من أكثر من 100 مليون دولار إلى 70 مليون دولار لكل مرشح. حصلت Isomorphic Labs على شراكات صيدلانية بقيمة تقارب 3 مليارات دولار، مما يؤكد هذا التدفق الإيرادي ذو الهوامش العالية المستقل عن الإعلانات.
التداعيات الجيوسياسية عميقة. تمتلك جوجل العدد الثاني الأعلى لبراءات الاختراع في تكنولوجيا الكم عالميًا، مع حقوق الملكية الفكرية الاستراتيجية تغطي تقنيات التوسع الأساسية مثل ترصيص الرقائق وتصحيح الأخطاء. يخلق محفظة الملكية الفكرية هذه نقطة اختناق تقنية، مما يضع جوجل كشريك ترخيص إلزامي للدول التي تسعى لنشر تكنولوجيا الكم. مع الطبيعة المزدوجة الاستخدام للحوسبة الكمومية للتطبيقات التجارية والعسكرية، تمتد سيطرة جوجل إلى ما وراء المنافسة السوقية إلى بنية أمن قومي. هذا التقارب بين الأجهزة الخاصة والاختراقات العلمية وسيطرة الملكية الفكرية يبرر التقييمات المرتفعة مع انتقال جوجل من الاعتماد الدوري على الإعلانات إلى مزود بنية تحتية تقنية عميقة أساسية.
هل تبني IBM إمبراطورية تشفيرية لا تُقهر؟وضعت IBM نفسها في التقاطع الاستراتيجي بين الحوسبة الكمومية والأمن القومي، مستفيدة من هيمنتها في التشفير ما بعد الكمومي لبناء فرضية استثمارية مقنعة. قادت الشركة تطوير اثنين من ثلاثة خوارزميات تشفير ما بعد الكمومية المعيارية من NIST (ML-KEM وML-DSA)، مما جعلها معماري الأمان الكمومي المقاوم عالميًا. مع الإلزامات الحكومية مثل NSM-10 التي تتطلب نقل الأنظمة الفيدرالية بحلول أوائل الثلاثينيات، وتهديد "الحصاد الآن، التشفير لاحقًا" الوشيك، حولت IBM الإلحاح الجيوسياسي إلى تدفق إيرادات مضمون بعوائد هامشية عالية. قسم الكموميات للشركة أنتج بالفعل ما يقرب من مليار دولار في الإيرادات التراكمية منذ 2017 – أكثر من عشرة أضعاف تلك للشركات الناشئة الكمومية المتخصصة – مما يظهر أن الكموميات قطاع أعمال مربح اليوم، لا مجرد مركز تكاليف بحث وتطوير.
يعزز خندق الملكية الفكرية لـIBM ميزتها التنافسية. تمتلك الشركة أكثر من 2500 براءة اختراع كمومية عالميًا، متفوقة بشكل كبير على حوالي 1500 لجوجل، وحصلت على 191 براءة اختراع كمومية في 2024 وحدها. تضمن هذه الهيمنة على الملكية الفكرية إيرادات الترخيص المستقبلية حيث ستحتاج المنافسون حتماً إلى الوصول إلى التقنيات الكمومية الأساسية. في جانب الأجهزة، تحافظ IBM على خارطة طريق عدوانية مع معالم واضحة: معالج Condor ذو 1121 كيوبت أظهر حجم الإنتاج في 2023، بينما حقق الباحثون حديثًا اختراقًا بشبك 120 كيوبت في حالة "قطة" مستقرة. تهدف الشركة إلى نشر Starling، نظام يتحمل الأخطاء قادر على تشغيل 100 مليون بوابة كمومية على 200 كيوبت منطقي بحلول 2029.
تؤكد الأداء المالي التحول الاستراتيجي لـIBM. أظهرت نتائج الربع الثالث 2025 إيرادات 16.33 مليار دولار (ارتفاع 7% سنويًا) مع EPS 2.65 دولار، متجاوزة التوقعات، بينما توسعت هوامش EBITDA المعدلة بنحو 290 نقطة أساس. أنتجت الشركة رقمًا قياسيًا قدره 7.2 مليار دولار في التدفق النقدي الحر حتى الآن في العام، مؤكدة انتقالها الناجح نحو خدمات برمجيات واستشارية ذات عوائد هامشية عالية. الشراكة الاستراتيجية مع AMD لتطوير معماريات الحوسبة الفائقة المركزية الكمومية تضع IBM في موقع أفضل لتقديم حلول متكاملة على نطاق إكسا للعملاء الحكوميين والدفاعيين. يتوقع المحللون أن يتقارب نسبة P/E المستقبلية لـIBM مع أقران مثل Nvidia وMicrosoft بحلول 2026، مما يشير إلى إمكانية ارتفاع سعر السهم إلى 338-362 دولار، تمثل فرضية مزدوجة فريدة للربحية المثبتة اليوم مع خيارية كمومية نمو عالي معتمدة غدًا.
هل يمكن للتلدين الكمي إعادة تشكيل القوة العالمية؟أصبحت D-Wave Quantum Inc. لاعبًا مميزًا في الحوسبة الكمية التجارية من خلال التركيز على الفائدة الفورية عبر التلدين الكمي بدلاً من انتظار أنظمة بوابات مقاومة للأخطاء. نظام Advantage2™ الخاص بالشركة، الذي يضم أكثر من 4400 كيوبت، يقدم حلولًا على مستوى الإنتاج لمشكلات التحسين المعقدة اليوم، مما يولد عائد استثمار قابل للقياس لعملاء مثل Ford Otosan، الذي قلل جدولة إنتاج المركبات من 30 دقيقة إلى أقل من خمس دقائق. هذه الاستراتيجية الهجينة لتحقيق الإيرادات من تكنولوجيا التلدين الناضجة بينما يتم تطوير قدرات نموذج البوابة تضع D-Wave في موقع لالتقاط الإيرادات الآن مع التحوط من المخاطر التكنولوجية للمستقبل. نمو سوق الحوسبة الكمية المتوقع إلى 20.20 مليار دولار بحلول عام 2030 (41.8% CAGR) ومبادرة JPMorgan Chase بقيمة 1.5 تريليون دولار، التي تشمل الكم صراحةً كتكنولوجيا أمنية حاسمة، تؤكد هذا القطاع خارج الاستثمار التكهني.
إنجاز علمي حديث لـ D-Wave، يظهر "حوسبة تفوق الكلاسيكية" في محاكاة مواد مغناطيسية نُشرت في مجلة Science، يمثل لحظة محورية. أكمل نموذج Advantage2™ في دقائق ما كان سيستغرق حوالي مليون عام على حواسيب فائقة كلاسيكية مثل Frontier، مما يمثل أول ادعاء للتفوق الكمي على مشكلة ذات صلة تجارية، حقيقية في العالم. بينما ينازع الباحثون الكلاسيكيون جوانب من الادعاء، فإن التحقق المراجع من قبل الأقران يعزز الثقة الشركاتية ويسرع الحجوزات عبر قطاعات التصنيع والأدوية والطاقة. إثبات مفهوم Japan Tobacco باستخدام تدفق عمل كم-AI لـ D-Wave أنتج مرشحي أدوية بصفات فائقة مقارنة بالطرق الكلاسيكية، معالجًا أزمة معدل الفشل 90%+ في صناعة الأدوية.
جيوسياسيًا، غرست D-Wave نفسها استراتيجيًا في مبادرات السيادة الرقمية الأوروبية، مشاركة مؤسسة في Q-Alliance الإيطالية لإنشاء ما يهدف إلى أن يكون مركز كمي الأقوى في العالم. هذه الشراكة المزدوجة مع IonQ توفر لإيطاليا والاتحاد الأوروبي وصولًا فوريًا إلى تكنولوجيا التلدين الجاهزة للإنتاج لـ D-Wave مع التحوط ضد قدرات نموذج البوابة المستقبلية. الانتشارات الاستراتيجية الإضافية تشمل استثمار 10 ملايين يورو من Swiss Quantum Technology وشراكات ممتدة مع Aramco Europe. محفظة الشركة المركزة من 208 عائلات براءات اختراع في التلدين فوق موصل تخلق حواجز IP دفاعية، على الرغم من بقاء مخاطر كبيرة: خسائر أوسع من المتوقع رغم نمو الإيرادات 40%، حاجز التكلفة العالي لنظام Advantage2™ للتبني، والاعتماد الحاسم على إمدادات الهيليوم-3 النادرة المعرضة للتقلبات الجيوسياسية.
Qشراء
هل يمكن للفوتونات البقاء في سباق الحوسبة الكمية؟وضعت شركة Quantum Computing Inc. (QCi) نفسها في موقع الريادة في مجال الحوسبة الكمية الفوتونية، حيث تسوق أنظمة تعمل في درجة حرارة الغرفة وبكلفة طاقة منخفضة، على النقيض من المنافسين الذين يحتاجون إلى تبريد باهظ الكلفة باستخدام تقنيات التبريد الفائق. ومع ذلك، يخفي هذا التفوق الظاهري نقاط ضعف تكنولوجية جوهرية تهدد استدامة الشركة على المدى الطويل. تكمن المشكلة الأساسية في أن الفوتونات لا تتفاعل بشكل طبيعي، مما يتطلب حلولًا معقدة لإنشاء بوابات الكيوبت الثنائية اللازمة للحوسبة الكمية. وبينما تراهن QCi حصريًا على الفوتونات، يتجه القطاع نحو أنظمة هجينة تجمع بين عدة أشكال من الكيوبت، حيث تستخدم شركات مثل Photonic Inc. الكيوبتات القائمة على دوران الإلكترونات للمعالجة والفوتونات للاتصالات.
الاكتشافات العلمية الأخيرة تقوض بشكل أكبر موقع الشركة الاستراتيجي. فقد أثبت اكتشاف "المغناطيسات البديلة" في يوليو 2025 على يد باحثي جامعة توهوكو مسارات جديدة للأنظمة الكمية القائمة على الإلكترونات، مما عزز مقاربات المنافسين وسلط الضوء على حدود الحلول الفوتونية الخالصة. بالإضافة إلى ذلك، تواجه تقنية QCi للأمن الكمي تحديات استراتيجية نتيجة السياسات الحكومية للأمن السيبراني، حيث فرضت الولايات المتحدة الانتقال إلى التشفير الكلاسيكي ما بعد الكمي (PQC) بدلاً من حلول الأمن القائمة على الكم، وهو ما قلل فعليًا من قيمة تكنولوجيا الشركة في قطاعات السوق الحيوية.
تضاعف نقاط ضعف الشركة المالية والقانونية من هذه التحديات التقنية. فعلى الرغم من أن قيمتها السوقية تبلغ 2.52 مليار دولار – بزيادة مذهلة قدرها 4,435% في عام واحد – إلا أن QCi سجلت خسارة صافية قدرها 36.48 مليون دولار في الربع الأخير، ويتم تداول أسهمها بنسبة سعر/مبيعات مرتفعة جدًا بلغت 7,169. وتواجه الشركة دعوى قضائية مستمرة تتعلق بالاحتيال في الأوراق المالية تتهمها بتضليل المستثمرين بشأن عقود ناسا وقدرات التصنيع. ومع وجود 7 إلى 17 براءة اختراع نشطة فقط مقارنةً بمحفظة IonQ التي تضم أكثر من 1,000 أصل براءة اختراع، وإنفاقها على البحث والتطوير أقل بكثير من متوسط القطاع، يبدو أن QCi غير مجهزة بشكل كافٍ لخوض سباق الحوسبة الكمية كثيفة رأس المال.
يشير تلاقي التحديات التقنية والاستراتيجية والمالية والقانونية إلى حالة قوية لانحدار الشركة. ويبدو أن التزام QCi بالنهج الفوتوني البحت أصبح أكثر عزلة مع توجه القطاع نحو أنظمة هجينة أكثر قوة، بينما تبقى تقييماتها المضاربية منفصلة عن الأداء التجاري الأساسي والموقع التنافسي.
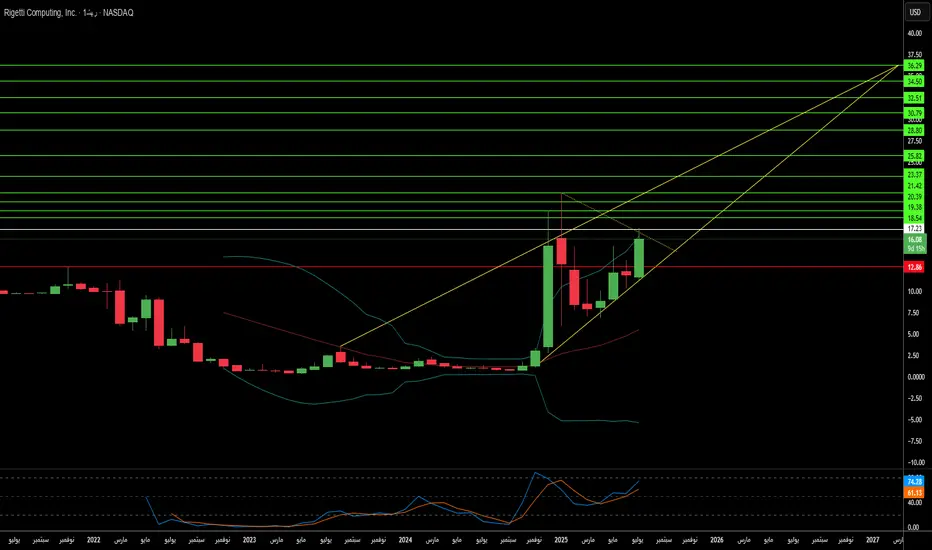
ريغيتي: سراب الحوسبة الكمية أم حدود المستقبل؟تُعد شركة Rigetti Computing رائدة في مجال الحوسبة الكمية، وقد شهدت مؤخرًا ارتفاعًا ملحوظًا في سهمها بنسبة 41% بعد إعلانها عن تقدم تكنولوجي بارز. فقد حققت الشركة دقة بوابة ثنائية البت الكمي بنسبة 99.5% في نظامها المعياري المكون من 36 بتًا كميًا، مما يعكس تقليص معدلات الخطأ إلى النصف مقارنة بالمعايير السابقة – وهي خطوة حاسمة نحو تطبيقات كمية عملية. تعتمد الأبتات الكمية فائقة التوصيل لدى Rigetti على تقنيات صناعة أشباه الموصلات، مما يتيح سرعات بوابة أسرع بأكثر من ألف مرة مقارنة بتقنيات مثل مصائد الأيونات، ويسهل التوسع في الأنظمة. وتخطط Rigetti لإطلاق نظام الـ36 بتًا كميًا بحلول منتصف عام 2025، مع هدف الوصول إلى نظام يتجاوز 100 بت كمي قبل نهاية العام.
إلى جانب الإنجازات التقنية، تعزز الشراكات الاستراتيجية والعقود الحكومية من مكانة Rigetti. فقد أبرمت الشركة صفقة تصنيع بقيمة 100 مليون دولار مع عملاق الخوادم Quanta، إلى جانب استثمار حقوق ملكية بقيمة 35 مليون دولار، مما يؤكد قوة تصميم Rigetti المعياري. كما يوفر الدعم الحكومي مصدر دخل مستقر، يشمل جائزة بقيمة مليون دولار من وكالة DARPA لتطوير "حوسبة كمية بمقياس عملي"، ومنحة بقيمة 5.48 مليون دولار من سلاح الجو لتصنيع رقائق متقدمة. بالإضافة إلى ذلك، حصلت Rigetti على ثلاث جوائز من UK Innovate لتطوير تقنيات تصحيح أخطاء الحوسبة الكمية. تعكس هذه الشراكات ثقة متزايدة من القطاعين العام والخاص في رؤية Rigetti.
رغم هذه الإيجابيات، تظل المؤشرات المالية لـ Rigetti تعكس طبيعة الاستثمار عالي المخاطر في الحوسبة الكمية. فعلى الرغم من قيمتها السوقية البالغة 5.5 مليار دولار، انخفضت إيرادات الربع الأول من عام 2025 بنسبة تزيد عن 50% على أساس سنوي لتصل إلى 1.5 مليون دولار. وتظل النفقات التشغيلية مرتفعة، حيث تعمل الشركة بخسائر. تعتمد القيمة السوقية لـ Rigetti على إمكاناتها المستقبلية وليس على ربحيتها الحالية، مما يضع ضغطًا كبيرًا عليها لتحقيق تقدم تقني سريع وزيادة الإيرادات.
تواجه صناعة الحوسبة الكمية منافسة شديدة وتحديات جيوسياسية. فشركات مثل IBM وGoogle، التي تستخدم أيضًا أبتات كمية فائقة التوصيل، تتنافس بقوة مع Rigetti. وتتباين تقديرات حجم السوق المستقبلي بشكل كبير، مما يعكس حالة عدم اليقين حول التبني التجاري. من الناحية الجيوسياسية، تشكل الحوسبة الكمية تهديدًا للتشفير الحالي وفرصة للتفوق العسكري، مما يؤجج سباقًا عالميًا في مجال التشفير ما بعد الكمي. وتؤكد محفظة Rigetti التي تضم 37 براءة اختراع تفوقها الفكري. ومع ذلك، قد تؤثر العوامل الاقتصادية الكلية، مثل ارتفاع أسعار الفائدة، على تمويل المشاريع عالية المخاطر.
ما وراء البِتات: هل D-Wave هي القوة الخفية؟تُرسخ شركة D-Wave مكانتها بسرعة كقوة تحويلية في مجال الحوسبة الكمومية الناشئ. فقد حققت الشركة مؤخرًا إنجازًا مهمًا بنظامها Advantage2، حيث عرضت حوسبة فائقة عن الحوسبة الكلاسيكية. شمل هذا الاختراق حل مشكلة محاكاة معقدة للمواد المغناطيسية في غضون دقائق، وهي مهمة كانت ستستغرق ما يقرب من مليون عام وتستهلك مقدار الطاقة الكهربائية السنوية للعالم بأسره باستخدام أقوى الحواسيب الفائقة الكلاسيكية. يُميز هذا الإنجاز الشركة من خلال نهجها المتخصص في التقسية الكمومية، وهو ما يفصلها عن اللاعبين الآخرين في الصناعة مثل Google، التي تركز بشكل أساسي على الحوسبة الكمومية القائمة على البوابات.
يترجم التركيز التكنولوجي الفريد لـ D-Wave إلى ميزة تجارية قوية. فهي المزود الوحيد لأجهزة الحوسبة الكمومية المتاحة تجاريًا، والتي تتفوق في حل مشاكل التحسين المعقدة — وهي شريحة كبيرة من سوق الحوسبة الكمومية ككل. وبينما يكافح المنافسون لتطوير أنظمة البوابات الشاملة على المدى الطويل، توفر تقنية التقسية الكمومية لدى D-Wave تطبيقات عملية فورية. يتيح لها هذا التمايز الاستراتيجي الاستحواذ على حصة سوقية متنامية في صناعة متجهة نحو نمو أسي.
إلى جانب قوتها التجارية، تلعب D-Wave دورًا حاسمًا في الأمن القومي. فهي تحتفظ بعلاقات وثيقة مع كيانات الأمن القومي الأمريكية الرفيعة، لا سيما من خلال دعمها من In-Q-Tel، الذراع الاستثمارية لوكالة المخابرات المركزية. وتُبرز التركيبات الحديثة، مثل نظام Advantage2 لدى شركة Davidson Technologies لأغراض دفاعية، أهمية D-Wave الاستراتيجية في معالجة تحديات الأمن القومي المعقدة. وعلى الرغم من تقنيتها الرائدة وشراكاتها الاستراتيجية، تشهد أسهم D-Wave تقلبات كبيرة، ما يعكس الطبيعة المضاربية لصناعة ناشئة ومعقدة، بالإضافة إلى احتمال وجود تلاعبات في السوق من قبل مؤسسات استثمارية ذات مصالح متضاربة — مما يسلط الضوء على الديناميكيات المعقدة المحيطة بالتقدم التكنولوجي الثوري.
Qشراء